


- WTI
- XAUUSD
- XAGUSD
- USDX


أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق









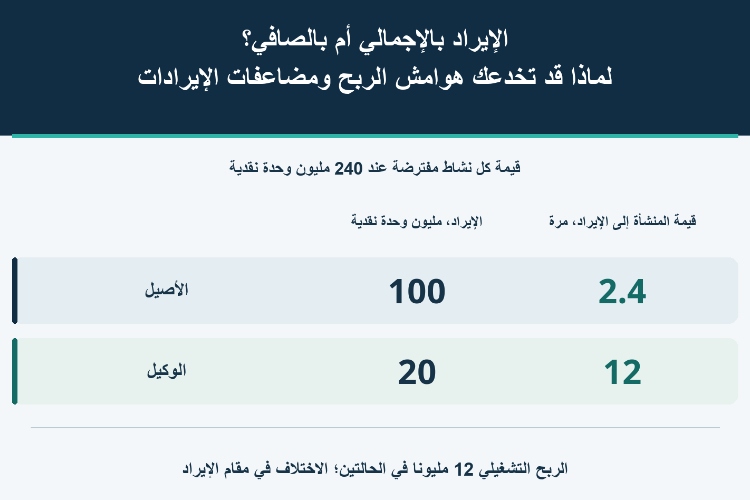
هامش ربح إجمالي يبلغ 100% قد ينتج الربح التشغيلي نفسه الذي يحققه هامش 20%. ثلاثة أمثلة تفصل بين دور الأصيل والوكيل، وتراجع نسبة الأتعاب، وتغير مزيج الأعمال قبل مقارنة تقييمات الأسهم.
قد يبدو سهم يتداول عند قيمة منشأة تعادل 2.4 مرة إيراداته أرخص من سهم عند 12 مرة، كما يبدو هامش ربح إجمالي قدره 100% أقوى من هامش 20%. لكن المقارنتين قد تبدأان من مقام مختلف: نشاط يثبت قيمة البيع كاملة، وآخر لا يثبت إلا أتعاب ترتيب المعاملة. الأرقام المرتفعة أو المنخفضة وحدها لا تحسم الأفضلية.
في المثال التالي، يحقق كل نشاط مجمل ربح قدره 20 وربحا تشغيليا قدره 12. ما يتغير أولا هو الإيراد الذي تقسم عليه تلك الأرباح. وللوصول إلى قراءة مفيدة، ينبغي فصل طريقة عرض الإيراد عن القدرة الفعلية على تحصيل الأتعاب وعن مزيج الأنشطة. لكل منها أثر مختلف لا يصلح تفسيره بالسبب نفسه.
في إطار المعيار الدولي للتقرير المالي 15، يبدأ الحكم بتحديد السلعة أو الخدمة المعينة التي وعد العقد بتقديمها. الأصيل يسيطر عليها قبل نقلها إلى العميل، أما الوكيل فيرتب قيام طرف آخر بتقديمها. لذلك يثبت الأصيل المقابل المتعلق بها بالإجمالي، بينما يثبت الوكيل أتعابه أو عمولته. ليست المعالجة خيارا حرا لرفع نمو الإيراد أو تحسين هامش الربح مع بقاء وقائع العقد كما هي.
تساعد المسؤولية الأساسية عن الوفاء بالوعد، ومخاطر المخزون، وحرية تحديد السعر في تقييم السيطرة. لكنها أدلة وليست تصويتا بين ثلاثة شروط. إصدار الفاتورة، أو استلام المبلغ كاملا، أو وصف الشركة بأنها منصة لا يكفي وحده لإثبات الصفة. وقد تكون الشركة أصيلا في وعد تعاقدي ووكيلا في وعد آخر، فلا يصح منحها وصفا دائما يشمل كل نشاطها.
الوثائق التي يحتاجها المستثمر هي سياسة الاعتراف بالإيراد، ووصف التزامات الأداء، والإيضاحات عن الأحكام المهمة. إذا لم تكشف هذه الوثائق الحقائق اللازمة، فإن النتيجة قد تظل غير محسومة. تحويل الإيرادات كلها إلى مبلغ صاف تقديري لا يعوض غياب دليل السيطرة، ولا يمنح أساسا لاتهام شركة بخطأ محاسبي.
نفترض نشاطين مختلفين في وقائعهما التعاقدية، يدعمان تصنيف أحدهما أصيلا والآخر وكيلا. جميع المبالغ بملايين وحدات العملة الافتراضية نفسها، وللفترة المالية نفسها. تبلغ معاملات العميل النهائي 100 في الحالتين، وتبلغ تكلفة الشراء أو المبلغ الواجب تحويله إلى المورد 80. يتبقى 20 قبل مصروفات تشغيلية أخرى قيمتها 8.
لعزل أثر المقام، لا يضع النموذج تكلفة مبيعات إضافية على نشاط الوكيل. كما يستبعد الضرائب والمبالغ المرتجعة والتمويل وفروق توقيت التحصيل والسداد وسائر التكاليف. المقارنة ليست بين طريقتين اختياريتين للعقد نفسه، ولا تفترض أن المخاطر أو رأس المال المطلوب متساويان في الواقع.
| المؤشر | نشاط بصفة الأصيل | نشاط بصفة الوكيل |
|---|---|---|
| قيمة معاملات العملاء، مليون وحدة نقدية | 100 | 100 |
| الإيراد المثبت، مليون وحدة نقدية | 100 | 20 |
| تكلفة المبيعات، مليون وحدة نقدية | 80 | 0 |
| مجمل الربح، مليون وحدة نقدية | 20 | 20 |
| هامش مجمل الربح، % | 20% | 100% |
| الربح التشغيلي، مليون وحدة نقدية | 12 | 12 |
| هامش الربح التشغيلي، % | 12% | 60% |
| قيمة المنشأة المفترضة، مليون وحدة نقدية | 240 | 240 |
| قيمة المنشأة إلى الإيرادات، مرة | 2.4 | 12 |
| قيمة المنشأة إلى الربح التشغيلي، مرة | 20 | 20 |
يثبت الأصيل إيرادا 100 وتكلفة مبيعات 80، فيبقى مجمل ربح 20. ويثبت الوكيل إيراد أتعاب 20، ومع عدم وجود تكلفة إضافية في الفرض يصبح مجمل ربحه 20 أيضا. لكن 20÷100 يساوي هامشا قدره 20%، و20÷20 يساوي 100%. وبعد طرح المصروفات الأخرى البالغة 8، يكون الربح التشغيلي 12 في النشاطين، فيما يبلغ هامشه 12% و60%.
لم يرتفع مبلغ الربح لمجرد ارتفاع النسبة. والهامش البالغ 100% نتيجة مباشرة لتبسيط التكاليف، وليس قاعدة لجميع الوكلاء؛ فقد يتحمل الوكيل تكاليف مباشرة لتنفيذ الخدمة. كما أن المتبقي 20 هنا مجرد مجموع تحليلي وسيط، لا صافي ربح ولا تدفق نقدي حر ولا مقياس محاسبي موحد يمكن تطبيقه على كل الشركات باسم الإيراد الصافي.
نعطي كلا النشاطين قيمة منشأة مفترضة قدرها 240 في تاريخ التقييم نفسه. ينتج للأصيل 240÷100=2.4 مرة، وللوكيل 240÷20=12 مرة. الفارق البالغ خمسة أضعاف لا يرجع في المثال إلى اختلاف الربح التشغيلي. كذلك فإن تساوي قيمة المنشأة مدخل لعزل أثر الإيراد، وليس نتيجة تقول إن النشاطين يستحقان القيمة العادلة نفسها.
عند استخدام الربح التشغيلي بتعريف موحد، يصبح المضاعف 240÷12=20 مرة لكل منهما. يزيل ذلك اختلافا بعينه في أساس الإيرادات، لكنه لا يكمل التقييم. فالإنفاق الرأسمالي ورأس المال العامل وإعادة الاستثمار والنمو والتعرض التعاقدي قد تختلف. ولا يجوز استبدال الربح التشغيلي بصافي الربح أو الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك أو النقد القابل للتوزيع.
يحتاج البسط أيضا إلى ضبط من خلال ربط قيمة المنشأة بالقيمة السوقية وصافي الدين، حتى لا تختلط قيمة حقوق المساهمين بقيمة النشاط كله. ثم يجب توحيد فترة الإيراد ونطاق التجميع والتمييز بين التاريخي والمتوقع. مقارنة إيراد قطاع بإيراد مجموعة موحدة لا تصبح صحيحة لمجرد أن العمودين يحملان الاسم نفسه.
نثبت الآن أساس الوكالة، ونغير شروط النشاط فقط. نرمز إلى قيمة المعاملات المتسقة التعريف بالرمز G، وإلى إيراد الأتعاب مقسوما عليها بالرمز t، وإلى المصروفات التشغيلية الأخرى بالرمز O. مع عدم إضافة تكلفة مبيعات، يكون الإيراد G×t والربح التشغيلي G×t−O. هذه النسبة لا تطابق بالضرورة كل معدل تحصيل تنشره شركة وفق تعريف خاص بها.
إذا ارتفعت G من 100 إلى 120 وانخفضت t من 20% إلى 15%، يتراجع الإيراد من 20 إلى 18. ومع بقاء O عند 8، يهبط الربح من 12 إلى 10. تنمو قيمة المعاملات 20%، بينما ينخفض الإيراد 10% والربح بمقدار السدس تماما، أي نحو 16.666667%. لم يحدث انتقال محاسبي من الإجمالي إلى الصافي؛ بل انخفض الدخل المتحقق من كل وحدة من قيمة النشاط.
| سيناريو مستقل | قيمة المعاملات، مليون وحدة نقدية | إيراد الأتعاب إلى قيمة المعاملات | الإيراد، مليون وحدة نقدية | مصروفات تشغيلية أخرى، مليون وحدة نقدية | الربح التشغيلي، مليون وحدة نقدية |
|---|---|---|---|---|---|
| الحالة الأساسية | 100 | 20% | 20 | 8 | 12 |
| نمو قيمة المعاملات 20% وتراجع نسبة الأتعاب إلى 15% | 120 | 15% | 18 | 8 | 10 |
| الحفاظ على الربح والمصروفات عند 8 | 120 | 1/6 ≈ 16.666667% | 20 | 8 | 12 |
| الحفاظ على الربح مع ارتفاع المصروفات إلى 10 | 120 | 11/60 ≈ 18.333333% | 22 | 10 | 12 |
للحفاظ على الربح السابق البالغ 12، يجب أن تحقق النسبة المعادلة t=(12+O)÷G. عند G120 وO8، يكون الحد الدقيق 1/6، نحو 16.666667%. وإذا زادت المصروفات إلى 10، يصبح الحد 22/120=11/60، نحو 18.333333%. تستخدم مبالغ الجدول الكسور الدقيقة، أما النسب المعروضة فمقربة، ولا يمثل فرق التقريب تغيرا في الربح.
تجاوز الحد المناسب يرفع الربح فوق 12؛ ومساواته تحافظ عليه فقط. أما تجنب الخسارة فسؤال آخر: عند G120 وO8 يكفي 8/120=1/15، نحو 6.666667%، للوصول إلى ربح تشغيلي صفري. لا يصح استخدام حد التعادل الأقل لإثبات أن جودة النمو محفوظة. كما أن هذه الحدود تتغير مع المدخلات، وليست معيار سلامة عاما للمنصات.
في المثال الثالث المستقل، تجمع شركة بين نشاط أصيل ونشاط وكيل لهما حقائق سيطرة مختلفة بالفعل. تثبت قيمة المعاملات الكلية عند 100، وما يتبقى قبل المصروفات الأخرى عند 20% في كلا النشاطين، وإجمالي تلك المصروفات عند 8. يمثل a حصة نشاط الأصيل من قيمة المعاملات، لا حصته من عدد الصفقات.
الإيراد المثبت يساوي 100a+20(1−a)=20+80a، وتكلفة المبيعات 80a. لذلك يظل مجمل الربح 20 والربح التشغيلي 12 في هذا النموذج. إذا انخفضت حصة الأصيل من 75% إلى 25%، ينخفض الإيراد من 80 إلى 40، ويرتفع هامش مجمل الربح من 25% إلى 50% وهامش التشغيل من 15% إلى 30%.
نصف الإيراد وضعف الهوامش لا يعنيان نصف الربح أو ضعف القدرة على توليده. الذي تغير هو وزن نشاطين مختلفين، وليس السماح بتبديل السياسة لعقد لم يتغير. وقد يصاحب التحول الحقيقي تغير في المخزون والمرتجعات والتعرض الائتماني والتمويل، فلا يفترض ثباتها لمجرد ثباتها في المثال.
إسناد الحركة إلى المزيج وحده يحتاج بيانات تؤيد افتراضات قيمة المعاملات والجزء المحتفظ به والتكاليف. وعند غياب تفصيل القطاعات، لا يصبح طرح حصة مورد مقدرة من كل الإيرادات نموا قابلا للمقارنة ومثبتا. ينبغي فصل ما تم التحقق منه عما لا يزال تقديرا.
استلام 100 مع التزام بدفع 80 إلى المورد لا يجعل المبلغ كله قابلا للتوزيع. وفي الاتجاه الآخر، إثبات إيراد 20 لا يثبت تحصيله بالفعل أو خلوه من القيود. مواعيد التحصيل والتسوية وحقوق الاسترداد تحتاج مطابقة مستقلة. وحكم الأصيل والوكيل في الإيرادات لا يحل محل قواعد العرض بالصافي في قائمة التدفقات النقدية أو التحقق من الالتزامات المرتبطة بالأرصدة.
تتأثر المقارنة أيضا بتعريف قيمة المعاملات: هل يشمل الضرائب والشحن والطلبات الملغاة؟ هل يقتصر على العمليات المكتملة؟ وكيف تعامل الخصومات والدعم وحوافز العملاء والمبالغ المرتجعة؟ قد تستخدم شركتان اسم نسبة الأتعاب نفسه بينما تختلف مكونات البسط والمقام. يجب إعادة بناء التعريف قبل تفسير تحركه.
وقد تختلف معالجة تكاليف العاملين والتقنية والتنفيذ بين تكلفة المبيعات والمصروفات الأخرى، فتختلف دلالة الهامش حتى عندما يتقارب مجمل الربح. قلة المخزون لدى الوكيل لا تلغي مخاطر العملاء والموردين والتشغيل والعقود. الهامش المرتفع نقطة للبحث، وليس برهانا منفردا على قوة النشاط أو على خلل في التقارير.
الاستنتاج المفيد يحدد موضع التغير: مقام الإيراد، أو مزيج الأنشطة، أو الربح بعد التكاليف. عندها فقط تصبح المضاعفات والهوامش أدوات لفهم القيمة، لا أحكاما جاهزة تحول اختلاف العرض إلى تفوق اقتصادي أو تخفي تراجعا حقيقيا في الدخل.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك


