


- WTI
- XAUUSD
- XAGUSD
- USDX


أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق









ارتفاع التقلب الضمني فوق التاريخي لا يكفي لإثبات وجود عائد متوقع موجب. نفصل بين الماضي والتوقع والتسوية النقدية، ونحسب كيف تتغير نتيجة بائع التباين رغم ثبات السعر النهائي، وأين تقلب الاحتمالات والتكاليف الإشارة.
إذا كان التقلب التاريخي نحو 15.87%، بينما يعادل مستوى تسعير التباين المستقبلي تقلبا قدره 20%، فقد يبدو الفرق مكسبا جاهزا للبائع. لكن المقارنة تجمع رقما يصف الماضي بآخر يتعلق بفترة لم تبدأ نتائجها بعد. لا يمكن تحويل هذا الفرق إلى ربح متوقع، فضلا عن ربح مضمون، من دون تحديد التوقع وقاعدة الدفع وحجم التعرض النقدي.
لفهم علاوة مخاطر التباين، نحتاج إلى ثلاثة حسابات منفصلة: ما رصدناه بالفعل، وما نتوقعه للمستقبل، وما تسفر عنه التسوية في النهاية. الأرقام التالية مثال افتراضي قابل لإعادة الحساب، وليست أسعارا حية أو وصفا لعقد متاح للتنفيذ الآن. والهدف هو معرفة أي افتراض ينقلنا من حساب إلى آخر.
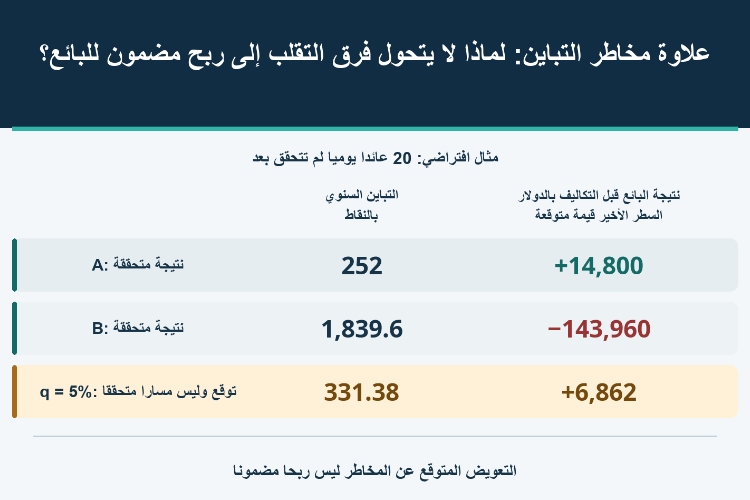
نفترض أن العوائد اللوغاريتمية اليومية العشرين الماضية تكونت من عشرة أزواج، كل زوج منها +0.01 ثم −0.01. مجموع المربعات يساوي 0.0020. وباعتماد 252 يوم تداول للسنة، نحصل على تباين سنوي قدره 252 نقطة وتقلب تاريخي يساوي √252، أي 15.874508%. هذا وصف لمسار اكتمل، لا مشاهدة مباشرة لما سيحدث في العشرين يوما المقبلة.
أما التقلب المكافئ البالغ 20% فيقابله تباين قدره 400 نقطة لأن 20² = 400. الفرق بين 400 و252 يساوي 148 نقطة تباين. وإذا طرحنا رقمي التقلب نفسيهما، يصبح الفرق نحو 4.125492 نقطة مئوية. الوحدتان مختلفتان، ولا تمثل أي منهما نقدا. كما أن 400 نقطة لا تعني عائدا بنسبة 400% ولا علاوة خيار مدفوعة بقيمة 400 دولار.
يمكن اعتبار 148 نقطة تقديرا لعلاوة مستقبلية فقط بعد اختيار افتراض إضافي: استعمال التباين الماضي البالغ 252 نقطة بوصفه توقعا للفترة التالية. هذا اختيار لنموذج يمكن اختباره، وليس حقيقة يثبتها الرسم البياني. فقد تتغير احتمالات التحركات الكبيرة أو الأحداث المنتظرة أو ظروف السوق، بينما تبقى بيانات الماضي كما هي.
نستخدم هنا الاصطلاح الذي يجعل العلاوة موجبة عندما يكون الفرق الآتي موجبا: VRP = EQ[RV] − EP[RV]، على أن تشير RV في الطرفين إلى التباين المستقبلي نفسه. Q هي أوزان التسعير، وP هي الاحتمالات الإحصائية المستخدمة لتوقع النتائج في العالم الفعلي. ليستا رمزين للصعود والهبوط. والتوقع تحت P غير مشاهد مباشرة؛ يجب تقديره اعتمادا على نموذج ومعلومات متاحة.
إذا كان K مستوى تسعير مناسبا ومطابقا لتعريف التباين محل التوقع، فإن K ناقص التوقع يعطي تقديرا نموذجيا للعلاوة. لكن مساواة K تماما بالتوقع تحت Q تفترض عقدا مثاليا قيمته الابتدائية صفر. وقد تستلزم شروط التمويل والضمان والتنفيذ تعديلات في الواقع. لذلك لا يجوز افتراض أن التقلب الضمني لخيار واحد قريب من السعر الحالي، أو مربع VIX، يمثل تلقائيا K قابلا للتداول.
في مثالنا لا تكون أي ملاحظة قد تحققت عند البداية. ينتج عن 21 سعرا يوميا 20 عائدا لوغاريتميا بصيغة عشرية: rᵢ = ln(Pᵢ/Pᵢ₋₁). وتحسب نقاط التباين السنوي وفق RV = 10,000 × (252/20) × Σrᵢ². لا نطرح متوسط العائد، ولا نستبدل المقام 20 بالعدد 19. هذه قاعدة محددة لحساب الدفع، لا تقدير للانحراف المعياري لعينة مع تصحيح درجات الحرية.
نفترض K = 400، وتعرضا إجماليا قدره 100 دولار لكل نقطة تباين، وفائدة صفرا، ومن دون تعديل ائتماني أو تكاليف في البداية. نتيجة البائع قبل التكاليف عند نهاية الفترة هي 100 × (400 − RV)، ونتيجة المشتري معكوسة الإشارة. مبلغ 100 دولار لكل نقطة مقياس للتعرض المفترض، وليس رأس مال مستثمرا ولا مضاعف عقد بورصة محدد. وبالتالي لا يصلح مقاما لحساب نسبة العائد على رأس المال.
يتكون المسار A من عشرة أزواج +0.01 و−0.01. أما B فيكرر تسعة أزواج خلال الأيام الثمانية عشر الأولى، ثم يسجل −0.08 و+0.08 في اليومين الأخيرين. يبدأ المساران من 100، ويبلغان 100 في اليوم 18، وينتهيان عند 100. وفي B تعادل الحركتان الأخيرتان تغيرين عاديين يقاربان −7.688365% و+8.328707%، لا هبوطا عاديا بنسبة 8% يعقبه ارتفاع بنسبة 8%.
| المقياس | المسار A: تذبذب اعتيادي | المسار B: تغيران لوغاريتميان كبيران |
|---|---|---|
| السعر في اليوم 19 | 101.005017 | 92.311635 |
| السعر في اليوم 20 | 100 | 100 |
| مجموع مربعات العوائد اللوغاريتمية بصيغة عشرية | 0.0020 | 0.0146 |
| التباين السنوي بالنقاط | 252 | 1,839.6 |
| التقلب السنوي المتحقق | 15.874508% | 42.890558% |
| ربح البائع أو خسارته قبل التكاليف بالدولار | +14,800 | −143,960 |
يمكن إعادة حساب B مباشرة: 10,000 × (252/20) × [18 × 0.01² + 2 × 0.08²] = 1,839.6 نقطة. وبذلك يخسر البائع قبل التكاليف 143,960 دولارا، إذ تساوي النتيجة 100 × (400 − 1,839.6) = −143,960. في المقابل، يربح في A مبلغ 14,800 دولار. تعافي السعر لا يمحو مربعات العوائد المتراكمة؛ فالهبوط والارتفاع يضيفان مساهمتين موجبتين إلى التباين.
القياس هنا يعتمد فقط على القيم اليومية المحددة، وليس على أعلى سعر وأدناه داخل اليوم. تغيير تواتر الرصد يغير المسألة. كذلك فإن المسارين مثالان لنتيجتين في التباين، وليسا توصيفا كاملا لعملية سعر قابلة للتداول وخالية من المراجحة. ولا يمكن استخراج احتمالات Q المعايرة من السوق اعتمادا عليهما.
نضع الآن توزيعا افتراضيا مستقلا للتباين المستقبلي: 252 نقطة باحتمال 1 − q، و1,839.6 نقطة باحتمال q. قيمة q مدخل معلن لاختبار الحساسية، وليست احتمالا حقيقيا قدرناه من الأيام العشرين الماضية. يصبح التباين المتوقع 252 + 1,587.6q، ويصبح الفرق بين K والتوقع 148 − 1,587.6q.
| الاحتمال المفترض للتباين المرتفع q | التباين السنوي المتوقع بالنقاط | K ناقص التوقع بالنقاط | نتيجة البائع المتوقعة قبل التكاليف بالدولار | إجمالي التكاليف المفترضة بالدولار | نتيجة البائع المتوقعة بعد التكاليف بالدولار |
|---|---|---|---|---|---|
| 5% | 331.38 | +68.62 | +6,862 | 1,000 | +5,862 |
| 10% | 410.76 | −10.76 | −1,076 | 1,000 | −2,076 |
عند q = 5%، تبلغ النتيجة المتوقعة قبل التكاليف 6,862 دولارا. نصل إليها بضرب 68.62 نقطة في 100 دولار، أو بترجيح النتيجتين النقديتين: 0.95 × 14,800 + 0.05 × (−143,960) = 6,862. وعند q = 10%، تتحول النتيجة المتوقعة إلى خسارة قدرها 1,076 دولارا. البيانات الماضية وK لم يتغيرا؛ الذي تغير هو تقدير احتمال النتيجة مرتفعة التباين.
مبلغ 6,862 دولارا ليس نتيجة متحققة ثالثة، بل متوسط مرجح للنتيجتين في النموذج. هذه نقطة مهمة عند قراءة الرسم: السطر الثالث توقع لا مسار إضافي. وبالمثل، لا يجوز تسمية الجذر التربيعي للتباين المتوقع «التقلب المتوقع» من دون تمييز، لأن √E[RV] لا يساوي عموما E[√RV].
تكون النتيجة المتوقعة قبل التكاليف موجبة عندما يكون q < 148/1,587.6، أي أقل من نحو 9.322247%. وعند المساواة تصبح صفرا. إذا أضفنا تكلفة إجمالية ثابتة مفترضة قدرها 1,000 دولار، فإنها تعادل 10 نقاط تباين عند تعرضنا المحدد. ويصبح شرط النتيجة الصافية الموجبة q < (148 − 10)/1,587.6، أي أقل من نحو 8.692366%.
هذه التكلفة افتراض توضيحي وليست جدول رسوم بورصة. عند q = 5% تبقى نتيجة صافية متوقعة قدرها +5,862 دولارا، بينما تصبح عند q = 10% مساوية −2,076 دولارا. لكن التوقع الموجب في الحالة الأولى لا يمنع تحقق الخسارة البالغة 143,960 دولارا قبل التكاليف. ومع التكلفة نفسها تبلغ الخسارة الصافية لذلك الناتج 144,960 دولارا.
ولا يمثل الحد 8.69% قاعدة سوقية ثابتة. تغيير شدة الصدمة أو مستوى K القابل للتنفيذ يغير حد النتيجة قبل التكاليف. أما زيادة حجم التعرض الموجب وحدها فلا تغير هذا الحد؛ ومع تثبيت التكلفة الإجمالية عند 1,000 دولار، تؤثر التكلفة لكل وحدة تعرض في الحد بعد التكاليف. وتغيير q يغير موقع التوقع بالنسبة إلى الحد، لا الحد نفسه. لذلك ينبغي اختبار الاحتمال وحجم الصدمة بصورة منفصلة. عملية رابحة واحدة لا تثبت وجود تعويض موجب طويل الأجل، وخسارة واحدة لا تنفيه تلقائيا. يجب فصل انحراف نتيجة فردية عن الخطأ المنهجي في توقع النتائج.
ينبغي أن يغطي التسعير والتوقع الفترة المستقبلية نفسها. وعند اختلاف آجال الاستحقاق، يلزم أولا مواءمة فترات الرصد باستخدام التباين الآجل. أما العقد الذي بدأت فترة قياسه، ففيه جزء متحقق معلوم وجزء متبق غير مؤكد. لا يجوز معاملته كما لو أن عوائده العشرين كلها ما زالت في المستقبل.
بيع خيار واحد أو تركيب سترادل أو إدارة محفظة محوطة بالدلتا لا يعطي تلقائيا الدفع الخطي لهذا المثال. لاتجاه السعر وغاما وتوقيت إعادة التحوط وتكاليفه أثر مستقل. كما قد تفرض التسويات اليومية لهامش التغير ومتطلبات الضمان حاجة إلى سيولة قبل ظهور الربح النهائي. نموذجنا يحسب التسوية الصافية النهائية، ولا يحسب مسار التمويل خلال الفترة.
السعر الوسطي أيضا ليس وعدا بتنفيذ الحجم المطلوب. يجب مطابقة جهة عرض السعر وحجم التعرض والتكاليف مع الأداة الفعلية. وتتبع القيم الختامية والملاحظات المفقودة واضطرابات التداول شروط العقد، لا إعدادا نختاره على الرسم. حذف يوم ثم تغيير عدد الملاحظات من دون الرجوع إلى القواعد قد ينتج رقما صحيحا حسابيا لكنه يخص دفعا مختلفا.
النتيجة المفيدة ليست أن «التقلب الضمني أعلى، إذن البائع سيربح». بل هي تحديد التوقع والسعر والتكلفة التي تدعم نتيجة موجبة، وبيان الشروط التي تكفي لإبطالها. من دون ذلك يبقى الفرق الظاهر مقارنة بين رقمين، لا دليلا على ميزة قابلة للقياس.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك


