


- USDX
- XAUUSD
- XAGUSD
- WTI


أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق
















ارتفاع الكوبون لا يضمن ثبات سعر السند. توضح أربعة سيناريوهات الفرق بين الهامش التعاقدي والهامش المطلوب في السوق، وأثر تثبيت الدفعة المقبلة، وكيف يصبح عائد الاحتفاظ لربع سنة سالبا عند البيع رغم الحصول على الفائدة.
قد يشتري المستثمر سندا بفائدة متغيرة كي يتجنب تآكل قيمته عند صعود أسعار الفائدة، ثم يفاجأ بانخفاض سعره رغم استمرار صرف الكوبون. تفسير ذلك يبدأ من طبيعة الحماية التي يوفرها العقد: فهو يربط الفائدة بمؤشر محدد، لكنه لا يعوض حامل السند تلقائيا عن كل تغير في مخاطر المصدر أو ظروف التداول.
هناك أيضا مسألة توقيت. إذا ثبتت الدفعة المقبلة بالفعل، فلن ترتفع بأثر رجعي مع المؤشر. ولهذا ينبغي قراءة السند عبر مسارين: النقد الذي يلتزم المصدر بدفعه، والعائد الذي يطلبه المشتري كي يقبل هذا النقد في المستقبل. التباعد بين المسارين يفسر كيف تجتمع فائدة متزايدة مع خسارة في القيمة السوقية.
الصيغة المبسطة للكوبون هي الفائدة المرجعية مضافا إليها هامش تعاقدي ثابت. فإذا كانت المرجعية 4% والهامش نقطة مئوية واحدة، بلغ معدل الكوبون السنوي 5%. النقطة الإضافية جزء من شروط الإصدار؛ لا تتغير لمجرد أن المستثمرين أصبحوا يطلبون تعويضا أكبر.
أما الهامش المطلوب في السوق، أو هامش الخصم، فهو العائد الإضافي المستخدم في تقييم السند وفق افتراضات معينة. قد يزيد بسبب تغير النظرة إلى الجدارة الائتمانية للمصدر، أو ضعف السيولة، أو تغير تسعير المخاطر عموما. ارتفاعه يرفع معدل خصم التدفقات المستقبلية، بينما يظل الهامش التعاقدي في حساب الكوبون كما هو. استخدام الهامش المطلوب بدلا من الهامش التعاقدي لتقدير الدفعات المستقبلية يعني تغيير العقد داخل النموذج.
وتحتاج قراءة العقد إلى فصل موعد رصد الفائدة أو إعادة تحديدها عن موعد صرفها وعن تاريخ الاستحقاق. سندات الخزانة الأمريكية ذات الفائدة المتغيرة، مثلا، مدتها سنتان وتدفع الفائدة كل ثلاثة أشهر، لكن مؤشرها يُحدَّث أسبوعيًا استنادا إلى أعلى معدل خصم مقبول في أحدث مزاد لأذون الخزانة لأجل 13 أسبوعا، مع بقاء الهامش الثابت دون تغيير. يبين المثال أن دورية الدفع لا تساوي بالضرورة دورية إعادة تحديد الفائدة؛ ولا ينقل خصائص الدين الحكومي إلى سند شركة.
وقد يتحدد الكوبون مقدما في بداية الفترة، أو يحسب في نهايتها بتراكم معدلات الفائدة لليلة واحدة على أساس مركب. عند الحساب اللاحق، تؤثر إزاحة فترة الرصد، والرجوع إلى معدلات أيام سابقة، وتأخير الدفع في النتيجة. تتناول مواد لجنة أسعار الفائدة المرجعية البديلة ARRC المتعلقة بـSOFR هذه الفروق. عبارة «فائدة تُدفع كل ثلاثة أشهر» وحدها لا تكفي لإعادة حساب الدفعة أو مساواة السند بوديعة لثلاثة أشهر.
لنستخدم سند شركة افتراضيا بقيمة اسمية 100، بقيت على استحقاقه سنتان، مع ثماني دفعات ربع سنوية. تحدد الفائدة في بداية كل فترة من 90 يوما وتدفع في نهايتها، على أساس سنة من 360 يوما. المرجعية 4% والهامش التعاقدي 1%، ولذلك تبلغ دفعة كل ثلاثة أشهر 100 × 5% × 90/360 = 1.25.
نقيم السند بعد صرف دفعة مباشرة وتثبيت فائدة الفترة المقبلة، فتكون الفائدة المستحقة غير المدفوعة صفرا، ويصبح الكوبون الأول معروفا عند 1.25. أي صدمة لاحقة للفائدة لا تعيد كتابة هذه الدفعة. التغيير يطال تقديرات الدفعات من الثانية إلى الثامنة بحسب السيناريو.
نفترض داخل كل سيناريو مسارا ثابتا للفائدة المرجعية وهامشا مطلوبا ثابتا. معدل الخصم هو مجموعهما كمعدل سنوي اسمي مع احتساب الفائدة المركبة كل ثلاثة أشهر. لا يتضمن المثال خيار استدعاء السند، أو سقفا أو حدا أدنى للفائدة، أو سدادا تدريجيا للأصل، أو رسوما أو ضرائب أو تغيرا في العملة أو قفزة مفاجئة إلى التعثر. هذه افتراضات لقياس الحساسية، وليست أسعار تداول فعلية أو توقعا للفائدة.
يُحسب السعر بقسمة كل كوبون على العامل [1 + (r + m)/4] مرفوعًا إلى رقم دفعته، ثم جمع النتائج وإضافة القيمة الحالية للأصل 100 عند الدفعة الثامنة. يرمز r إلى الفائدة المرجعية وm إلى الهامش المطلوب، ويعبر عنهما في المعادلة بصيغة عشرية. عندما يساوي الهامش المطلوب الهامش التعاقدي، وكلاهما 1%، تكون كل دفعة 1.25 ويكون السعر 100. الوصول إلى القيمة الاسمية نتيجة لهذه الشروط المتوافقة، وليس وعدا بسعر بيع ثابت.
ابدأ بحالة يبدو فيها أن السند محمي جيدا: الهامش المطلوب يبقى 1%، بينما ترتفع المرجعية من 4% إلى 6% بعد تثبيت الدفعة الأولى مباشرة. الكوبون الأول يظل 1.25؛ أما الدفعات السبع التالية فتقدر عند 1.75 لكل ربع سنة. بخصم هذه التدفقات عند 7% سنويا، نحصل على سعر 99.5086.
إذن توجد خسارة سعرية صغيرة حتى مع ثبات الهامش المطلوب. مصدرها الفترة التي ينتظر خلالها المستثمر دخول الفائدة الأعلى في الحساب. وإذا بقيت الافتراضات ذاتها حتى موعد الدفع وإعادة التحديد المقبل، يصبح السعر بعدهما 100. ويمكن اختصار حساب اليوم إلى 101.25 / 1.0175 = 99.5086، أي خصم قيمة السند البالغة 100 عند الموعد المقبل، مضافًا إليها الكوبون المثبت، لمدة ربع سنة واحدة.
يعتمد هذا الاختصار على تساوي الهامشين واستمرار الشروط المبسطة. وهو لا يعني أن الشركة ستسترد السند بالقيمة الاسمية بعد ثلاثة أشهر، ولا يصح نقله إلى إصدار له سقف فائدة أو إعادة تحديد مختلفة. الفائدة المرتفعة تخفف الحساسية بعد أن تدخل فعليا في التدفقات، أما موعد دخولها فهو جزء من المخاطرة.
لنعد إلى مرجعية 4%، ونرفع الهامش المطلوب وحده من 1% إلى 3%. لم يتغير عقد الدفع، فتظل جميع الكوبونات الثمانية 1.25. لكن معدل الخصم صار 7% سنويا، أي 1.75% لكل ربع سنة. تنخفض القيمة الحالية للدفعات والأصل إلى 96.2975، بما يقارب 3.70% عن القيمة الاسمية.
إعادة تحديد الكوبون عند مرجعية لم تتغير لا تسد الفارق الإضافي البالغ نقطتين مئويتين. لهذا لا يكفي انتظار موعد إعادة التحديد لكي يعود السعر إلى 100. هذه هي أهمية الفصل بين العائد المرجعي وهامش الائتمان في تسعير السندات. كما أن الهامش ليس احتمالا إحصائيا جاهزا للتعثر؛ يتضمن تسعير السوق تعويضات قد تتصل بالسيولة وعوامل أخرى. استبعاد التعثر الفوري من النموذج لا يثبت الهامش ولا يفصل مكوناته.
| السيناريو الافتراضي | الفائدة المرجعية | الهامش المطلوب | الكوبون المقبل | الكوبونات اللاحقة لكل ربع سنة | السعر لكل 100 من القيمة الاسمية |
|---|---|---|---|---|---|
| دون تغيير | 4% | 1% | 1.25 | 1.25 | 100.0000 |
| اتساع الهامش المطلوب | 4% | 3% | 1.25 | 1.25 | 96.2975 |
| ارتفاع الفائدة المرجعية | 6% | 1% | 1.25 | 1.75 | 99.5086 |
| ارتفاع الاثنين معا | 6% | 3% | 1.25 | 1.75 | 95.8874 |
وعندما ترتفع المرجعية إلى 6% والهامش المطلوب إلى 3% معا، يكون الكوبون الأول 1.25، وتكون الدفعات اللاحقة 1.75، لكن الخصم يتم عند 9% سنويا. السعر الصحيح هو 95.8874. أما رفع الكوبون الأول أيضا إلى 1.75 بالخطأ، فينتج سعرا قدره 96.3764، أي مبالغة بنحو 0.489 لكل 100 من القيمة الاسمية. خطأ صغير في توقيت الدفعة يغير نتيجة التقييم بصورة قابلة للقياس.
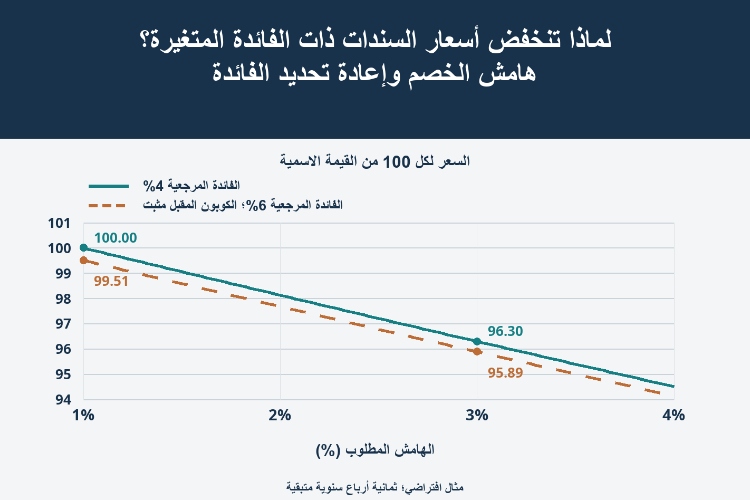
يرسم الشكل حساسية السعر لتغير الهامش المطلوب من 1% إلى 4% في حالتي المرجعية 4% و6%، مع إبقاء الكوبون الأول مثبتا في الحالة الثانية. الخطان ليسا سجلا تاريخيا للأسعار. التقييم الفعلي يحتاج إلى منحنيات آجلة، ومنحنيات مناسبة لتقدير التدفقات وخصمها، وقواعد عد الأيام وتاريخ التسوية. كما تتطلب مقارنة هوامش إصدارين توافق العملة وترتيب الدائنين والخيارات المضمنة وطريقة الحساب.
الحالات السابقة تقارن الأسعار في لحظة واحدة. أما العائد المحقق فيحتاج إلى تحريك الزمن. افترض شراء السند الأصلي عند 100 وبقاء المرجعية 4%. يحصل المستثمر على أول كوبون، 1.25، ثم يبيع بعد اتساع الهامش المطلوب إلى 3%. لم تعد هناك ثماني دفعات متبقية؛ أصبح المتبقي سبعة أرباع سنوية، وسعر الخروج 96.7327.
عائد ربع السنة قبل الرسوم والضرائب هو (96.7327 + 1.25 − 100) / 100 ≈ −2.02%. دخل الفائدة موجود، لكنه لم يعوض الخسارة الرأسمالية. والقول إن الاستثمار حقق 5% استنادا إلى معدل الكوبون السنوي يتجاهل مدة الاحتفاظ وسعر البيع معا.
بين تاريخي دفع، ينبغي استخدام سعر الشراء وسعر البيع شاملين الفائدة المستحقة، ثم إضافة الكوبونات النقدية التي استلمها المستثمر بالفعل فقط. خلط السعر النظيف بالسعر الشامل يعطي عائدا مضللا. وإذا كانت العملة مختلفة عن عملة قياس ثروة المستثمر، فإن تحويل التدفقات قد يغير النتيجة أكثر من حركة سعر السند نفسه.
الاحتفاظ بسند منفرد حتى الاستحقاق يغير قرار البيع، لكنه لا يلغي احتمال عدم السداد. استرداد 100 مشروط بوفاء المصدر والتزامه بشروط الإصدار، ولا يمحو تكلفة الشراء فوق القيمة الاسمية. والصندوق الذي يجدد حيازاته باستمرار ليس سندا منفردا له تاريخ محدد لاسترداد كامل قيمة الاستثمار عند 100.
يصبح هذا التوقع أقوى عندما تكون آلية إعادة التحديد واضحة، والهامش المطلوب مستقرا، والسيولة المتاحة كافية لحجم التداول، والتعرض للعملة مناسبا لاحتياجات المستثمر. لكنه يضعف عند اتساع الهوامش، أو دفع علاوة كبيرة فوق القيمة الاسمية، أو الاعتماد على أسعار قديمة، أو الاضطرار إلى البيع قبل توافر مشتر بسعر مناسب.
ويجب فحص القيود التعاقدية. سقف الفائدة يحد من زيادة الكوبون عند صعود المرجعية، والحد الأدنى يغير استجابته عند هبوطها. وخيار الاستدعاء، أي حق المصدر في الاسترداد المبكر وفق الشروط، قد يقصر فترة الدخل المرتفع. السندات الثانوية وأدوات رأس المال تتطلب تحليلا لحقوق الدائن وترتيبه، أما السند الذي ينتقل من فائدة ثابتة إلى متغيرة فيحتاج إلى تقييم مرحلتين. لا تغطي معادلة السند البسيط كل هذه الحالات.
كذلك لا تتطابق المحافظة على السعر مع المحافظة على الدخل: خفض الفائدة المرجعية قد يصاحب سعرا مستقرا نسبيا وكوبونات مستقبلية أقل. اختيار الأداة يتطلب تحديد أيهما أهم لحاجة المستثمر، مع إبقاء مخاطر الائتمان والتداول ظاهرة في الحساب.
السند ذو الفائدة المتغيرة يوفر قاعدة لتعديل الدخل، ولا يوفر ضمانا لقيمة البيع. الحكم على مخاطره يبدأ من شروط التدفقات وينتهي بالسعر الذي يقبله السوق مقابل تلك التدفقات.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك


