- XAUUSD
- XAGUSD
- WTI
- USDX


أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق













الفرق بين سعر الذهب وAISC ليس نقداً جاهزاً للتوزيع. يربط مثال قابل للحساب بين المبيعات والتكاليف والاستثمار وسداد الدين لاختبار ما يصل فعلاً إلى المساهمين.
قد يرتفع الذهب 10% وتنتهي السنة بنقد أقل لدى شركة التعدين. لا يحتاج ذلك إلى تفسير محاسبي معقد: بيع أونصات أقل، وارتفاع أسعار المدخلات، ومدفوعات لا يشملها مؤشر التكلفة الرئيسي، قد تمتص مكاسب السعر. لذلك ينبغي تتبع السعر الذي قبضته الشركة فعلاً وصولاً إلى الالتزامات التي ما زال عليها دفعها.
تساعد تكلفة الاستدامة الشاملة، المعروفة باختصار AISC، على فهم اقتصاديات استمرار الإنتاج القائم. لكن طرحها من سعر الذهب لا يعطي تلقائياً مبلغاً يمكن توزيعه على المساهمين. سهم المنجم حصة في شركة لها احتياطيات واستثمارات وتمويل، وليس مضاعفاً ثابتاً لعائد المعدن.
AISC مقياس غير موحد ضمن المعايير المحاسبية. قد تكون النفقات الرأسمالية اللازمة لاستمرار التشغيل والمصاريف المركزية مشمولة فيه. أما التوسع وضريبة دخل الشركة وفائدة الاقتراض المعتاد فتحتاج إلى فحص إضافي. وتستحق عقود الإيجار الانتباه: إرشادات مجلس الذهب العالمي المحدثة تتناول الأصل والمكوّن التمويلي للدفعات ذات الصلة، فلا يجوز خصم دفعة مشمولة مرة ثانية.
كذلك ليس كل عنصر في التكلفة نقداً مدفوعاً خلال الفترة. قد تدخل المكافآت بالأسهم وتعديلات أخرى، ولهذا يلزم التوفيق بين العناصر غير النقدية وتوقيت الدفع قبل الانتقال إلى التدفق النقدي. قارن نطاقاً واحداً: منجم أو مجموعة، بيانات موحدة أو حصة ملكية، عملة وفترة متساويتين.
لنفترض سنة افتراضية لا تمثل شركة حقيقية أو سعراً حالياً للذهب. تنتج الشركة وتبيع وتقبض ثمن 100 ألف أونصة بسعر 3000 دولار. تبلغ مجموعة تكاليف الاستدامة 170 مليون دولار، شاملة الإدارة المركزية ورأسمال الصيانة. ولتبسيط هذا المثال وحده، تُدفع كلها في السنة نفسها ولا توجد بنود غير نقدية أو أرصدة منتجات جانبية أو تحوطات أو فروق ملكية.
تكون AISC عند 1700 دولار للأونصة. ومن إيراد 300 مليون يبقى 130 مليون بعد الاستدامة. لكن التوسع يستهلك 25 مليوناً، والفائدة النقدية على دين غير مرتبط بالإيجار 8 ملايين، وضريبة الدخل 20 مليوناً، والزيادة في رأس المال العامل 12 مليوناً. مجموع الاستخدامات الإضافية 65 مليوناً، فيتبقى في النموذج 65 مليون دولار.
هذا مجموع مرحلي محدد قبل سداد أصل الدين والتوزيعات، لا بند قياسي في القوائم ولا صيغة عامة للتدفق النقدي الحر. خصم الصيانة والمركز الإداري مجدداً يكرر التكلفة، بينما تسمية كامل الـ130 مليوناً نقداً حراً تتجاهل الاستخدامات الإضافية المحددة.
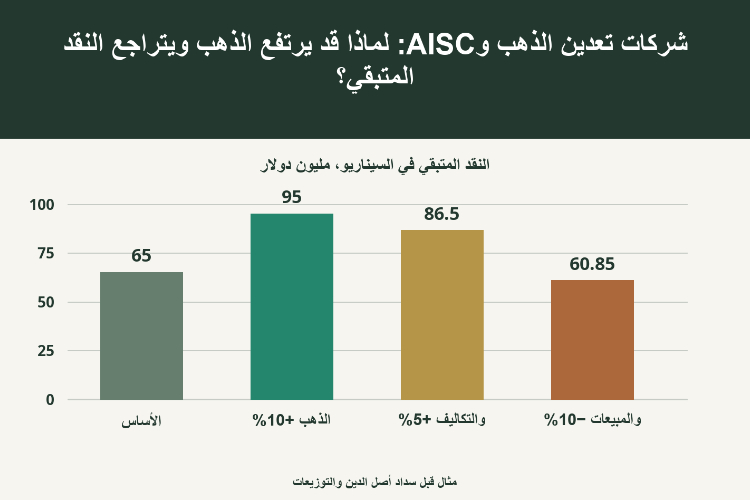
نقسم الـ170 مليوناً إلى 100 مليون ثابتة خلال السنة و700 دولار متغيرة لكل أونصة مبيعة. إذا ارتفع السعر المحقق وحده 10% إلى 3300 دولار، تصبح الإيرادات 330 مليوناً. مع ثبات بقية البنود يبقى 95 مليوناً، بزيادة 46.15%. هذه رافعة تشغيلية تحت افتراضات، وليست توقعاً لارتفاع السهم بالنسبة نفسها.
لنرفع الآن أسعار المدخلات الثابتة والمتغيرة 5%. عند المبيعات نفسها تصبح التكلفة 178.5 مليوناً والنقد 86.5 مليوناً. وإذا تراجعت المبيعات أيضاً 10% إلى 90 ألف أونصة، تبقى التكلفة الثابتة 105 ملايين، والمتغيرة 735 × 90 ألفاً = 66.15 مليوناً. المجموع 171.15 مليوناً مقابل إيرادات 297 مليوناً.
| السيناريو السنوي | الأساس | ارتفاع الذهب فقط | ضغوط مجتمعة |
|---|---|---|---|
| السعر المحقق، دولار للأونصة | 3,000.00 | 3,300.00 | 3,300.00 |
| الأونصات المبيعة | 100,000 | 100,000 | 90,000 |
| الإيراد، مليون دولار | 300.00 | 330.00 | 297.00 |
| استدامة ثابتة، مليون دولار | 100.00 | 100.00 | 105.00 |
| استدامة متغيرة، مليون دولار | 70.00 | 70.00 | 66.15 |
| إجمالي الاستدامة، مليون دولار | 170.00 | 170.00 | 171.15 |
| AISC، دولار للأونصة | 1,700.00 | 1,700.00 | 1,901.67 |
| بعد الاستدامة، مليون دولار | 130.00 | 160.00 | 125.85 |
| استخدامات إضافية، مليون دولار | 65.00 | 65.00 | 65.00 |
| النقد المتبقي، مليون دولار | 65.00 | 95.00 | 60.85 |
بعد الاستخدامات الإضافية البالغة 65 مليوناً يبقى 60.85 مليوناً فقط، أي أقل من الأساس 6.38% رغم ارتفاع الذهب 10%. وتصعد AISC إلى نحو 1901.67 دولار. ضرب التكلفة القديمة للأونصة في حجم أقل يُخفي جزءاً من المصروف الثابت حسابياً، من دون أن يختفي فعلياً.
تفصل الأعمدة الأربعة أثر السعر ثم التكلفة ثم المبيعات. إبقاء الضرائب والتوسع ورأس المال العامل ثابتة هدفه عزل الحساسية، وليس افتراض ثباتها في توقع حقيقي. وقد ترتفع الإتاوات مع السعر، ولا تنخفض المصروفات المتغيرة دائماً بنسبة انخفاض الإنتاج. السيناريو يوضح موضع الضعف، لا احتمال حدوثه.
ارتفاع سعر معدن جانبي قد يخفض AISC الذهب عبر الأرصدة المقابلة من دون تحسن استخراج الذهب نفسه. في نتائج نيومونت لعام 2025 بلغ المؤشر 1358 دولاراً للأونصة على أساس المنتجات الجانبية، و1609 دولارات على أساس المنتجات المشتركة. فرق 251 دولاراً يعكس توزيع التكلفة، وليس تغيراً مفاجئاً في المناجم نفسها.
افحص المقام أيضاً؛ الأونصات المبيعة لا تساوي الإنتاج بالضرورة. المخزون والاستحواذات والتخارجات ونطاق الملكية تغير المقارنة. وقد يغيب عن رقم المنجم ما يدخل ضمن مصاريف المجموعة. وتصنيف الاستثمار كتوسع أو استدامة يستدعي قراءة طبيعة المشروع وتسويته، لا اعتبار تغيير التصنيف دليلاً على الكفاءة.
تأجيل صيانة ضرورية يحسن النقد الحالي لكنه قد ينقل المدفوعات والمخاطر إلى سنوات لاحقة. لذلك لا يكفي ترتيب الوحدة الأقل تكلفة من دون خطة الاستثمار وحالة الأصول.
في الأساس يصل مجموع النموذج إلى الصفر عند (170 + 65) مليوناً مقسومة على 100 ألف أونصة، أي 2350 دولاراً. وفي الضغط المجمع يصبح (171.15 + 65) مليوناً مقسومة على 90 ألفاً، أو نحو 2623.89 دولار. هذه حدود نموذج لسنة واحدة، لا أسعار إغلاق منجم أو قيمة جوهرية أو ضمان سيولة.
إذا استحق فوق ذلك 50 مليون دولار من أصل الدين، فلا يبقى من 60.85 مليوناً سوى 10.85 ملايين قبل الأرباح الموزعة والاستحواذات وبقية الالتزامات المستبعدة. هنا تهم الأرصدة الحالية والتسهيلات الملتزم بها وقيود الاستخدام والمواعيد. إعادة التمويل خيار محتمل وليست حقيقة مضمونة.
قد تحقق الشركة أرباحاً لكن تخيب توقعات كانت أعلى ومحتسبة في سعر السهم. وفي المقابل قد يستهلك مشروع جيد النقد اليوم ويخلق قيمة لاحقاً. تقييم حقوق المساهمين يحتاج إلى عدة سنوات وعمر الاحتياطيات وأصحاب المطالبات الأسبق، لا مجرد مد هامش الأونصة الحالي إلى المستقبل.
السعر المحقق الأعلى أقوى دلالة إذا لم تتدهور المبيعات ونسب الاستخلاص واحتياجات الصيانة والتحصيل معه. أما بيع مخزون قديم أو تأجيل الموردين فينتج تحسناً من نوع آخر. هذا هو الفارق الذي يظهر عند تمييز نمو النقد التشغيلي عن تحرير رأس المال العامل: المال حقيقي، لكن مصدره قد لا يتكرر.
تضعف فرضية الهامش إذا كان السعر المقبوض دون المتوقع، أو انخفضت الأونصات القابلة للبيع، أو استهلكت الصيانة المؤجلة والتمويل الفائض. هذه ليست بحد ذاتها إثباتاً لمخالفة، بل إشارة إلى الافتراضات التي يجب تعديلها والإيضاحات التي ينبغي مراجعتها.
السؤال ليس فقط هل الذهب أعلى من AISC، بل كم من هذا التفوق يبقى بعد مبيعات الشركة وإنفاقها والتزاماتها، وكم منه دخل فعلاً في تسعير السهم.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك