


- AUDUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق












قد يعكس الخصم عن القيمة الدفترية ضعف الربحية لا فرصة شراء. مثال قابل للحساب يطابق الأرباح والتوزيعات والقيمة النهائية، ثم يستخرج العائد الضمني عند مضاعف 0.8.
سهم سعره 16 وقيمته الدفترية 20 للسهم يبدو مخصوماً بنسبة 20%. لكن العملية الحسابية لا تثبت أنه رخيص. إذا كانت الأموال المحتجزة في الشركة تحقق باستمرار عائداً أقل مما يطلبه المساهمون، فقد يكون السعر دون الدفتر مبرراً.
يسأل تقييم الدخل المتبقي إن كانت الأرباح تكفي لتعويض تكلفة الفرصة البديلة لرأس مال المساهمين. وهو يحول مقارنة السعر بالدفتر إلى اختبار للربحية وإعادة الاستثمار ومدة استمرار الميزة. التحدي الحقيقي هو اتساق الأرباح والتوزيعات وتغير حقوق الملكية، لا كتابة المعادلة.
الدخل المتبقي للأسهم العادية يساوي الربح العائد إليها مطروحاً منه العائد المطلوب على حقوق الملكية مضروباً في قيمتها الدفترية أول الفترة. وتساوي قيمة السهم الدفتر الحالي مضافاً إليه القيمة الحالية للدخل المتبقي المستقبلي، مخصوماً بتكلفة حقوق الملكية. لا يصلح إحلال فائدة الدين أو المتوسط المرجح لتكلفة جميع مصادر التمويل محل هذا المعدل.
لنفترض حقوقاً أولية قدرها 20 للسهم وربحاً متوقعاً 1.60 ومعدلاً مطلوباً 10%. يبلغ عبء رأس المال 2، فيكون المتبقي −0.40 رغم وجود ربح محاسبي. إنه قياس لتكلفة الفرصة، وليس فاتورة نقدية جديدة أو تنبؤاً بالإفلاس. وفي المقابل لا يثبت المتبقي الموجب وحده وجود النقد اللازم لتوزيع أرباح.
ننتقل إلى سيناريو مستقل: حقوق أولية 20 للسهم، وأرباح 3.00 ثم 2.80 ثم 2.60، وتوزيع سنوي 1.20. عدد الأسهم ثابت، ولا إصدار أو إعادة شراء أو تغيرات في الحقوق تتجاوز مقياس الربح المختار. جميع الأرقام للسهم وبعملة واحدة، والتدفقات في نهاية السنة. لذلك تساوي حقوق آخر المدة حقوق أولها مضافاً إليها الربح ومطروحاً منها التوزيع.
| السنة | حقوق أول المدة | الربح | التوزيع | عبء رأس المال | الدخل المتبقي | حقوق آخر المدة |
|---|---|---|---|---|---|---|
| 1 | 20.00 | 3.00 | 1.20 | 2.00 | 1.00 | 21.80 |
| 2 | 21.80 | 2.80 | 1.20 | 2.18 | 0.62 | 23.40 |
| 3 | 23.40 | 2.60 | 1.20 | 2.34 | 0.26 | 24.80 |
عند 10% تصبح القيمة الحالية للدخل المتبقي في السنوات الثلاث 1 / 1.10 + 0.62 / 1.10² + 0.26 / 1.10³ = 1.6168. إذا أصبح المتبقي صفراً من السنة الرابعة، كانت القيمة الحالية 21.6168. لا يعني ذلك إغلاق الشركة؛ بل أن ربحها اللاحق يعوض بالضبط العائد المطلوب على الحقوق الباقية.
في الفرضية نفسها تساوي قيمة السهم نهاية السنة الثالثة حقوقه الدفترية 24.80. وخصم التوزيعات الثلاثة مع تلك القيمة النهائية ينتج 21.6168 أيضاً. إذا اختلف الحسابان، يجب مراجعة حركة الحقوق والتوقيت وافتراض الاستمرار، لا وصف أحد النموذجين بأنه أكثر تحفظاً لتبرير الفرق.
إذا كان الدخل المتبقي في السنة الرابعة 0.26 واستمر بهذا المبلغ إلى الأبد، فإن قيمة الميزة بنهاية السنة الثالثة هي 0.26 / 10% = 2.60، وتساوي اليوم 1.9534. يرتفع التقييم الإجمالي إلى 23.5702 من دون تغيير أرباح السنوات الثلاث الأولى؛ الذي تغير هو عمر الميزة فقط.
بعد الدفتر الحالي والمتبقي المتوقع صراحة، يكون الحد النهائي هو قيمة الأسهم في نهاية الأفق ناقص حقوقها الدفترية حينها، ثم يخصم إلى اليوم. إضافة قيمة الأسهم النهائية كاملة تحسب رأس المال المحتجز مرتين. وثبات مبلغ المتبقي لا يعني ثبات نسبة العائد على الحقوق إذا تغيرت القاعدة؛ يجب أن تبقى الأرباح والتوزيعات اللاحقة متسقة.
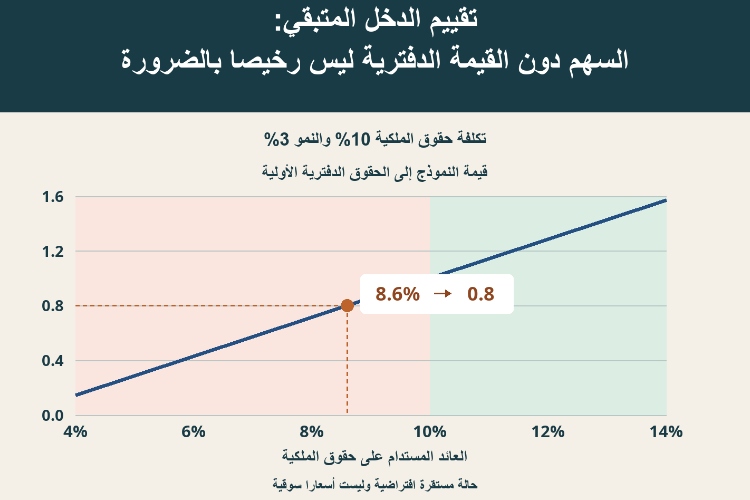
للحساب العكسي نستخدم حالة مستقرة مقيدة: عائد ثابت على حقوق أول المدة، ونمو ثابت g للدفتر تموله الأرباح المحتجزة، وعدد أسهم ثابت وعلاقة محاسبية متطابقة. كذلك تكون تكلفة الحقوق r ثابتة وأكبر من g. عندها فقط تصبح نسبة القيمة إلى الدفتر مساوية للعائد على الحقوق ناقص g، مقسوماً على r ناقص g.
إذا كان r يساوي 10% وg يساوي 3% والعائد على الحقوق 8%، فالنسبة 0.7143، وتبلغ قيمة دفتر قدره 20 نحو 14.2857. الشركة لا تزال رابحة. ولتنمية الحقوق 3% تحتجز 37.5% من الربح، فيبقى توزيع أول قدره 1؛ وحساب 1 / (10% − 3%) يؤكد القيمة. سعر 16 سيكون أعلى من قيمة هذا السيناريو رغم انخفاضه عن الدفتر.
بالعكس، المضاعف 0.8 يعني عائداً على الحقوق قدره 3% + 0.8 × (10% − 3%) = 8.6%، مع بقاء الشروط الأخرى. ينبغي البحث عما إذا كانت نسبة 8.6% متفائلة أو متشائمة وما الدليل. رفع توقع النمو لا ينقذ القيمة تلقائياً إذا ظل عائد إعادة الاستثمار أقل من تكلفة حقوق الملكية.
يجب أن تخص الأرباح والحقوق المساهمين العاديين أنفسهم. لا تخلط حصصاً غير مسيطرة أو رأس مال ممتازاً في مقام لا يتطابق مع الربح. طابق البداية والنهاية عبر الأرباح والتوزيعات ومعاملات رأس المال والدخل الشامل الآخر. الفرق غير المفسر إشارة للمراجعة لا رقماً يخفى داخل القيمة النهائية.
الدفتر لا يضمن متحصلات التصفية. انخفاضات القيمة والأصول غير الملموسة المتولدة داخلياً وغير المعترف بها وتحركات القيمة العادلة قد تشوه المقارنة. أي تعديل للقاعدة يستلزم اتساق الأرباح وعبء رأس المال المتوقع. استبعاد أصل مع الاحتفاظ بكامل دخله المنتظر قد يصنع عائداً زائداً وهمياً.
يمكن للرفع المالي أن يزيد العائد على الحقوق ومخاطر المساهمين معاً؛ لا ينبغي تثبيت r لمجرد مكافأة ارتفاع الربحية. هذا اختبار لحقوق الملكية يختلف عن تحليل العائد على رأس المال المستثمر وتكلفته في FastBull، لأن قاعدة رأس المال والعبء مختلفان.
يصبح الخصم الدفتري معلومة مفيدة بعد اختبار مسار الربحية الذي يفترضه. ضعف الربح المعتاد أو شطب الأصول أو ارتفاع العائد المطلوب قد يمحو الفرصة الظاهرة حتى من دون تغير سعر السهم.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك


