- USDX
- XAUUSD
- XAGUSD
- WTI
أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق



حسابات الإشارات للأعضاء
جميع حسابات الإشارات
جميع المسابقات


بحسب موقع MoneyToday الإعلامي الكوري الجنوبي، سيشتري بنك كوريا طنًا واحدًا من الذهب في ديسمبر.
أعلن الجيش البولندي الإغلاق المؤقت لمطاري جيشوف ولوبلين بسبب عمليات الطيران العسكري. وقد تم رفع حالة التأهب القصوى لأنظمة الدفاع الجوي الأرضية وأجهزة الاستطلاع الراداري.
وسائل الإعلام البريطانية: ترامب ومستشاروه يعقدون محادثات أزمة بشأن حظر صادرات الديزل؛ الحكومة الأمريكية تُبلغ حلفاءها الأجانب باحتمالية تعطل الإمدادات.
تؤدي أسعار النفط المتصاعدة إلى تقويض فعالية السياسات، كما أن رؤوس الأموال الأجنبية تنسحب مرة أخرى من السوق الهندية.
أصدرت الجمعية الصينية لمصنعي السيارات بياناً بشأن موقفها من التدابير التجارية الأحادية المقترحة من قبل الاتحاد الأوروبي.
بنك التأمين على السيارات في كولومبيا البريطانية: تطبيق سياسة دعم الفائدة لقروض الرهن العقاري السكني
ارتفع سعر عقد الستايرين الرئيسي (EB) إلى ما فوق 10000 يوان/طن، بزيادة قدرها 2.56% خلال اليوم.
ارتفع سعر عقد الألومينا الرئيسي بنسبة 2.00% خلال جلسة التداول، ويبلغ سعره الحالي 2712 يوان/طن
مسؤول في البنك المركزي الإندونيسي: البنك المركزي ملتزم باستخدام أدوات السوق الفورية للتعامل مع تقلبات أسعار الصرف الأجنبي عند الضرورة.
غولدمان ساكس: تجاوزت الصادرات السعودية متوسط عام 2025، مما يقود انتعاش الصادرات؛ في حين لم تصدر إيران أي نفط خام عن طريق البحر في سبتمبر.
تشير تقديرات غولدمان ساكس إلى أن صادرات النفط من الخليج العربي (بما في ذلك "الصادرات السرية") قد تعافت إلى مستويات عام 2025 بعد أن تضاعفت في سبتمبر.
سيتي: يرفع توقعاته للنمو الاقتصادي في كوريا الجنوبية، مع توقع أن يستمر ازدهار صناعة الرقائق الإلكترونية في دعم التوسع حتى عام 2028
ارتفع سعر عقد الستايرين الرئيسي الآجل بنسبة 2.00% خلال اليوم، ويتداول حاليًا عند 9945.00 يوان/طن
كابيتال إيكونوميكس: التضخم الأساسي لا يزال مستقراً، مما يجعل من غير المرجح أن يقوم بنك الاحتياطي الأسترالي بتشديد السياسة النقدية بشكل أكبر
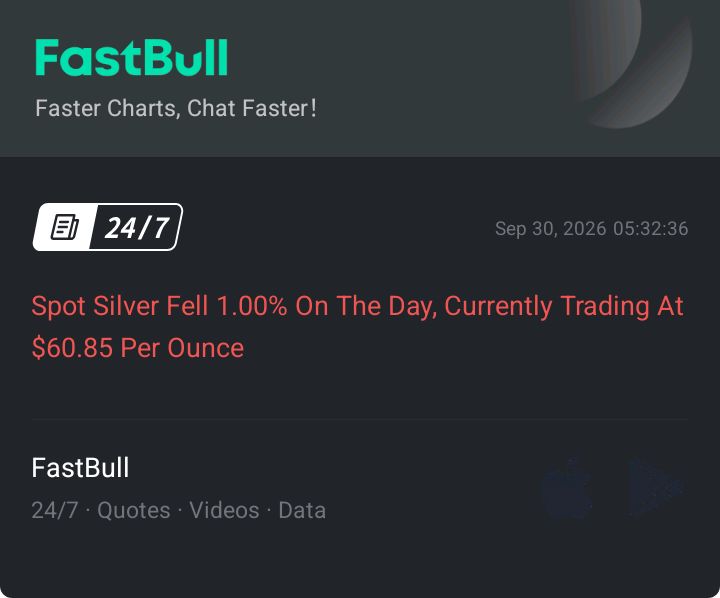
انخفض سعر الفضة الفورية بنسبة 1.00% خلال اليوم، ويتم تداولها حالياً عند 60.85 دولاراً للأونصة.
مسؤولو الاتحاد الأوروبي: الصراع الإيراني يضيف مئات المليارات من اليورو إلى تكاليف استيراد الطاقة في الاتحاد الأوروبي

أمريكا مؤشر توقعات المستهلكين الصادر عن مجلس إدارة المؤتمر (أيلول/سبتمبر)ا:--
ا: --
ا: --
البرازيل مؤشر الصافي الرواتب CAGED (آب/أغسطس)ا:--
ا: --
ا: --
ألقى رئيس مجلس الاحتياطي الفيدرالي في نيويورك، ويليامز، خطاباً.
عضو اللجنة الفيدرالية للسوق المفتوحة والر يتحدث
أمريكا مخزونات النفط الخام الأسبوعية APIا:--
ا: --
ا: --
أمريكا مخزونات النفط الخام الأسبوعية APIا:--
ا: --
ا: --
أمريكا مخزون البنزين الأسبوعي APIا:--
ا: --
ا: --
أمريكا مخزون النفط المكرر الأسبوعي APIا:--
ا: --
ا: --
كوريا الجنوبية الإنتاج الصناعي الشهري (معدل موسميا) (آب/أغسطس)ا:--
ا: --
كوريا الجنوبية مخرجات الصناعة شهريا (آب/أغسطس)ا:--
ا: --
ا: --
كوريا الجنوبية مبيعات التجزئة شهريا (آب/أغسطس)ا:--
ا: --
ا: --
اليابان مبيعات التجزئة شهريا (معدل موسميا) (آب/أغسطس)ا:--
ا: --
اليابان الإنتاج الصناعي التمهيدي السنوي (آب/أغسطس)ا:--
ا: --
ا: --
اليابان الإنتاج الصناعي الشهري (آب/أغسطس)ا:--
ا: --
ا: --
اليابان مبيعات التجزئة سنويا (آب/أغسطس)ا:--
ا: --
اليابان مبيعات التجزئة (آب/أغسطس)ا:--
ا: --
اليابان المخزون الصناعي شهريا (آب/أغسطس)ا:--
ا: --
ا: --
أستراليا مؤشر أسعار المستهلك CPI الشهريا:--
ا: --
ا: --
أستراليا مؤشر أسعار المستهلك CPI على أساس سنوي (المعدل موسمياً ) (آب/أغسطس)ا:--
ا: --
ا: --
البر الرئيسى الصينى مؤشر مديري المشتريات PMI في قطاع التصنيع NBS (أيلول/سبتمبر)ا:--
ا: --
ا: --
البر الرئيسى الصينى مؤشر مديري المشتريات المركب PMI (أيلول/سبتمبر)ا:--
ا: --
ا: --
البر الرئيسى الصينى مؤشر مديري المشتريات PMI في القطاع غير الصناعي NBS (أيلول/سبتمبر)ا:--
ا: --
ا: --
أستراليا تراخيص البناء الخاصة شهريا (معدل موسميا) (آب/أغسطس)ا:--
ا: --
ا: --
أستراليا معدل النمو السنوي لمؤشر أسعار المستهلك المرجح (آب/أغسطس)ا:--
ا: --
ا: --
أستراليا تراخيص البناء الشهريا (معدل موسميا) (آب/أغسطس)ا:--
ا: --
ا: --
أستراليا تراخيص البناء سنويا (معدل موسميا) (آب/أغسطس)ا:--
ا: --
ا: --
أستراليا المتوسط المقلم لمؤشر أسعار المستهلك CPI من RBA السنوي (آب/أغسطس)ا:--
ا: --
ا: --
البر الرئيسى الصينى مؤشر مديري المشتريات PMI في قطاع التصنيع Caixin (معدل موسميا) (أيلول/سبتمبر)ا:--
ا: --
ا: --
البر الرئيسى الصينى مؤشر مديري المشتريات في قطاع الخدمات Caixin (أيلول/سبتمبر)ا:--
ا: --
ا: --
البر الرئيسى الصينى مؤشر مديري المشتريات PMI المركب Caixin (أيلول/سبتمبر)ا:--
ا: --
ا: --
اليابان طلبات البناء سنويا (آب/أغسطس)ا:--
ا: --
ا: --
اليابان عدد المساكن الجديدة قيد الانشاء سنوي (آب/أغسطس)ا:--
ا: --
ا: --
ألمانيا مبيعات التجزئة الفعلية شهريا (آب/أغسطس)--
ا: --
ا: --
المملكة المتحدة إجمالي الناتج المحلي GDP النهائي السنوي (الربع 2)--
ا: --
ا: --
المملكة المتحدة الحساب الجارى (الربع 2)--
ا: --
ا: --
المملكة المتحدة إجمالي الناتج المحلي النهائي الفصلي--
ا: --
ا: --
فرنسا مؤشر أسعار المنتجين PPI الشهري (آب/أغسطس)--
ا: --
ا: --
تركيا اﻟﻤﯿﺰان اﻟﺘﺠﺎري (آب/أغسطس)--
ا: --
ا: --
ألمانيا معدل البطالة (معدل موسميا) (أيلول/سبتمبر)--
ا: --
ا: --
إيطاليا المؤشر المنسق لأسعار المستهلك الأولي--
ا: --
ا: --
جنوب أفريقيا مؤشر أسعار المنتجين PPI السنوي (آب/أغسطس)--
ا: --
ا: --
ألمانيا متوسط معدل العائد على مزاد السندات الألمانية لمدة 10سنوات--
ا: --
ا: --
أمريكا مؤشر نشاط طلبات الرهن العقاري الأسبوعي MBA--
ا: --
ا: --
الهند اﻟﻤﯿﺰان اﻟﺘﺠﺎري (الربع 4)--
ا: --
ا: --
ألمانيا إجمالي الناتج المحلي النهائي الفصلي--
ا: --
ا: --
ألمانيا مؤشر أسعار المستهلك CPI--
ا: --
ا: --
جنوب أفريقيا اﻟﻤﯿﺰان اﻟﺘﺠﺎري (آب/أغسطس)--
ا: --
ا: --
ألمانيا المؤشر المنسق لأسعار المستهلك الأولي--
ا: --
ا: --
البرازيل مؤشر أسعار المنتجين PPI الشهري (آب/أغسطس)--
ا: --
ا: --
ألمانيا المؤشر المنسق لأسعار المستهلك الأولي--
ا: --
ا: --
أمريكا التغير في وظائف القطاع الخاص غير الزراعي--
ا: --
ا: --
أمريكا مؤشر أسعار نفقات الاستهلاك الشخصي PCE الأساسي السنوي (آب/أغسطس)--
ا: --
ا: --
أمريكا النفقات الشخصية شهريا (معدل موسميا) (آب/أغسطس)--
ا: --
ا: --
أمريكا إجمالي الناتج المحلي GDP الحقيقي السنوي الفصلي (الربع 2)--
ا: --
ا: --
أمريكا نفقات الاستهلاك الشخصي الحقيقية فصلي النهائية (الربع 2)--
ا: --
ا: --
أمريكا مؤشر أسعار نفقات الاستهلاك الشخصي PCE الأساسي الشهري (آب/أغسطس)--
ا: --
ا: --
أمريكا مؤشر أسعار نفقات الاستهلاك الشخصي PCE النهائي الفصلي --
ا: --
ا: --
أمريكا مؤشر أسعار نفقات الاستهلاك الشخصي PCE السنوي (معدل موسميا) (آب/أغسطس)--
ا: --
ا: --
أمريكا مؤشر أسعار نفقات الاستهلاك الشخصي PCE الشهري (آب/أغسطس)--
ا: --
ا: --
أمريكا الدخل شخصي الشهري (آب/أغسطس)--
ا: --
ا: --
أمريكا نفقات الاستهلاك الشخصي الحقيقية الشهرية (آب/أغسطس)--
ا: --
ا: --


لا توجد البينات المعلقة
عرض جميع نتائج البحث

لا توجد بيانات
احسب أثر توقيت الشراء وتكلفة الأموال والإصدارات الجديدة. أمثلة تميز تحسن ربحية السهم عن زيادة قيمة الأسهم المتبقية وتوضح ما يجب فحصه في الإفصاحات.
قد ترتفع ربحية السهم 11% من دون أن ينمو ربح الشركة إطلاقا. يكفي أن يتوزع الربح نفسه على عدد أقل من الأسهم. لكن تحسن هذا المؤشر لا يثبت تحسن النشاط؛ وقد تشتري الشركة أسهمها بسعر مرتفع فتقل قيمة السهم المتبقي رغم ارتفاع ربحيته المحاسبية.
الأسئلة الحاسمة هي مقدار الانخفاض الفعلي في الأسهم القائمة، وتكلفة الأموال المستخدمة، والسعر المدفوع. سقف البرنامج المعلن لا يجيب عنها وحده. الأمثلة افتراضية، وجميع المبالغ وأعداد الأسهم بالملايين وبعملة واحدة.
لنفترض أن الربح السنوي العائد لحملة الأسهم العادية 100، وعدد الأسهم القائمة طوال السنة 100. ربحية السهم الأساسية تساوي 1. شراء 10 أسهم بسعر 20 يكلف 200. مع ثبات الربح وغياب الرسوم وأي تغير آخر في الأسهم، يخفض التنفيذ من بداية الفترة المقام إلى 90؛ فتبلغ الربحية 100÷90=1.1111، بزيادة 11.11%.
غير أن القوائم تعتمد المتوسط المرجح للأسهم القائمة، لا عددها في نهاية السنة ولا الأسهم المتاحة للتداول الحر. كلما تأخر التنفيذ قل أثره في الفترة. الأوزان في الجدول أجزاء دقيقة من مدة التقرير، وليست افتراضا بأن تاريخا تقويميا بعينه يقسم السنة دائما بالتساوي.
| بداية أثر الشراء | متوسط الأسهم المرجح | الربحية الأساسية | الزيادة |
|---|---|---|---|
| بداية الفترة | 90 | 1.1111 | 11.11% |
| منتصف الفترة | 100×50%+90×50%=95 | 1.0526 | 5.26% |
| آخر 10% فقط | 100×90%+90×10%=99 | 1.0101 | 1.01% |
تنتهي الحالات الثلاث عند 90 سهما، لكن الربحية السنوية تختلف. استخدام رصيد نهاية الفترة يلغي أثر التوقيت. كذلك يجب فصل المبلغ المصرح به عن النقد المنفق والأسهم التي خرجت فعلا من التداول. الجزء غير المنفذ لا يخصم من المقام. قارن إفصاحات التنفيذ بالتدفقات النقدية وإيضاح ربحية السهم.
ضع الشراء في بداية السنة. إذا كان النقد البالغ 200 سيحقق عائدا سنويا بعد الضريبة قدره 3%، فالشركة تتخلى عن دخل 6. يصبح الربح 94، وربحية السهم 94÷90=1.0444؛ أي زيادة 4.44% فقط. نسبة 3% مدخل افتراضي، وليست سعر وديعة راهنا أو قاعدة ضريبية.
في بديل آخر، يمول الاقتراض العملية بتكلفة سنوية بعد الضريبة 5%. العبء 10، والربح 90، وربحية السهم تبقى 1. عند تكلفة 6% تنخفض إلى 88÷90=0.9778. النقد والدين بديلان هنا؛ لا تحمل المبلغ نفسه التكلفتين معا إلا إذا كان مزيج التمويل الفعلي يقتضي ذلك.
مع ثبات الربح والتنفيذ أول الفترة وعدم وجود رسوم أو تغيرات أخرى، يمكن مقارنة تكلفة الأموال بعد الضريبة بعائد الأرباح عند سعر الشراء. ربحية 1 وسعر 20 يعطيان عائد أرباح 5%. التكلفة الأدنى تزيد ربحية السهم، والمساوية محايدة. هذا اختبار محاسبي لا اختبار رخص السهم. تغير الربح التشغيلي أو الأثر الضريبي أو دخل النقد أو شروط الائتمان يستلزم إعادة الحساب.
قد تشتري الشركة أسهمها وتصدر في الوقت نفسه أسهما للمكافآت أو الاستحواذات أو التمويل. إذا اشترت 10 في البداية وأصدرت فعليا 6 في الوقت نفسه، فالانخفاض الصافي 4 فقط والمتوسط 96. مع ربح 100 في هذا المثال المستقل، تبلغ ربحية السهم 1.0417. الاكتفاء بإعلان شراء 10% يتجاهل أثر الإصدار.
منح مكافأة مرتبطة بالأسهم لا يعني بالضرورة إصدار أسهم عادية في اليوم نفسه. تدخل الأسهم المحتملة في الربحية المخففة وفق القواعد المطبقة، ومنها اختبارات الأثر المضاد للتخفيف. اقرأ التسوية بين متوسط الأسهم الأساسي والمخفف بدلا من جمع جميع الخيارات القائمة. تساوي المؤشرين في فترة خسارة لا ينفي احتمال التخفيف مستقبلا.
وتجزئة السهم مسألة أخرى: تتغير وحدة القياس للسهم لا النشاط ذاته. استخدم المقارنات التاريخية المعدلة، ولا تفسر انخفاض الربحية الآلي بعد التجزئة كتدهور تشغيلي. إعادة الشراء تنقل نقدا إلى البائعين وتغير نسب الملكية؛ التجزئة وحدها ليست العملية الاقتصادية نفسها.
افترض قيمة جوهرية لحقوق الملكية قدرها 1600، تشمل النقد، موزعة على 100 سهم؛ أي 16 للسهم. ثبت قيمة النشاط، وافترض أن النقد المستخدم لا يدر دخلا، مع استبعاد الضرائب والرسوم وأثر الإشارة للسوق. شراء 10 بسعر 20 يستهلك 200، فتتبقى قيمة 1400 على 90 سهما، أو 15.56 للسهم. يمكن أن ترتفع الربحية من 1 إلى 1.1111 بينما تنخفض القيمة الاقتصادية للسهم الباقي.
لو أمكن شراء الأسهم العشرة نفسها بسعر 10، لبلغ الإنفاق 100؛ وتصبح القيمة المتبقية 1500÷90=16.67 للسهم. الفرق يصنعه السعر المدفوع، لا ضخامة الإعلان. القيمة الجوهرية افتراض تحليلي وليست سعرا يمكن رصده مباشرة؛ خطأ التقييم يبطل الاستنتاج.
تستهلك العملية السيولة وقد تزيد المديونية. الاقتراض للشراء عند ذروة الأرباح قد يحسن المؤشر التاريخي ويضعف قدرة الميزانية على تحمل التباطؤ. وبخلاف التوزيع النقدي في حساب العائد الكلي للسهم، لا تدفع إعادة الشراء نقدا نسبيا لكل من يستمر في الاحتفاظ. لا تضف إنفاق الشركة إلى عائدك الشخصي كأنه توزيع استلمته.
التحليل الجيد يشرح تغير الربح وتغير عدد الأسهم كلًّا على حدة. تصغير المقام ليس دليلا على نمو النشاط ولا وعدا بارتفاع السعر. ينبغي أن تتفق جودة التنفيذ وتكلفة الأموال والسعر المدفوع قبل وصف العملية بأنها تخصيص جيد لرأس المال.
البطاقة البيضاء
API البيانات
المكونات الإضافية للويب
صانع ملصقات مجاني قابل للتخصيص
برنامج التابعة لها
يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات
تسجيل الدخول
الاشتراك