


- USDJPY
- XAUUSD
- XAGUSD
- WTI


أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق










احسب حجم الصفقة من رصيد الحساب، ونسبة المخاطرة، وتكلفة وقف الخسارة الفعلية. يتضمن ذلك أمثلة عملية على الأسهم، والعملات الأجنبية، والعقود الآجلة، والانزلاق السعري، وقيم النقاط والتك، ومخاطر الارتباط، وقائمة تحقق قبل التداول.
الإجابة الأساسية: لا يُحدد حجم الصفقة بناءً على قناعة مسبقة، أو توفر الرافعة المالية، أو حجم اللوت المفضل. بل يُحسب من خلال قسمة المبلغ الذي يمكن أن يخسره الحساب في حال فشل الصفقة على الخسارة لكل وحدة بين وقت الدخول ووقت وقف الخسارة. الصيغة العملية هي:
حجم المركز = حقوق ملكية الحساب × نسبة المخاطرة ÷ الخسارة الفعلية لكل وحدة
كلمة "فعّال " مهمة. تشمل الحسابات المفيدة مسافة وقف الخسارة، ومضاعف العقد، وقيمة النقطة أو التكة، وتحويل العملة، والانزلاق المتوقع، وتكاليف المعاملة. تجاهل أي من هذه العوامل قد يجعل الخسارة الفعلية أكبر بكثير من الخسارة المخطط لها.
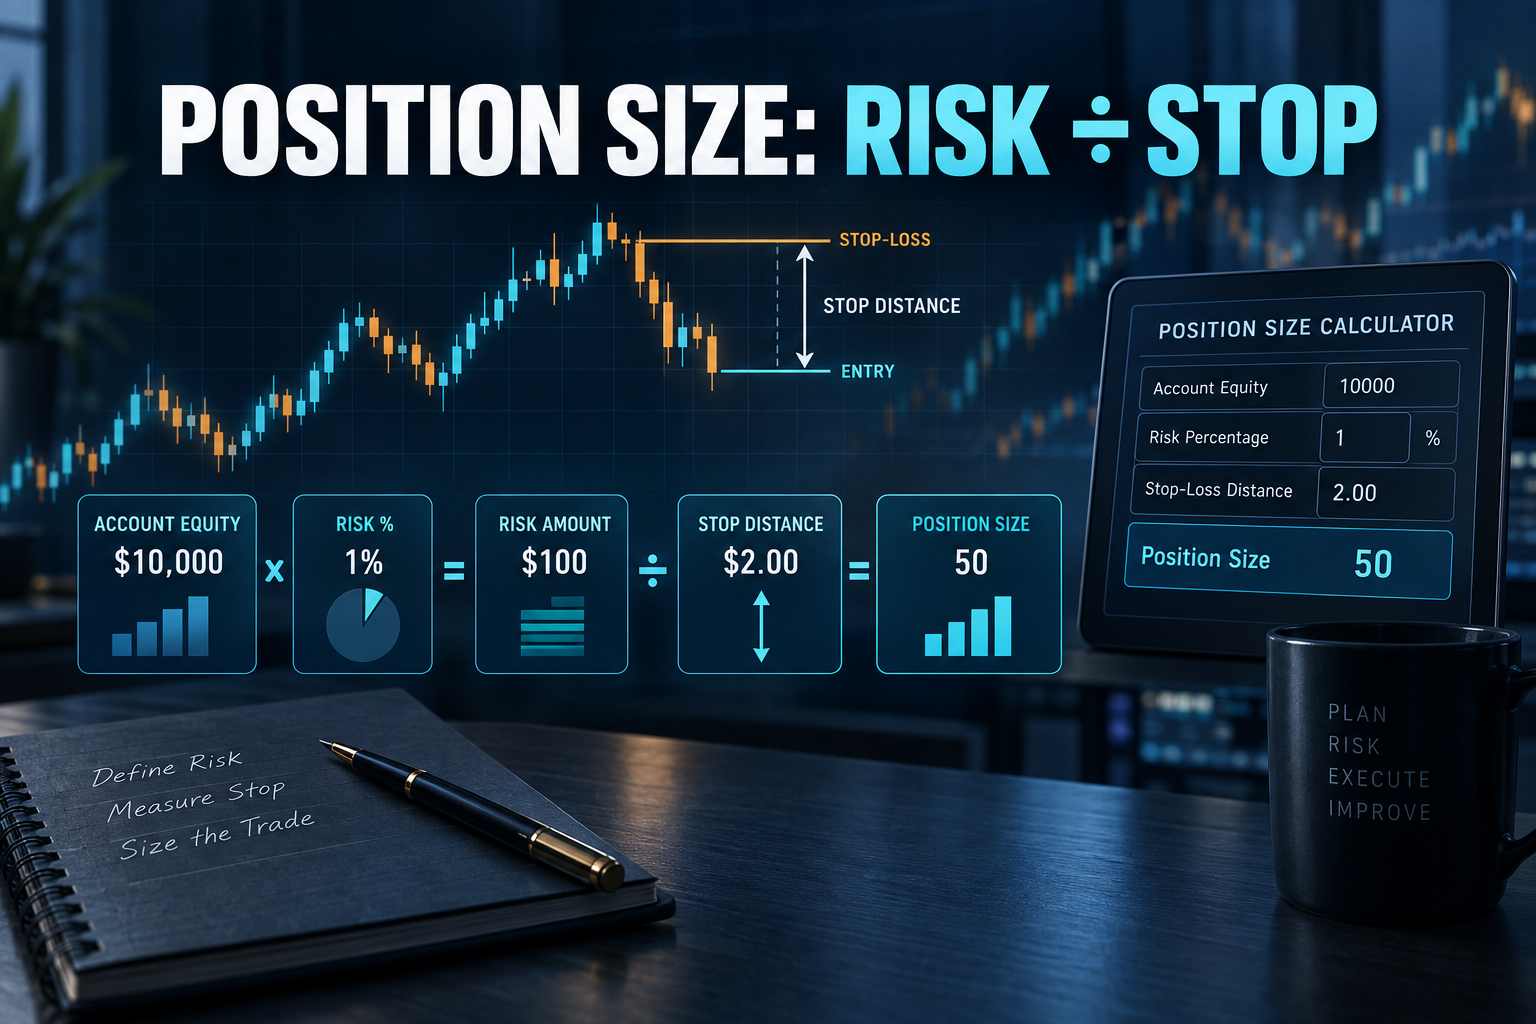
لنفترض أن رصيد حساب ما يبلغ 10,000 دولار، وأن المتداول يحدد سقفًا للخسارة في كل فكرة تداول بنسبة 1%. وبالتالي، فإن ميزانية المخاطرة هي 100 دولار. هذا لا يعني شراء أصول بقيمة 100 دولار، ولا يعني استخدام هامش بنسبة 1%. بل يعني أنه في حال تنفيذ أمر وقف الخسارة عند سعر التنفيذ المفترض، فإن إجمالي خسارة التداول والتكاليف سيكون قريبًا من 100 دولار.
لنفترض الآن سعر دخول السهم عند 50 دولارًا أمريكيًا، ووقف خسارة مبررًا من الناحية الفنية عند 48 دولارًا أمريكيًا. تبلغ مسافة وقف الخسارة الأولية دولارين أمريكيين للسهم الواحد. قبل احتساب التكاليف والانزلاق السعري، يكون الحد الأقصى لحجم الصفقة كما يلي:
100 دولار ÷ 2 دولار = 50 سهمًا
يبلغ حجم التعرض السوقي 2500 دولار، بينما يبلغ خطر تقلبات الأسعار المخطط له 100 دولار. هاتان قيمتان مختلفتان. يُعدّ الخلط بين التعرض السوقي والهامش ووقف الخسارة من أكثر أخطاء تحديد حجم المراكز شيوعًا.
استخدم صافي قيمة التصفية الحالية، وليس الإيداع الأصلي ولا الرصيد المُقرّب ليوم أمس. قد يؤثر الربح والخسارة من المراكز المفتوحة على المبلغ المتاح فعليًا لاستيعاب المخاطر. إذا كانت عدة مراكز تشترك في نفس المحفز أو التعرض للعملة، فاحتفظ بقدرة على تحمل مخاطرها المُجتمعة بدلًا من التعامل مع كل طلب على حدة.
إذا كانت قيمة رأس المال E ونسبة المخاطرة المختارة r ، فإن ميزانية المخاطرة الاسمية هي E × r . على سبيل المثال، حساب بقيمة 25,000 دولار أمريكي يخاطر بنسبة 0.60% تكون ميزانيته 150 دولارًا أمريكيًا. هذه النسبة هي حد أقصى، وليست هدفًا يجب إنفاقه في كل عملية. عندما تكون السيولة ضعيفة أو تكون مخاطر الأحداث مرتفعة بشكل غير معتاد، قد يكون الحجم الأمثل أصغر أو صفرًا.
بالنسبة للأسهم النقدية، عادةً ما تكون الخسارة لكل وحدة هي المسافة بين نقطة الدخول ونقطة وقف الخسارة مضافًا إليها التكاليف المتوقعة. أما بالنسبة للعقود الآجلة، فهي المسافة بالوحدات السعرية مضروبة في قيمة الوحدة السعرية. وبالنسبة لتداول العملات الأجنبية، فهي وقف الخسارة بالنقاط مضروبة في قيمة النقطة لحجم العقد المحدد، مع تحويلها إلى عملة الحساب عند الضرورة.
الخسارة الفعلية لكل وحدة = مسافة الإيقاف × قيمة الوحدة + العمولات + الانزلاق المتوقع
قسّم ميزانية المخاطر على الخسارة الفعلية لكل وحدة، ثم قرّب الناتج إلى أقرب عدد مسموح به من الأسهم أو العقود أو الزيادات في حجم الصفقة. يؤدي التقريب إلى تجاوز الحد الأقصى للمخاطر. بعد التقريب، أعد حساب إجمالي الخسارة عند وقف الخسارة للتأكد من أن الأمر النهائي لا يزال مناسبًا.
Consider a $30,000 account with a 0.75% risk cap. The risk budget is $225. A stock is bought at $84.40 with a stop at $81.90, producing a raw distance of $2.50. Assume an additional $0.10 per share for slippage and fees.
Effective loss per share is $2.60, so the calculated quantity is:
$225 ÷ $2.60 = 86.53 shares
Rounding down gives 86 shares. The planned loss is 86 × $2.60 = $223.60. Buying 90 shares because it looks cleaner would raise planned loss to $234, already above the stated limit.
This example also shows why moving a stop after choosing the size is dangerous. If the stop is widened from $81.90 to $80.90 without reducing the position, effective risk rises from $2.60 to $3.60 per share and planned loss jumps to $309.60. The trade thesis may be unchanged, but the account-level decision has changed materially.
Assume a USD account permits a $120 loss on EUR/USD and the stop is 40 pips away. One standard lot of EUR/USD has a pip value of roughly $10 when USD is the quote currency. Risk per standard lot is therefore about $400 before costs. The raw size is $120 ÷ $400 = 0.30 standard lots.
If the pair does not have the account currency as its quote currency, pip value must be converted at the relevant exchange rate. The correct value also changes with position size and, for some crosses, with the conversion pair. A platform's displayed pip calculator is useful, but the trader should still verify the contract specification and account-currency conversion.
Suppose a futures contract has a minimum price fluctuation of 0.25 index points and each tick is worth $12.50. A stop 8 points away equals 32 ticks, so one contract carries $400 of price risk before fees and slippage. An account with a $900 risk budget can hold two contracts, not three: two contracts risk $800, while three risk $1,200.
The contract multiplier and tick value are product specifications. Never transfer values from a related micro, mini or standard contract merely because their charts look identical.
A stop order becomes executable when triggered, but a market gap or thin order book can produce a fill beyond the planned level. Earnings, central-bank decisions, geopolitical shocks and weekend gaps are obvious examples. Position size should therefore include a realistic slippage allowance, and event risk may justify a stricter risk cap.
Long positions in a stock index, a semiconductor stock and a high-beta currency may all depend on the same risk-on factor. Each order can satisfy its individual limit while the portfolio carries too much exposure to one scenario. Add the loss-at-stop for positions that are likely to fail together, then compare the total with a portfolio risk ceiling.
A fixed 20-pip or $1 stop can become noise when volatility expands. The stop should first be placed at the level that invalidates the trade idea; position size is then adjusted to fit the risk budget. Choosing a large position first and squeezing the stop closer reverses the correct sequence and can turn ordinary price noise into repeated losses.
Margin determines whether the account can open and maintain a position. It does not define how much the account should risk. A highly leveraged instrument can require little initial margin while still creating a large loss if price reaches the stop—or gaps through it.
A structural stop sits beyond a price level that invalidates the thesis: a failed breakout, a broken swing low, a rejected value area or another market-defined boundary. A volatility stop uses a measure such as average true range to allow for ordinary movement. Neither method should be applied mechanically.
Assume a stock trades at $72. A structural invalidation level is $68.80, while a two-ATR stop would be $69.40. The tighter volatility stop allows a larger position, but it also exits before the structural thesis is disproved. The analyst must decide which question the stop is meant to answer before calculating size. The arithmetic cannot repair a logically misplaced stop.
The choice is not which position is larger. It is which stop correctly represents the trade's failure condition.
The basic calculation assumes an exit near the stop. A second calculation should estimate a plausible adverse gap. If a stock position contains 86 shares and the planned loss per share is $2.60, nominal risk is $223.60. If an earnings gap could produce a $5.50 loss per share, stressed risk is $473—more than twice the plan.
Nominal risk = quantity × effective loss to the stop
Stressed risk = quantity × plausible gap loss per unit
A position can satisfy the nominal limit and still fail the stressed-risk limit. The response may be to reduce size, hedge a defined portion, wait until after the event or reject the trade. A stop order does not remove discontinuous-price risk.
Portfolio heat is the sum of planned losses if all active stops are reached. Simple addition can still understate risk when several trades share the same driver and gap together.
Consider four positions with planned risks of $100, $120, $90 and $110. Total nominal heat is $420. On a $20,000 account, that equals 2.1% of equity. If the first three positions are all long risk assets and respond to the same rate shock, their combined $310 should be treated as a factor cluster, not three independent ideas.
If a new order breaches any ceiling, reduce the new size, cut an existing correlated position or decline the trade.
Percentage-of-equity sizing reduces money at risk after losses. A $20,000 account risking 1% allows $200. After a 10% drawdown, equity is $18,000 and the next 1% risk budget becomes $180. This automatic contraction slows absolute losses without changing the strategy.
A pre-defined drawdown schedule can be stricter: up to 5% drawdown may allow 1.00% per trade; 5%–10% may allow 0.75%; beyond 10% may allow 0.50% until a defined recovery threshold is met. The thresholds are policy choices, but they must be written before the losing streak. Increasing risk to win it back can accelerate ruin.
A formula can produce a quantity that is mathematically acceptable but operationally unrealistic. Compare the order with normal spread, displayed depth, average traded volume and volume available near the stop. If the order is large relative to routine liquidity, both entry and exit slippage assumptions must rise.
Calculate three cost cases: a base case using normal spread and execution; an adverse case using wider spread and partial depth; and an event case using a thin book or price gap. Size from the case relevant to the holding period and catalyst, not automatically from the cheapest recent fill.
| Situation | What changes | Correct response |
|---|---|---|
| Stop is widened before entry | Loss per unit rises | Reduce quantity and recalculate costs |
| Stop is tightened only to permit a larger trade | Failure level no longer matches the thesis | Reject the artificial stop |
| Spread or expected slippage rises | Effective loss per unit rises | Reduce quantity or wait for liquidity |
| A correlated position is already open | Factor-cluster risk rises | Use only the remaining cluster budget |
| Minimum contract is too large | Smallest tradable loss exceeds the budget | Use a smaller contract or skip the trade |
| Major event occurs during the holding period | Gap risk rises | Apply a stressed-loss limit |
For each closed trade, store planned entry, planned stop, planned quantity, expected cost, actual fills, maximum adverse excursion and realized loss. Then compare planned loss with realized loss.
Loss overrun = realized loss ÷ planned loss − 1
إذا كانت الصفقة مُخططًا لها أن تخسر 200 دولار، ولكنها خسرت 250 دولارًا، فإن نسبة التجاوز هي 25%. تشير حالات التجاوز المتكررة إلى انزلاق سعري متفائل، أو تغييرات في أوامر وقف الخسارة، أو تحويل خاطئ للنقاط، أو مُضاعِف غير صحيح، أو تنفيذ جزئي للصفقات، أو فجوات سعرية مترابطة. يجب تصحيح المدخلات حتى لو كانت الصيغة صحيحة.
يُعتبر المركز صحيحاً إذا كان أسوأ خسارة معقولة مقبولة قبل تنفيذ الأمر. إذا تجاوزت الكمية الدنيا القابلة للتداول ميزانية المخاطرة، فلا ينبغي تقريب مستوى وقف الخسارة دون مبرر تحليلي. بل ينبغي استخدام عقد أصغر، أو اختيار أداة مالية أخرى، أو إلغاء الصفقة.
لا يُمكن لحجم المركز تحسين نقطة دخول ضعيفة أو جعل استراتيجية التوقعات السلبية مربحة. دوره أضيق وأهم: ترجمة فرضية السوق إلى خسارة على مستوى الحساب تكون معروفة وقابلة للمقارنة ويمكن تحملها.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك



