


- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX


أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق









تعرف على ماهية عملية البيع الوهمي، وكيف تعمل قاعدة الـ 61 يومًا، ومتى لا يُسمح بخسائر المخزون، وكيفية تجنب عمليات البيع الوهمي مع أمثلة عملية.
تحدث عملية البيع الوهمي عندما تبيع سهماً أو سنداً بخسارة، ثم تشتري نفس الاستثمار أو استثماراً مطابقاً له تقريباً خلال 30 يوماً قبل أو بعد البيع. وبموجب قواعد مصلحة الضرائب الأمريكية، لا يمكن خصم الخسارة فوراً. لذا، فإن فهم فترة الـ 61 يوماً يساعد المستثمرين على تجنب التبعات الضريبية غير المتوقعة عند بيع الاستثمارات بخسارة.
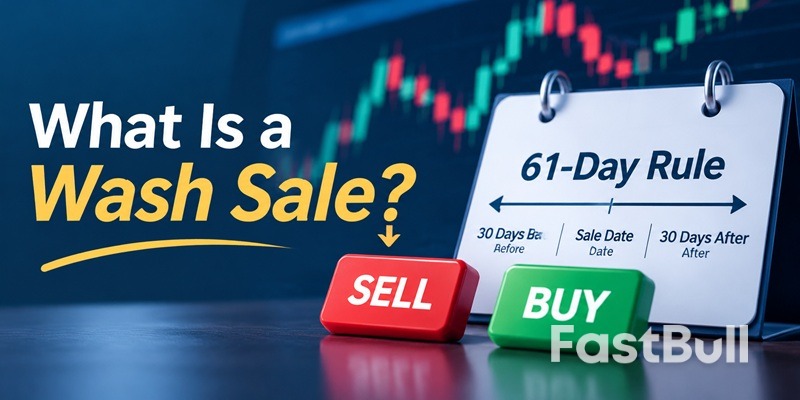
تحدث عملية البيع الوهمي عندما يبيع المستثمر أسهمًا أو أوراقًا مالية بخسارة ويحصل على استثمارات مماثلة لها تقريبًا خلال فترة زمنية محددة. ولا تسمح مصلحة الضرائب الأمريكية بالخصم الفوري للخسارة لأن المستثمر احتفظ فعليًا بوضع استثماري مماثل.
على سبيل المثال، لنفترض أنك اشتريت 100 سهم من شركة ما بمبلغ 5000 دولار، ثم بعتها لاحقًا بمبلغ 4000 دولار، متكبدًا خسارة قدرها 1000 دولار. إذا اشتريت أسهمًا متطابقة تقريبًا خلال فترة البيع والشراء الوهمي، فلا يمكنك عمومًا خصم هذه الخسارة البالغة 1000 دولار فورًا.
تمنع قاعدة البيع الوهمي المستثمرين من المطالبة بخسائر رأس المال لأغراض ضريبية مع الحفاظ سريعًا على نفس مستوى الاستثمار تقريبًا. فبدون هذا القيد، يستطيع المستثمر بيع سهم متراجع لتحقيق خسارة ضريبية، ثم إعادة شرائه فورًا مع الاستمرار في الاحتفاظ بالاستثمار.
لا يحظر هذا القانون بيع وإعادة شراء الأوراق المالية، بل يُغيّر فقط موعد خصم الخسارة المحققة. في معظم معاملات الحسابات الخاضعة للضريبة، تُضاف الخسارة غير المسموح بها إلى أساس تكلفة الأسهم البديلة، مما يؤجل الاستفادة من الميزة الضريبية حتى بيع تلك الأسهم.
قد تحدث عملية بيع وهمية (أو بيع صوري) من خلال أكثر من مجرد شراء أسهم مباشر. قد تنطبق قواعد مصلحة الضرائب الأمريكية (IRS) في الحالات التالية:
ينطبق هذا الحكم أيضاً عندما يشتري زوجك/زوجتك أو شركة تسيطر عليها أوراقاً مالية متطابقة جوهرياً خلال الفترة المحددة. لذا، فإن بيع الأسهم في حساب واحد لا يمنع تلقائياً عملية بيع وهمية إذا تمت عملية شراء مؤهلة من خلال حساب آخر أو بواسطة شخص ذي صلة.
تعتمد قاعدة البيع الوهمي على فترة زمنية مدتها 61 يومًا، تشمل 30 يومًا قبل البيع، ويوم البيع نفسه، و30 يومًا بعد البيع. ويتعين على المستثمرين مراجعة المعاملات التي تمت قبل وبعد تاريخ البيع.
لنفترض أنك بعت أسهمًا بخسارة في 15 مايو. تمتد فترة البيع الوهمي من 15 أبريل إلى 14 يونيو، وتغطي 61 يومًا تقويميًا.
If you buy substantially identical securities within this window, the corresponding loss may be disallowed. To avoid triggering the rule through a replacement purchase, you generally need to wait until June 15, the 31st day after the sale, before buying the same or substantially identical securities again.
The IRS does not provide a universal list of investments that qualify as substantially identical. Instead, it evaluates the facts and circumstances of each transaction.
Buying the same company's stock after selling it at a loss is a straightforward example. However, the analysis can become more complicated with different share classes, convertible securities, options, and investment funds.
Generally, stocks issued by two different corporations are not substantially identical. However, exceptions may apply, including certain securities involved in corporate reorganizations.
ETFs and mutual funds require particular attention. Two funds with similar holdings or investment objectives are not automatically substantially identical, but investors should not assume that switching between funds always avoids the rule.
Yes. Investors should not assume that using different brokerage accounts automatically avoids a wash sale. The rules can apply to qualifying purchases made outside the account where the original loss occurred.
For example, if you sell shares at a loss and your spouse buys substantially identical shares within the restricted period, the transaction may still trigger a wash sale.
IRA transactions are especially important. If you sell shares at a loss in a taxable brokerage account and acquire substantially identical shares in your traditional IRA or Roth IRA within the 61-day window, the loss is disallowed. Unlike a typical taxable-account wash sale, the loss is not added to the IRA's cost basis.
Broker reporting also has limitations. Form 1099-B generally identifies wash sale losses when replacement securities have the same CUSIP and are purchased in the same account. Transactions across different accounts may not be reported automatically, so investors should review their own records.
The main consequence of a wash sale is that the investor cannot deduct the affected capital loss on the original sale. However, the loss is not necessarily gone forever. Its treatment depends on how and where the replacement investment was acquired.
In most cases involving a replacement purchase in a taxable brokerage account, the disallowed loss is added to the cost basis of the replacement shares. This is known as a basis adjustment.
For example, suppose you have a $500 disallowed loss and purchase replacement shares for $2,000. Your adjusted cost basis becomes $2,500 ($2,000 + $500). When you eventually sell those shares, the higher basis generally reduces your taxable gain or increases your deductible loss.
However, an important exception applies to purchases made through an IRA or Roth IRA. In this situation, the disallowed loss is not added to the IRA's basis. As a result, the tax benefit may be permanently lost rather than deferred to a future sale.
A wash sale does not carry a separate fixed-dollar penalty simply because the transaction occurs. The direct tax consequence is that the affected loss cannot be deducted on the original sale.
However, incorrectly claiming a disallowed loss on a tax return can result in an incorrect tax calculation. If this causes an underpayment, the investor may also face applicable interest or tax penalties under normal IRS rules.
Wash sale transactions are generally reported on Form 8949, which is used to report sales and other dispositions of capital assets.
If you receive Form 1099-B, your broker may report a disallowed wash sale loss in Box 1g when the transaction meets the applicable reporting requirements. However, the absence of a reported wash sale does not mean the loss is automatically deductible.
When reporting a wash sale on Form 8949:
Investors should reconcile brokerage statements and their own transaction records before filing, particularly when purchases involve multiple accounts or securities acquired outside a regular brokerage account.
Actual trading scenarios make the wash sale rule easier to understand. The following examples show how timing and replacement share quantities affect the amount of loss investors can deduct.
Suppose you purchase 100 shares of XYZ stock at $50 per share, investing $5,000. The stock falls to $40, and you sell all 100 shares for $4,000, realizing a $1,000 capital loss.
Ten days later, you buy back 100 shares at $39 per share, paying $3,900. Because you repurchased substantially identical stock within 30 days of the loss sale, the entire $1,000 loss is disallowed for the current tax year.
The disallowed loss is added to the replacement shares' cost basis. Your adjusted basis becomes $4,900 ($3,900 + $1,000), or $49 per share. You generally recognize the deferred tax loss when you eventually sell the replacement shares, provided another wash sale does not apply.
The wash sale rule also looks backward. Suppose you purchase 40 additional shares of XYZ stock on May 1 and sell 100 existing shares at a loss on May 15.
If those 40 shares are matched to 40 of the shares sold, the loss attributable to those 40 shares is disallowed. For example, if the total loss is $1,000 and each share has an equal $10 loss, $400 is disallowed while the remaining $600 can generally be deducted.
This is why investors need to review purchases made before selling a losing investment, not just transactions that occur afterward.
A wash sale does not necessarily disallow the entire loss if you repurchase fewer shares than you sold.
For example, you sell 100 shares at a loss of $10 per share, creating a total loss of $1,000. If you purchase only 60 substantially identical shares within the 30-day window, the loss associated with those 60 matching shares, or $600, is disallowed. The remaining $400 can generally be deducted.
The $600 disallowed amount is added to the cost basis of the 60 replacement shares. The actual matching and basis adjustment depend on the shares acquired and sold, so investors should retain detailed transaction records.
Investors can avoid most wash sale complications by planning purchases and sales around the 61-day window. This is particularly important when using tax-loss harvesting to offset capital gains.
The simplest approach is to avoid buying substantially identical securities during the 30 days before and 30 days after selling an investment at a loss.
For example, if you sell shares at a loss on May 15, generally wait until June 15 before repurchasing substantially identical shares. Also review purchases made during the 30 days before the sale.
If you want to maintain market exposure while harvesting a tax loss, consider replacing the security with a genuinely different investment rather than immediately buying it back.
For example, an investor selling an individual technology stock might consider a diversified fund with different holdings and investment characteristics. However, switching between two ETFs does not automatically avoid the wash sale rule. Whether securities are substantially identical depends on the facts and circumstances.
Automatic transactions can trigger wash sales even when investors do not actively place new orders. Before selling an investment at a loss, review:
إن الاحتفاظ بسجلات معاملات مفصلة يجعل إدارة جني الخسائر الضريبية أسهل، لا سيما قرب نهاية السنة الضريبية عندما قد يحاول المستثمرون تحقيق الخسائر قبل 31 ديسمبر.
لا تخضع جميع الاستثمارات لنفس المعاملة بموجب قواعد البيع والشراء المتزامن. تتطلب العملات المشفرة وتعويضات أسهم الموظفين اهتمامًا إضافيًا لأن معاملتها الضريبية تعتمد على نوع الأصل وكيفية الحصول على الأسهم.
بموجب قانون الضرائب الفيدرالي الحالي، ينطبق مبدأ البيع والشراء الوهمي التقليدي عمومًا على الأسهم والأوراق المالية، وليس على العملات المشفرة العادية. وتعتبر مصلحة الضرائب الأمريكية العملات المشفرة، مثل البيتكوين، بمثابة ممتلكات لأغراض ضريبة الدخل الفيدرالية. لذلك، فإن بيع البيتكوين بخسارة ثم إعادة شرائه خلال 30 يومًا لا يُفعّل عادةً مبدأ البيع والشراء الوهمي التقليدي.
مع ذلك، قد تُغيّر التشريعات المقترحة هذا الوضع. ينصّ مشروع قانون HR 10357، قانون اليقين الضريبي للأصول الرقمية، على توسيع نطاق قيود البيع والشراء الوهمي لتشمل بعض الأصول الرقمية المتداولة، مع معاملة خاصة للعملات المستقرة المؤهلة المقومة بالدولار الأمريكي. وقد أحالت لجنة الطرق والوسائل في مجلس النواب مشروع القانون إلى اللجنة في 16 سبتمبر 2026، إلا أن موافقة اللجنة لا تجعله قانونًا نافذًا. لذا، ينبغي على المستثمرين التحقق من وضعه التشريعي قبل الاعتماد على المعاملة الحالية.
أحد الفروق المهمة هو الأوراق المالية المُرمّزة. فالأصول الرقمية التي تُصنّف كأسهم أو أوراق مالية لأغراض ضريبية قد تخضع بالفعل لقواعد البيع الوهمي القائمة.
نعم. قد تؤدي الأسهم التي يتم تسليمها من خلال وحدات الأسهم المقيدة (RSUs) إلى عملية بيع وهمية إذا كانت متطابقة بشكل كبير مع الأسهم التي تم بيعها سابقًا بخسارة خلال الفترة المقيدة.
على سبيل المثال، لنفترض أنك بعت أسهمًا من أسهم صاحب العمل بخسارة وحصلت على أسهم إضافية من مكافأة وحدات الأسهم المقيدة (RSU) خلال 30 يومًا. قد تُحتسب الأسهم المكتسبة حديثًا كأسهم بديلة، مما يمنع احتساب الخسارة في حدود الكمية المطابقة.
لا يعني منح وحدات الأسهم المقيدة (RSU) بالضرورة أنك قد حصلت على أسهم. فشروط الاستحقاق والتسوية مهمة لأن تاريخ المنح وتاريخ الاستحقاق وتاريخ تسليم الأسهم الفعلي قد يختلف.
ينبغي على المستثمرين أيضاً التحقق من أساس التكلفة. عادةً ما تُشكّل القيمة السوقية العادلة لأسهم وحدات الأسهم المقيدة (RSU) المُدرجة ضمن الأجور الخاضعة للضريبة أساس التكلفة المبدئي لتلك الأسهم. قد تؤدي معلومات أساس التكلفة غير الصحيحة إلى مبالغة المستثمرين في تقدير أرباحهم وخسائرهم الرأسمالية أو التقليل منها.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك


