


- XAUUSD
- XAGUSD
- WTI
- USDX


أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق










يعد خام برنت وخام غرب تكساس الوسيط اثنين من أهم معايير النفط العالمية، مما يؤثر على تكاليف الطاقة والاتجاهات الاقتصادية.
يُعدّ خام برنت وخام غرب تكساس الوسيط من أهمّ الخامات النفطية العالمية، ويؤثران على تكاليف الطاقة والاتجاهات الاقتصادية. ومن التقلبات الجيوسياسية إلى تغيّر الطلب والتحول في مجال الطاقة، ستُشكّل قوى عالمية مؤثرة أسعارهما المستقبلية. تتناول هذه المقالة العوامل الرئيسية المُحرّكة وتوقعات أسعار النفط التحليلية للفترة 2025-2030 وما بعدها، مُقدّمةً سياقًا للمتداولين.
يُعدّ خام برنت وخام غرب تكساس الوسيط من أكثر الخامات النفطية المرجعية متابعةً في العالم، إذ يُشكّلان تكاليف الطاقة ومعنويات السوق. تعكس أسعارهما مزيجًا من توازنات العرض والطلب، والتوترات الجيوسياسية، وتحولات هيكل السوق. ويُوفّر فهم تاريخهما سياقًا أساسيًا لتحليل المسار المُحتمل للسوق.
من عام ٢٠١٠ وحتى منتصف عام ٢٠١٤، ظلّ سعر خام برنت يُتداول باستمرار قرب ١٠٠ دولار أمريكي للبرميل أو أعلى منه، مدعومًا بثبات الطلب العالمي، ومحدودية الطاقة الاحتياطية، والمخاوف بشأن انقطاع الإمدادات من الشرق الأوسط. وكان سعر خام غرب تكساس الوسيط يُتداول عمومًا بخصم يتراوح بين ٥ و١٥ دولارًا أمريكيًا عن خام برنت بسبب اختناقات البنية التحتية الأمريكية التي حدّت من الصادرات. وكانت ثورة النفط الصخري قد بدأت بالفعل، لكن أوبك حافظت على إنتاجها، مما أدى إلى تماسك السوق.
بحلول منتصف عام ٢٠١٤، أدى النمو السريع في إنتاج النفط الصخري الأمريكي - بإضافة ملايين البراميل يوميًا - إلى جانب تباطؤ نمو الطلب في الصين، إلى زيادة المعروض. في نوفمبر ٢٠١٤، اختارت أوبك عدم خفض الإنتاج، بهدف الدفاع عن حصتها السوقية في مواجهة المنتجين ذوي التكلفة الأعلى. انهارت الأسعار، حيث انخفض سعرا خام برنت وغرب تكساس الوسيط إلى ما دون ٣٠ دولارًا أمريكيًا في أوائل عام ٢٠١٦. أجبر هذا الانخفاض الحاد على خفض الإنفاق الرأسمالي في جميع أنحاء القطاع، وبدأ في إبطاء إنتاج النفط الصخري.
منذ عام ٢٠١٦، طبّقت أوبك وحلفاؤها من خارجها (أوبك+) تخفيضات منسقة، مما ساعد على تعافي الأسعار. ارتفع سعرا برنت وغرب تكساس الوسيط إلى نطاق ٥٠-٧٠ دولارًا أمريكيًا، مع ارتفاعهما أحيانًا نتيجةً للتوترات الجيوسياسية، مثل العقوبات الأمريكية على إيران عام ٢٠١٨. وتقلص الفارق بين سعر غرب تكساس الوسيط وخام برنت بعد أن رفعت الولايات المتحدة حظرها على تصدير النفط الخام أواخر عام ٢٠١٥، مما سمح للخام المحلي بالوصول إلى المشترين الدوليين، وخفّض فائض التخزين في كوشينغ.
تسببت جائحة كوفيد-19 في انخفاض تاريخي مفاجئ في استهلاك النفط، حيث انخفض بنحو 20% في أوائل عام 2020. وامتلأت مساحات التخزين بسرعة. في أبريل 2020، استقرت عقود خام غرب تكساس الوسيط الآجلة لشهر مايو عند -37.63 دولارًا للبرميل، حيث دفع حاملو التزامات التسليم الفعلي ثمن تفريغ البراميل بسبب نقص مساحات التخزين. انخفض خام برنت إلى حوالي 19 دولارًا، لكنه ظل إيجابيًا. واستجابت أوبك+ بتخفيضات قياسية بلغت 9.7 مليون برميل يوميًا في مايو ويونيو، مما أدى إلى استقرار الأسعار في النصف الثاني من العام.
مع إعادة فتح الاقتصادات، انتعش الطلب بسرعة. عاد خام برنت وخام غرب تكساس الوسيط إلى ما فوق 80 دولارًا أمريكيًا بحلول أواخر عام 2021. في فبراير 2022، تسبب اندلاع الصراع الروسي الأوكراني في صدمة في العرض. تجاوز كلاهما 120 دولارًا أمريكيًا لفترة وجيزة، بينما أجبرت العقوبات النفط الروسي على التدفق بأسعار مخفضة إلى آسيا.
في عام ٢٠٢٣، ضغط تباطؤ النمو العالمي وزيادة المعروض من خارج أوبك على الأسعار، مما دفع خام برنت إلى أدنى مستوى سنوي له عند حوالي ٧٠ دولارًا أمريكيًا، وخام غرب تكساس الوسيط إلى ما دون ٦٤ دولارًا أمريكيًا. ردّت أوبك+ بتخفيضات طوعية بلغ مجموعها حوالي ٥ ملايين برميل يوميًا، بقيادة المملكة العربية السعودية التي خفضت الإنتاج بمقدار مليون برميل يوميًا إضافيًا. استمر سعر خام برنت في نطاقه خلال عام ٢٠٢٤، حيث بلغ ذروته عند ٩١ دولارًا أمريكيًا في أبريل قبل أن يتراجع إلى ما دون ٦٩ دولارًا أمريكيًا بحلول سبتمبر. ارتفع خام غرب تكساس الوسيط إلى ٨٧ دولارًا أمريكيًا وانخفض إلى ٦٤ دولارًا أمريكيًا خلال الفترة نفسها.
بحلول عام 2025، يظل النفط بالقرب من أدنى مستوياته منذ عام 2021. انخفض خام برنت/غرب تكساس الوسيط إلى 58/55 دولارًا في أبريل/نيسان مع صدمة التعريفات الجمركية التي فرضها دونالد ترامب على السوق، وتعافى كلاهما إلى حوالي 77 دولارًا بحلول يونيو/حزيران، مدفوعًا بالتوترات بين إسرائيل وإيران.
من المتوقع أن تتشكل أسواق النفط في النصف الثاني من عشرينيات القرن الحادي والعشرين بفعل تفاعل نمو الطلب، وإدارة العرض، وتحولات السياسات، والتطورات التكنولوجية. وتؤكد المصادر ترابط هذه القوى، إذ غالبًا ما تُحدث تغييرات في أحدها تعديلات في عوامل أخرى. وبينما قد تُحرك الأحداث الفورية تحركات الأسعار على المدى القصير، فإن هذه العوامل الهيكلية قد تُحدد الاتجاه العام لأسعار خام برنت وخام غرب تكساس الوسيط خلال هذه الفترة.
يتوقع المحللون تباطؤ نمو الطلب العالمي على النفط مقارنةً بمطلع عشرينيات القرن الحادي والعشرين، إلا أن التوقعات ستظل إيجابية خلال معظم العقد. وتتوقع وكالة الطاقة الدولية زيادةً بنحو 0.7 مليون برميل يوميًا في عام 2025، وهي أقل زيادة سنوية منذ عام 2009 بعد سنوات الجائحة. في المقابل، يشير تحليل أوبك إلى أن الطلب سيصل إلى حوالي 113.3 مليون برميل يوميًا في عام 2030، مجادلًا بأن النمو في الاقتصادات النامية سيعوّض الانخفاضات في الاقتصادات المتقدمة.
من المتوقع أن يأتي معظم النمو من آسيا، وخاصةً الهند والصين وجنوب شرق آسيا، مدفوعًا بتزايد التنقل والتوسع الصناعي وإنتاج البتروكيماويات. ومن المتوقع أن تشهد دول منظمة التعاون الاقتصادي والتنمية (OECD) ثباتًا في الاستهلاك أو انخفاضًا فيه، حيث تُقلل مكاسب الكفاءة والكهرباء والتدابير السياسية من الاعتماد على النفط. وتشير مصادر قطاعية إلى أن النقل البري لا يزال مستهلكًا رئيسيًا، ولكنه يشهد تباطؤًا في النمو مع توسع استخدام المركبات الكهربائية. ويُسلَّط الضوء على البتروكيماويات كمحرك مرن، وخاصةً في آسيا، حيث يتزايد الطلب على البلاستيك والمواد الصناعية. ومن المتوقع أيضًا أن يرتفع استهلاك وقود الطائرات بشكل مطرد مع استمرار توسع السفر الجوي العالمي.
تُعتبر سياسة أوبك+ مؤثرًا رئيسيًا على أسعار النفط على المدى المتوسط. تسيطر المجموعة حاليًا على أكثر من 40% من الإنتاج العالمي، وقد أبدت استعدادها لخفض الإنتاج لمنع فائض المعروض. تعكس التخفيضات الطوعية للإنتاج، التي بلغت حوالي 5 ملايين برميل يوميًا في الفترة 2023-2024، بقيادة المملكة العربية السعودية، دورها في وضع حد أدنى للأسعار. ويرى البعض أن أوبك+ قد تواصل تعديل الإنتاج للحفاظ على توازن السوق، خاصةً إذا كان نمو الطلب دون المستوى المطلوب.
لا يزال قطاع النفط الصخري الأمريكي مصدرًا مهمًا من خارج أوبك، على الرغم من أنه من المتوقع أن يستقر نمو الإنتاج عند حوالي 13.4 مليون برميل يوميًا في الفترة 2025-2026 . ويساهم انضباط رأس المال في القطاع، وضغط المستثمرين لتحقيق عوائد للمساهمين، ونضوب مواقع الحفر الرئيسية، في تباطؤ نمو الإنتاج. وخارج الولايات المتحدة، من المتوقع زيادة المعروض من مشاريع الرمال النفطية في البرازيل وغيانا وكندا. ولا تزال العوامل الجيوسياسية تشكل خطرًا مستمرًا: فالتوترات في الشرق الأوسط، والعقوبات الروسية المستمرة، وعدم الاستقرار المحتمل في دول مثل ليبيا أو نيجيريا، قد تؤدي جميعها إلى انقطاعات في الإمدادات.
تشير المصادر إلى أن سياسات المناخ والتحول في مجال الطاقة من المرجح أن تُشكل بشكل متزايد آفاق الطلب. وتدفع تعهدات تحقيق صافي انبعاثات صفري إلى تحقيق مكاسب في الكفاءة، ونشر الطاقة المتجددة، وتغييرات في أنواع وقود النقل. ويشهد استخدام المركبات الكهربائية نموًا سريعًا - حيث تجاوزت مبيعات السيارات الجديدة في الصين 40% من مبيعات السيارات الكهربائية أو الهجينة في عام 2024 - ومن المتوقع أن يرتفع هذا النمو عالميًا.
يجري توسيع نطاق تسعير الكربون ليشمل المزيد من الأسواق، حيث يخطط الاتحاد الأوروبي لإدراج النقل البري في نظام تداول الانبعاثات الخاص به بدءًا من عام 2027. وقد أعلنت العديد من الاقتصادات الكبرى عن أهداف للتخلص التدريجي من محركات الاحتراق الداخلي بحلول عام 2035 أو بعده، مما يؤثر على استراتيجيات شركات صناعة السيارات حاليًا. وقد يؤدي ضغط المستثمرين على شركات النفط لمواءمتها مع أهداف الحوكمة البيئية والاجتماعية والمؤسسية إلى كبح الاستثمارات طويلة الأجل في قطاع المنبع، مما قد يؤدي إلى تقليص العرض في وقت لاحق من هذا العقد.
تُسهم التطورات في تقنيات المنبع في زيادة كفاءة الإنتاج. يُنتج حفّارو النفط الصخري الأمريكيون الآن ما يقارب ضعفي ونصف ضعف إنتاج كل منصة حفر مقارنةً بعام ٢٠١٤، مع تحقيق وفورات كبيرة في التكاليف. كما تستفيد المشاريع البحرية من تحسين التصوير الزلزالي وتوحيد التصاميم.
قد يُحسّن توسيع البنية التحتية - مثل محطات التصدير الجديدة وخطوط الأنابيب وتطوير المصافي في آسيا وأفريقيا - تدفقات التجارة وأمن الإمدادات الإقليمية. ولا تزال احتياطيات النفط الاستراتيجية عامل استقرار للسوق؛ فقد أثبتت عمليات الإطلاق المنسقة، مثل 180 مليون برميل من الاحتياطيات الأمريكية في عام 2022، قدرتها على التخفيف من ارتفاعات الأسعار. ومن المتوقع أيضًا أن تلعب دورات المخزون دورًا، حيث تُثقل سنوات الفائض كاهل الأسعار، بينما تُضيف فترات العجز ضغطًا تصاعديًا.
تشير توقعات أسعار النفط لعام 2025 إلى فائض متواضع في المعروض، حيث تشير توقعات البنك الدولي للنفط الخام إلى أن الإنتاج العالمي سيتجاوز الاستهلاك بنحو 0.7 مليون برميل يوميًا . ومن المرجح أن يتباطأ نمو الطلب بشكل حاد إلى حوالي 0.7 مليون برميل يوميًا ، وهو الأضعف منذ عام 2009 خارج فترة الجائحة، مع تلاشي الانتعاش الذي أعقب جائحة كوفيد وترسيخ مكاسب الكفاءة. ومن المتوقع أن يرتفع العرض من الدول غير الأعضاء في أوبك، من الولايات المتحدة والبرازيل وغيانا، بينما تُخفف أوبك+ تدريجيًا بعض التخفيضات الطوعية. أما بالنسبة لأسعار خام برنت، فتشير توقعات عام 2025 إلى أن سعر البرميل قد يتراوح بين 50 و70 دولارًا أمريكيًا في ظل هذه الظروف، ما لم تُسبب المخاطر الجيوسياسية اضطرابات مفاجئة.
برنت
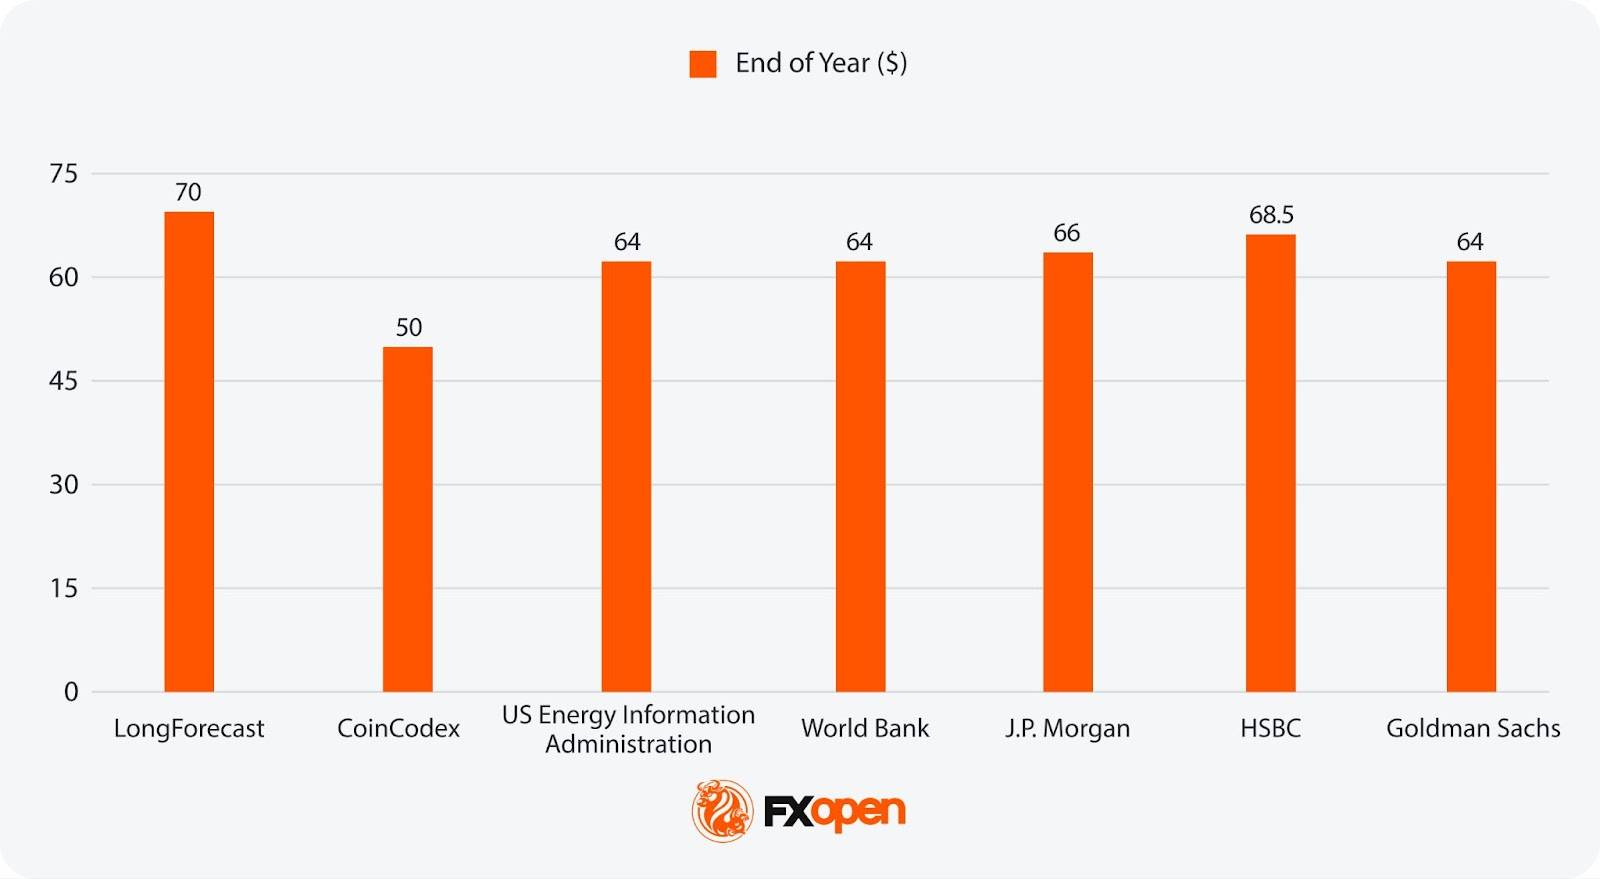
خام غرب تكساس الوسيط
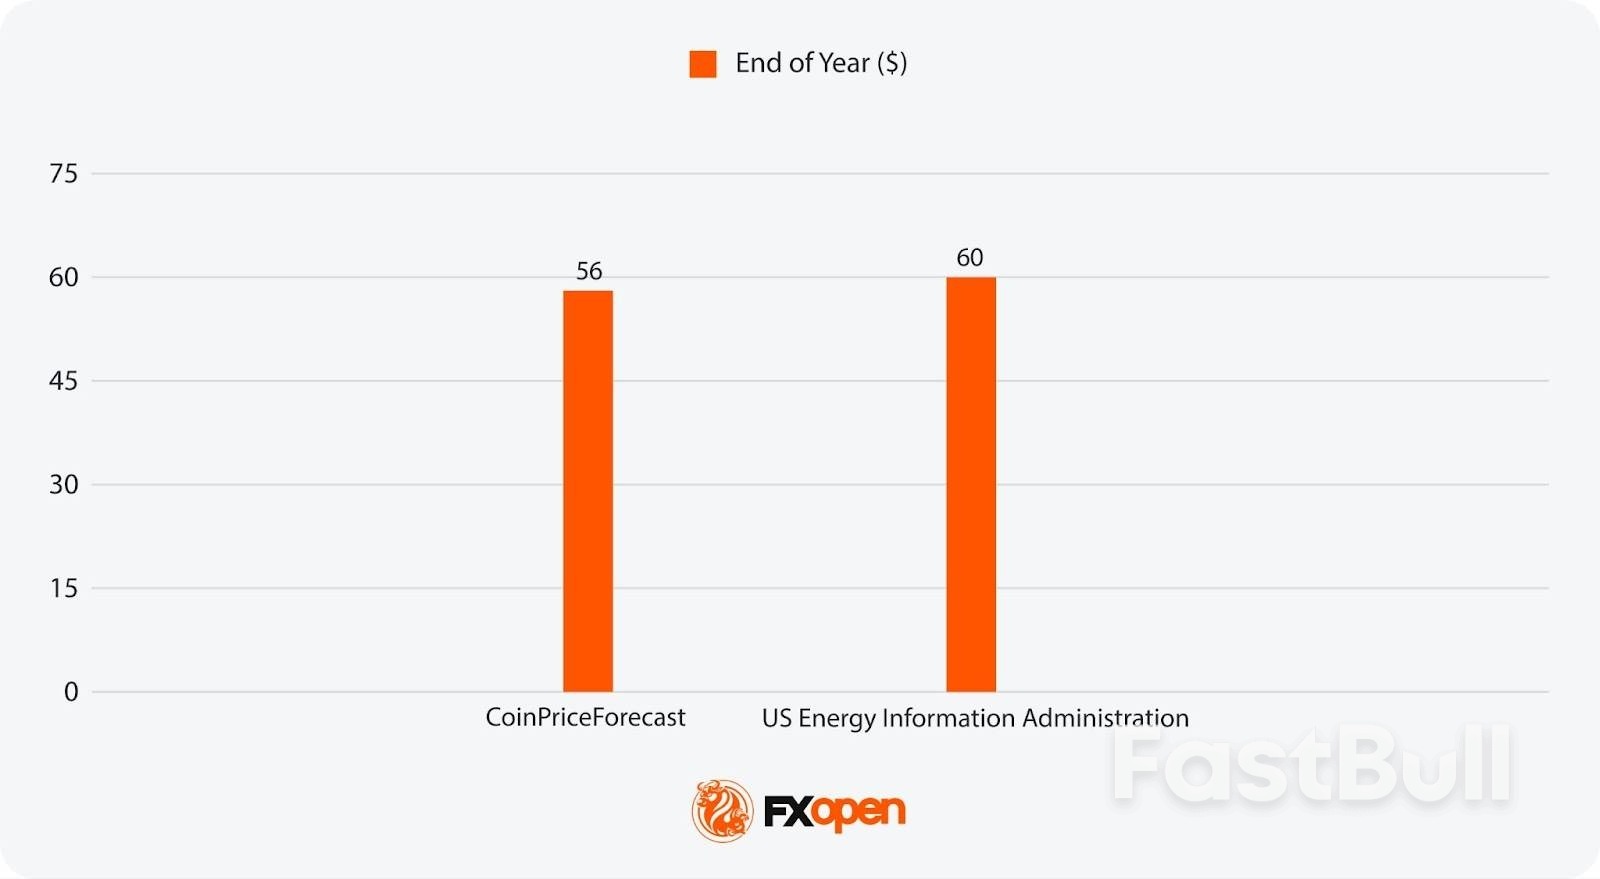
وبالنظر إلى النصف الثاني من عشرينيات القرن الحادي والعشرين، تصبح التوقعات التحليلية لأسعار النفط مختلطة، مع وجود عوامل متعددة يمكن أن تشكل مسارها.
تعتقد بعض المصادر أن عام 2026 قد يُمثل أدنى مستوى دوري للأسعار إذا استمرت المخزونات في التزايد بدءًا من عام 2025. ومن المتوقع أن يستقر إنتاج النفط الصخري الأمريكي، لكن المشاريع الجديدة التي تمت الموافقة عليها في وقت سابق من هذا العقد قد تُضيف طاقة إنتاجية إضافية. ومن المتوقع أن يظل نمو الطلب ضعيفًا، مع اتجاه استهلاك دول منظمة التعاون الاقتصادي والتنمية نحو الانخفاض وتباطؤ نمو الأسواق الناشئة. وقد تحتاج أوبك+ إلى الحفاظ على تخفيضات الإنتاج أو تعميقها لموازنة العرض، خاصةً إذا كان نمو الناتج المحلي الإجمالي العالمي ضعيفًا. كما قد يتزامن ضعف الطلب مع تزايد المنافسة على حصة السوق بين أوبك+ ومنتجي النفط الآخرين.
برنت
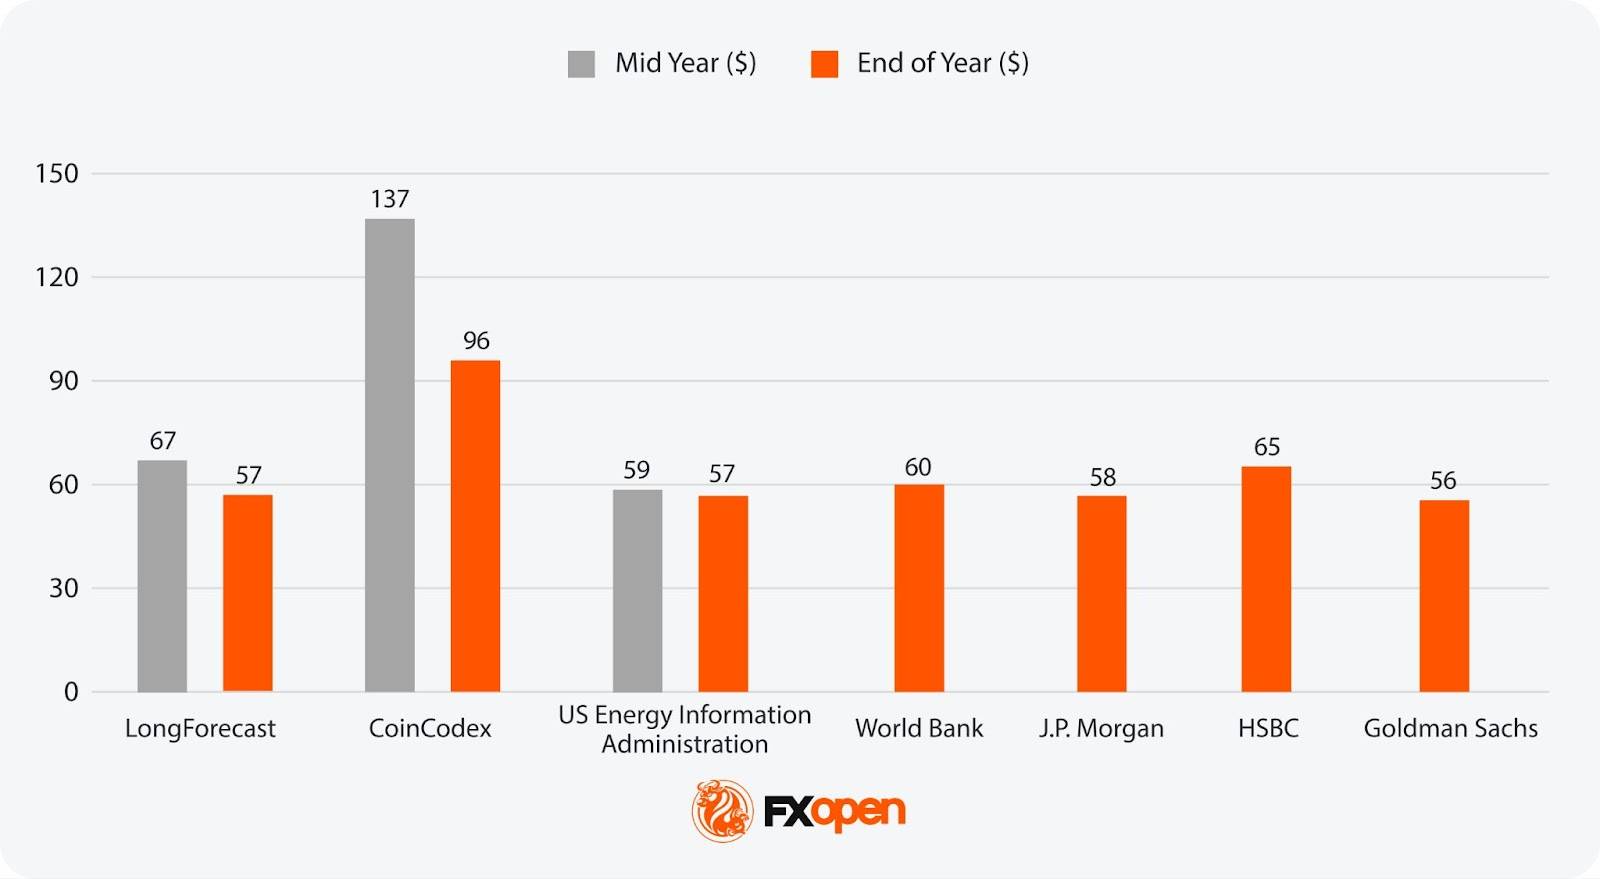
خام غرب تكساس الوسيط
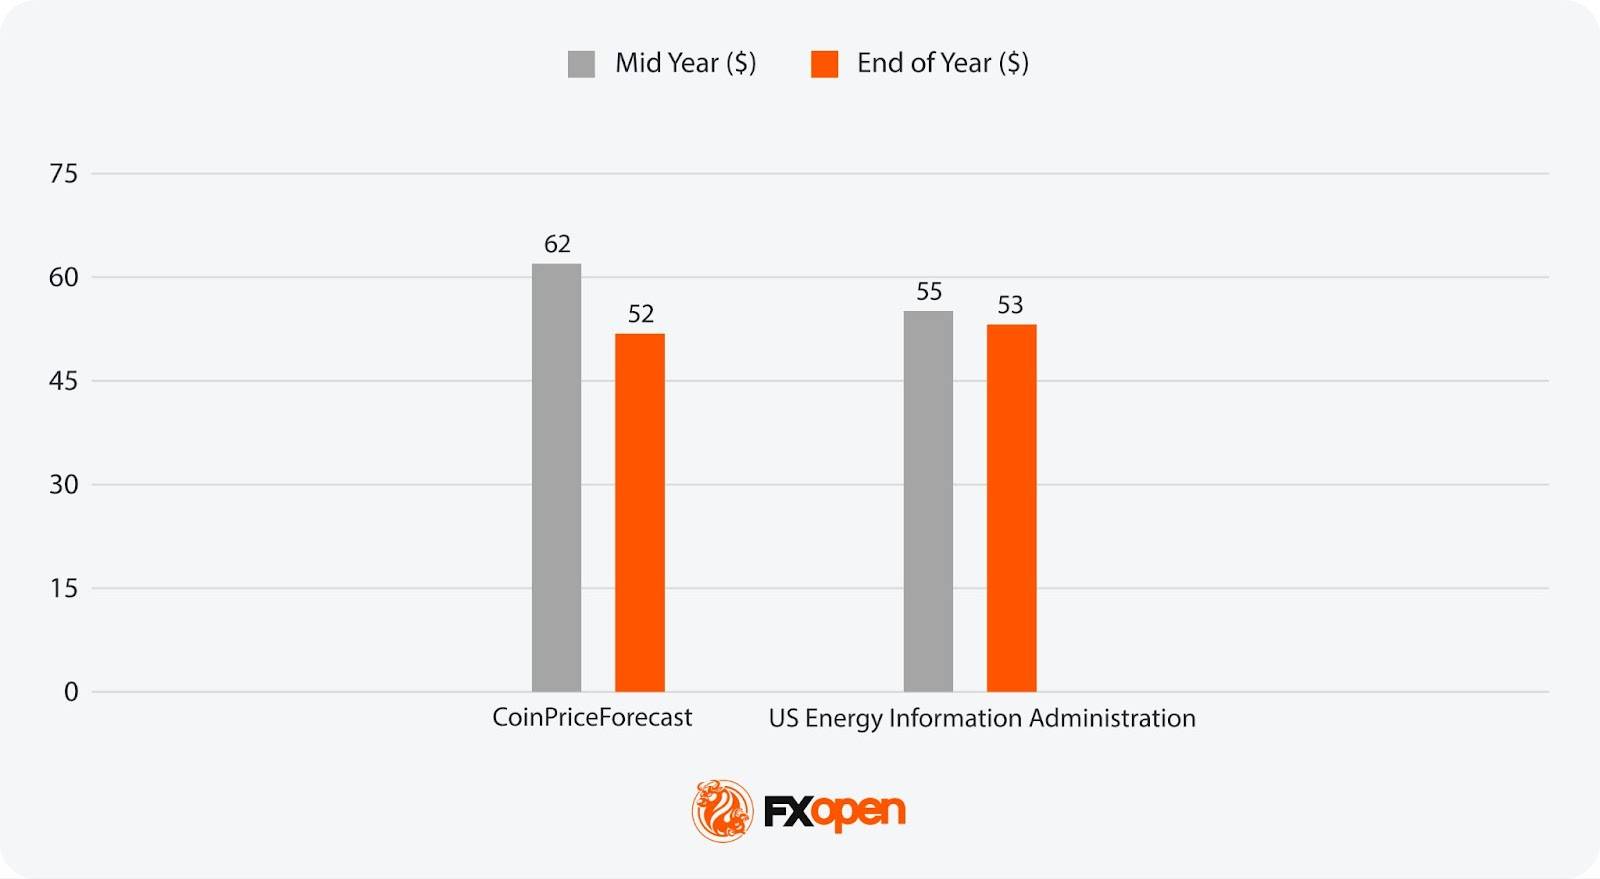
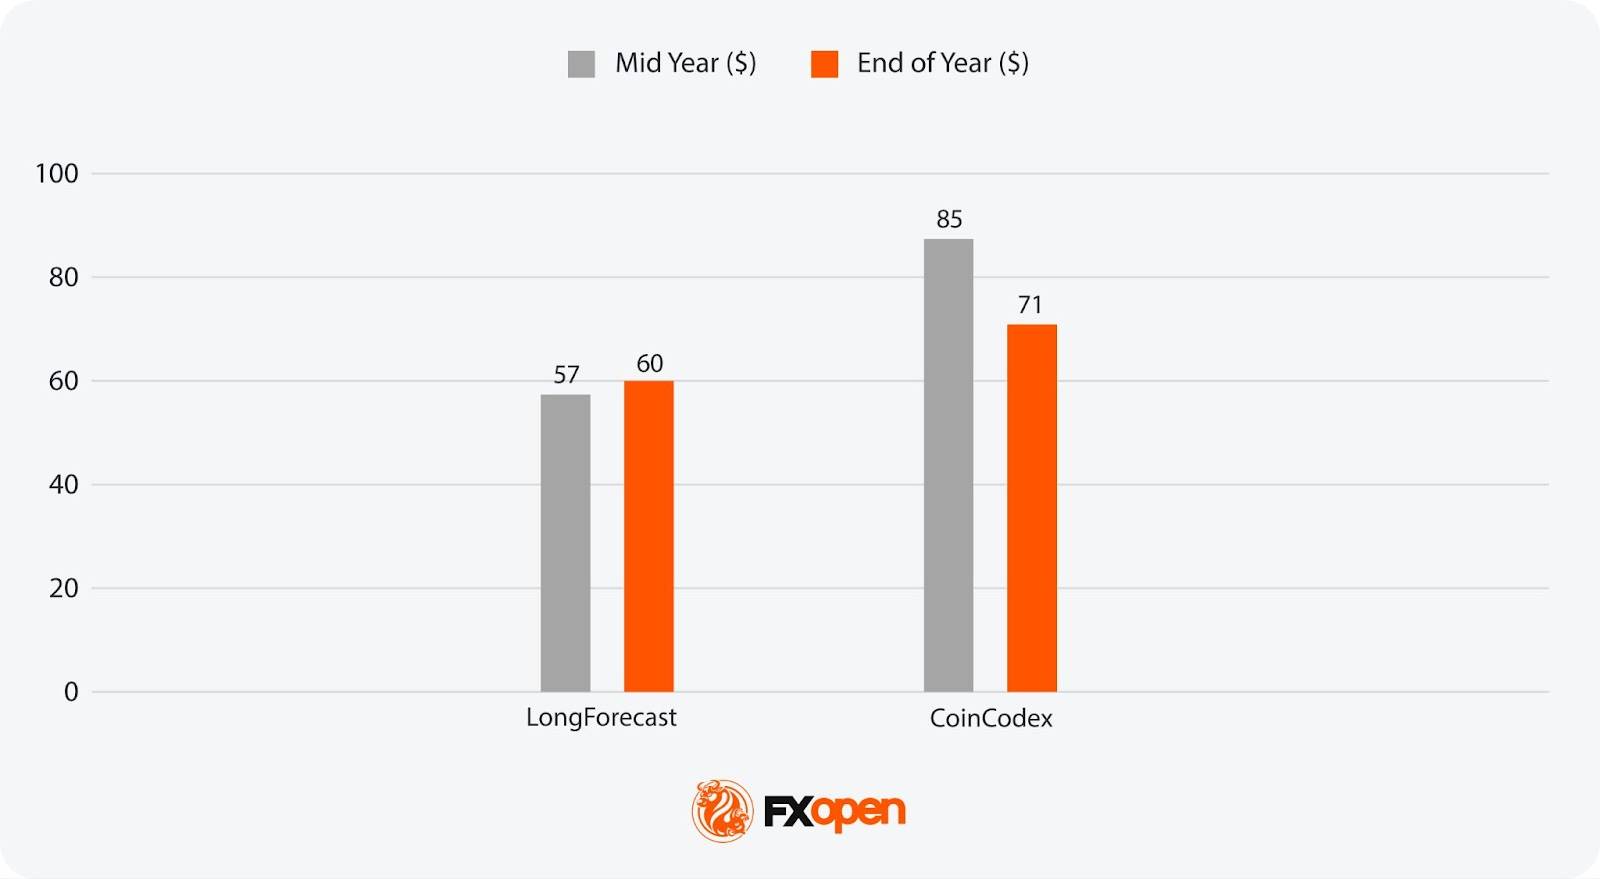
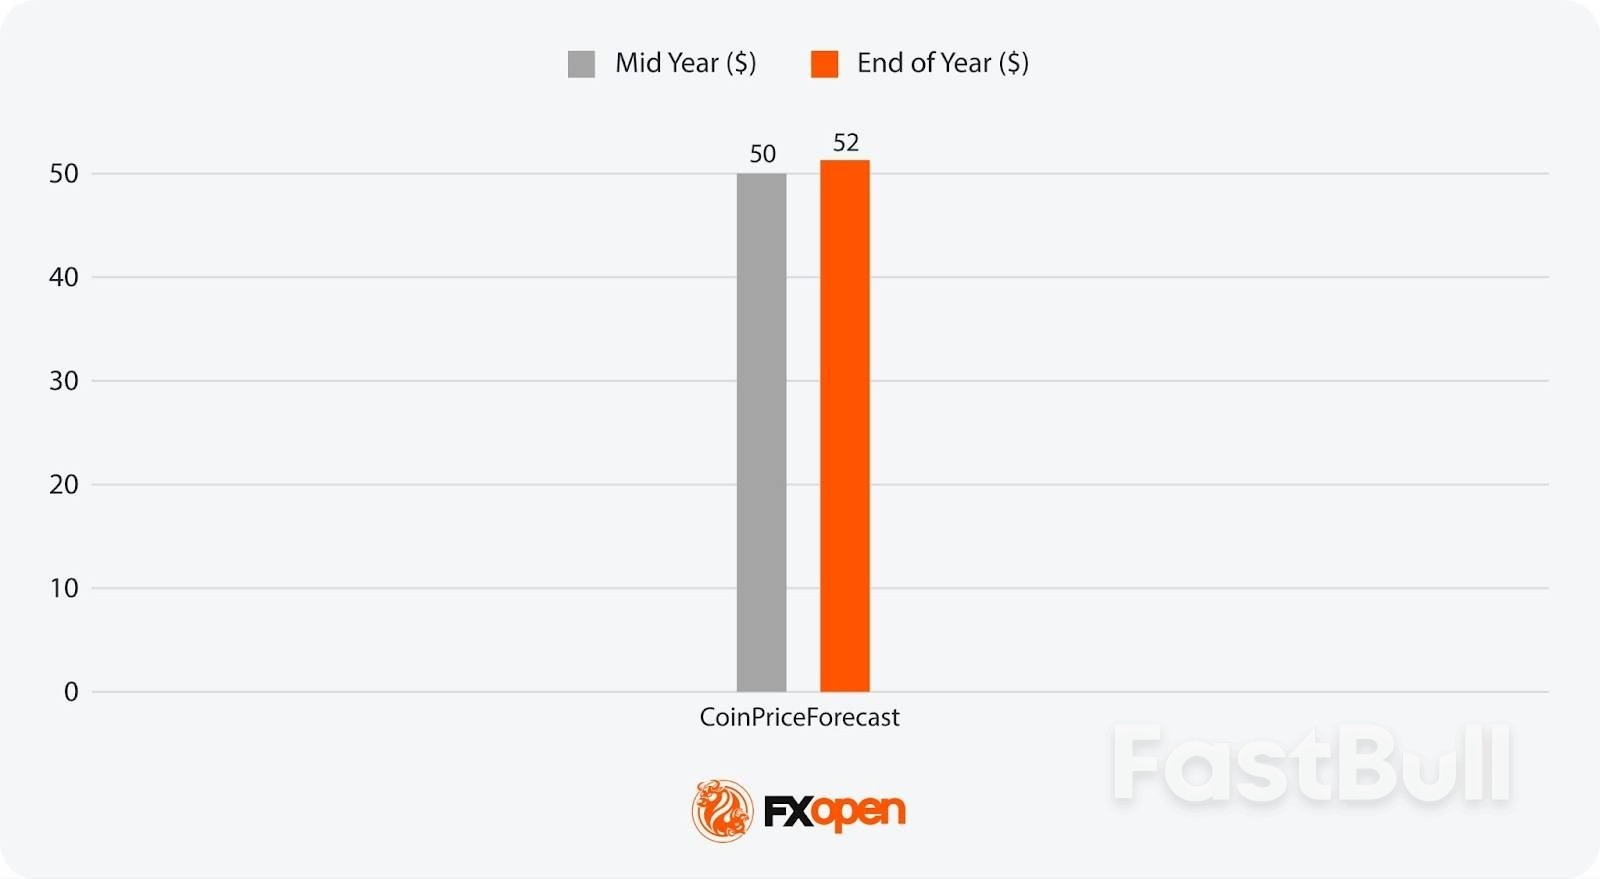
من المتوقع أن يشهد عام 2027 بداية عودة توازن السوق. إذا أدى انخفاض الأسعار في السنوات السابقة إلى انخفاض الاستثمارات في قطاع المنبع، فقد يتباطأ نمو العرض، بينما قد يرتفع الطلب قليلاً مع تحسن الظروف الاقتصادية العالمية. وتشير مصادر إلى أن دور أوبك قد يبرز أكثر إذا بلغ عرض أوبك+ ذروته، مع زيادة الطلب على إنتاجها لتلبية الاستهلاك المتزايد. وقد تدعم عمليات السحب المحتملة من المخزونات توقعات أسعار النفط المتفائلة مقارنةً بمستويات منتصف العقد، على الرغم من أن المخاطر الجيوسياسية ووتيرة تبني السيارات الكهربائية لا تزالان متغيرات رئيسية.
برنت
خام غرب تكساس الوسيط
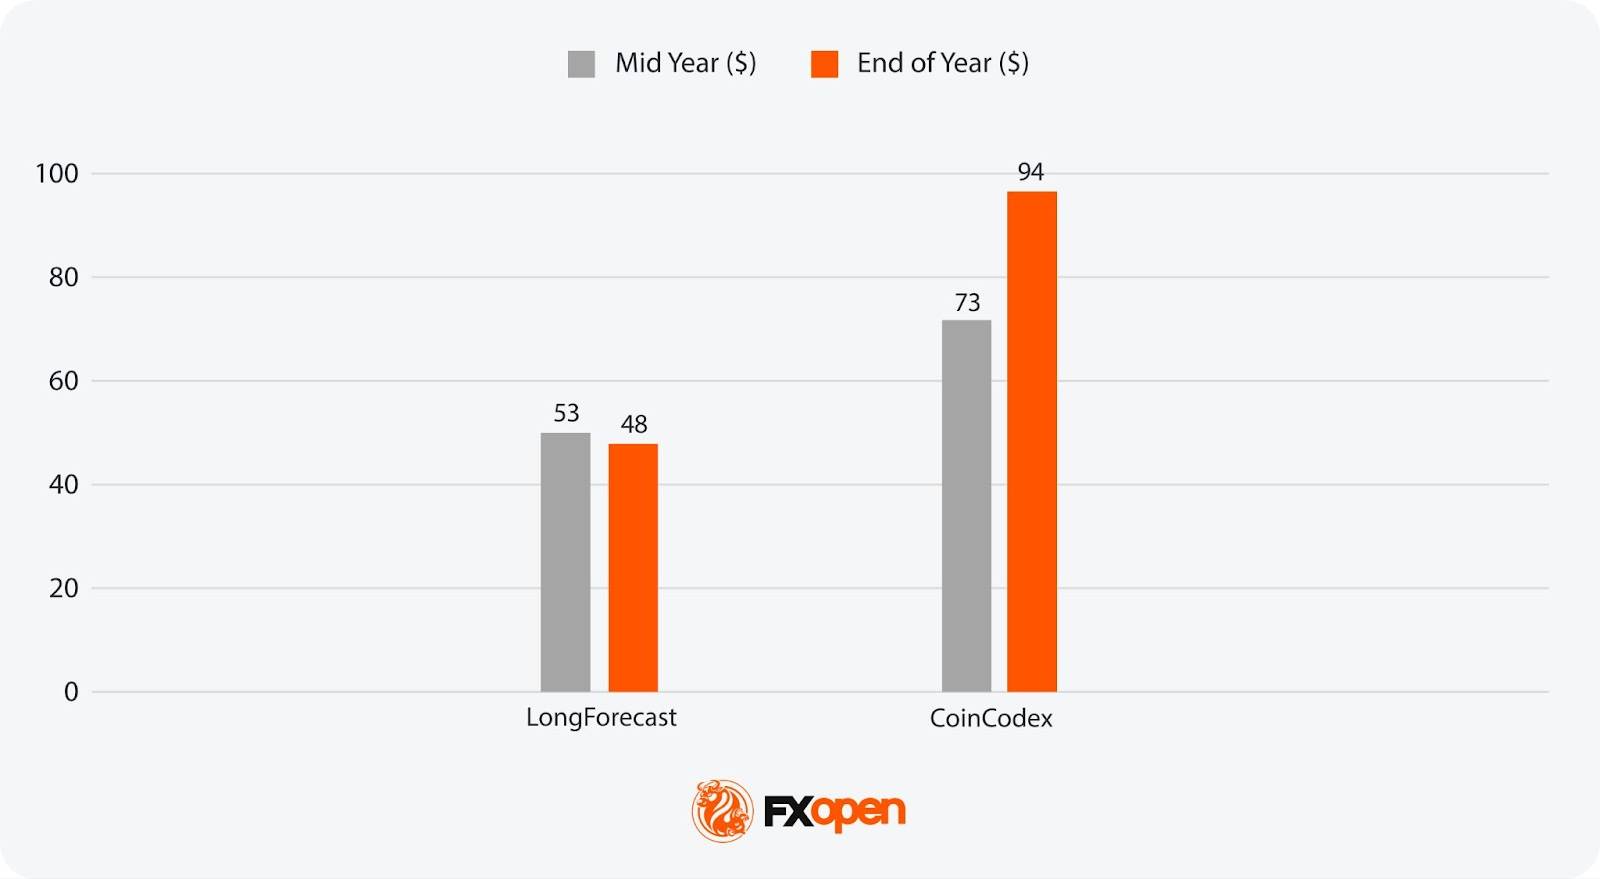
بحلول عام 2028، قد يقترب الطلب أو يتجاوز 110 ملايين برميل يوميًا، وفقًا لتوقعات أوبك ، مدفوعًا بنمو الأسواق الناشئة في قطاعي النقل والبتروكيماويات. ومن المتوقع أن تلعب طاقة التكرير في آسيا والشرق الأوسط دورًا حاسمًا في تلبية هذا الطلب. وإذا كانت الاستثمارات في قطاع المنبع في منتصف عشرينيات القرن الحالي غير كافية، يعتقد البعض أن الطاقة الاحتياطية قد تتقلص، مما يزيد من حساسية السوق لصدمات العرض. ومع ذلك، إذا تماشى نمو الطلب بشكل أوثق مع مسار وكالة الطاقة الدولية البطيء، فقد تبقى الأسعار معتدلة، مع استمرار أوبك+ في إدارة الإنتاج.
برنت
خام غرب تكساس الوسيط
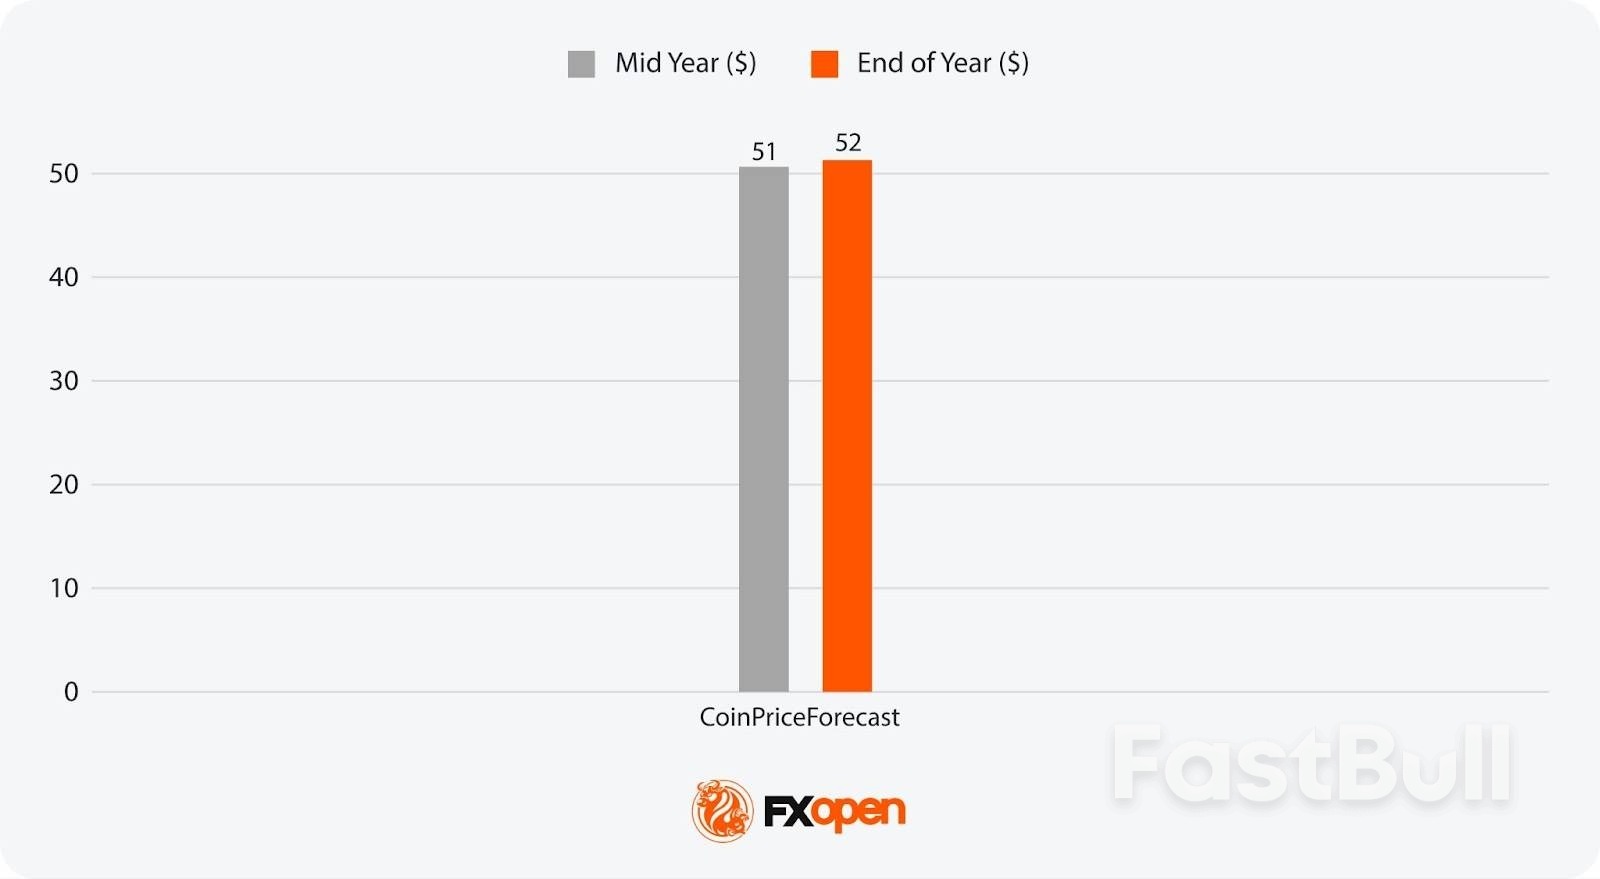
يرى المحللون أن عام ٢٠٢٩ يمثل نقطة تحول محتملة. وترى وكالة الطاقة الدولية أن نمو الطلب قد يقترب من الصفر بحلول هذه المرحلة، مما يشير إلى استقرار عند مستوى يقارب ١٠٢ مليون برميل يوميًا . ومع ذلك، تتوقع أوبك استمرار التوسع نحو ١١٢ مليون برميل يوميًا، مما يشير إلى تباين في توقعات السوق. قد يؤدي انخفاض الطاقة الإنتاجية الفائضة في أي من السيناريوهين إلى زيادة التقلبات. وقد يعتمد توازن السوق في عام ٢٠٢٩ بشكل كبير على استعداد أوبك لتعديل الإنتاج، وعلى ما إذا كانت تخفيضات أوبك+ ستتسارع.
برنت
خام غرب تكساس الوسيط
بحلول عام ٢٠٣٠، من المتوقع أن يعكس سوق النفط الأثر التراكمي للتحولات الاقتصادية والسياسية والتكنولوجية التي شهدها عقد من الزمن. وهذا هو العام الذي تلتقي فيه العديد من التعهدات الوطنية المتعلقة بالمناخ مع معالم التحول الصناعي، مما قد يُعيد تشكيل أنماط الطلب. ويتوقع بعض المحللين أن يكون الاستهلاك قد استقر بالفعل، بينما يرى آخرون أن الأسواق الناشئة تُحافظ على نمو متواضع.
قد تكون ظروف عام 2030 مرتبطةً أكثر بالقوى الهيكلية - إلى أي مدى وصل التقدم في مجال الكهربة، وتدابير الكفاءة، واستبدال الوقود، وما إذا كان الاستثمار في قطاع المنبع قد واكب أي نمو متبقٍ في الطلب. إن التوافق، أو التباين، بين أهداف السياسات وواقع السوق قد يُحدد مسار الأسعار، مع احتمال وجود سوق مستقرة ووافرة العرض، أو تجدد النقص في العرض في حال تأخره.
بعد عام ٢٠٣٠، تشير التوقعات التحليلية للنفط الخام إلى أن اتجاه أسعار خام برنت وخام غرب تكساس الوسيط سيعتمد على ما إذا كان الطلب العالمي على النفط قد دخل في انخفاض مستمر أم أنه سيبقى ثابتًا. في سيناريوهات بلوغ الطلب ذروته مبكرًا، قد تواجه الأسعار ضغوطًا هبوطية بسبب فائض العرض الهيكلي ما لم يعمد المنتجون إلى الحد من الإنتاج. قد يزداد نفوذ أوبك مع انخفاض إمدادات أوبك+، مما يمنح المجموعة قدرة أكبر على تعديل الإنتاج لتحقيق استقرار الأسعار.
يعتقد البعض أن نقص الاستثمار في الطاقة الإنتاجية الأولية خلال عشرينيات القرن الحادي والعشرين قد يُسبب نقصًا متقطعًا في العرض، حتى مع ضعف الطلب، مما يؤدي إلى تقلبات أسعار أكثر تكرارًا. من المتوقع أن يتسارع التحول في مجال الطاقة في ثلاثينيات القرن الحادي والعشرين، مع زيادة انتشار المركبات الكهربائية، وتحسين الكفاءة، وأنواع الوقود البديلة التي تُعيد تشكيل أنماط الطلب. قد تظل البتروكيماويات والطيران والنقل الثقيل ركائز رئيسية للطلب، ولكن قد ينكمش الاستهلاك في القطاعات الأخرى.
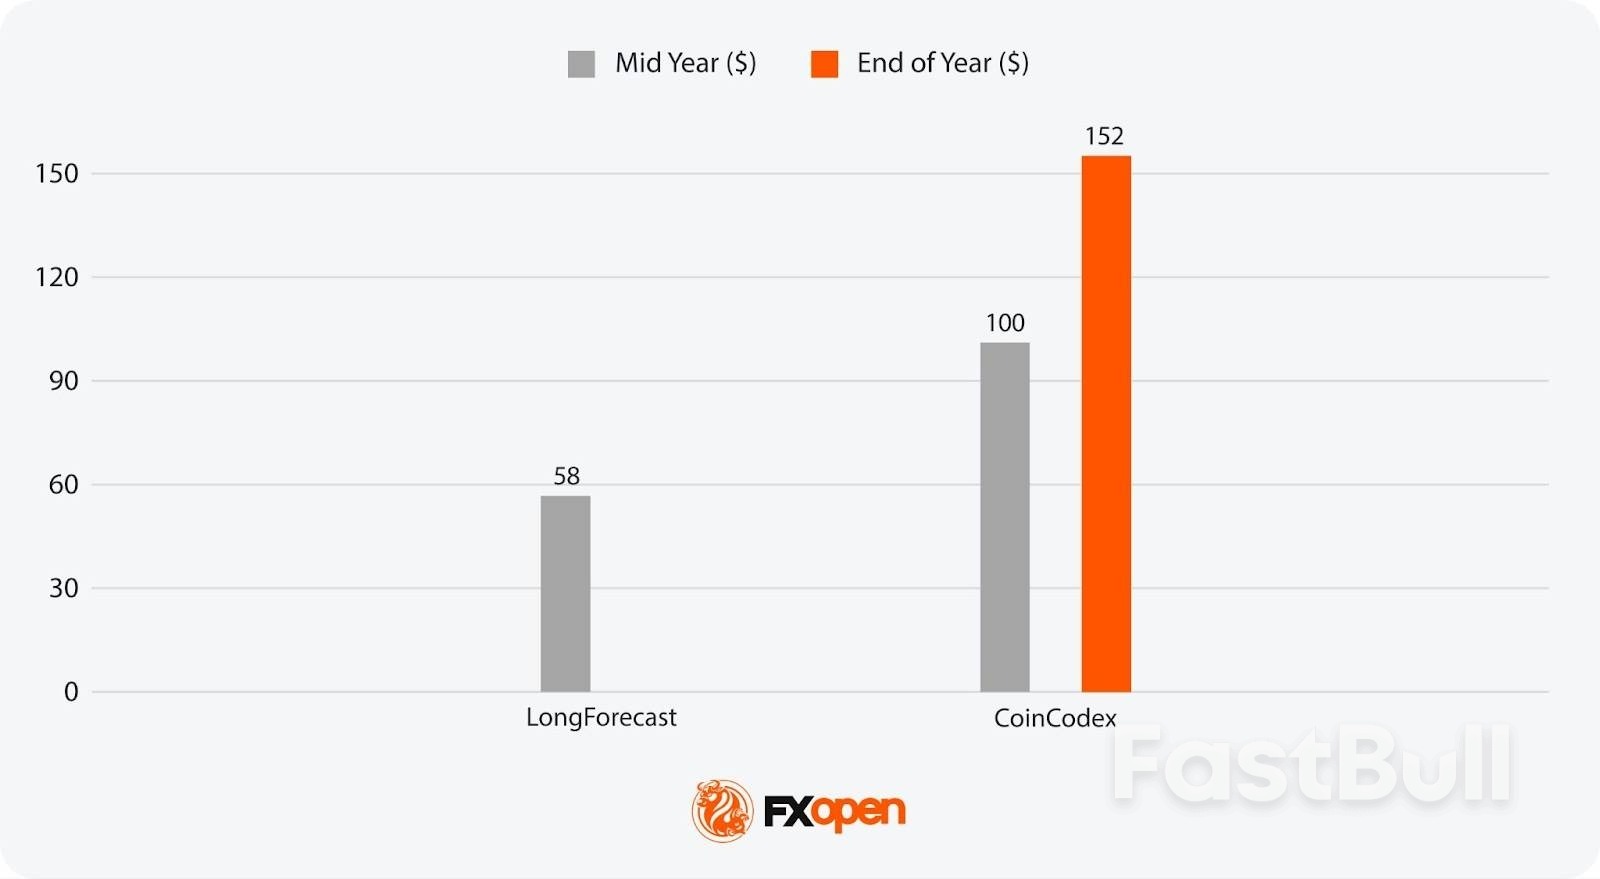
قد تُفاقم التدابير السياسية، مثل تسعير الكربون وتشديد لوائح الانبعاثات، ضغوط التكلفة على استخدام النفط، مما يؤثر على كل من مستويات الاستهلاك واقتصادات الإنتاج. وقد تظل الديناميكيات الجيوسياسية عاملاً مهماً، لا سيما في مناطق الإنتاج الرئيسية ذات الاحتياطيات منخفضة التكلفة. وقد أصدر مصدران، هما CoinCodex وCoinPriceForecast، توقعات لأسعار خام غرب تكساس الوسيط لما بعد عام 2030. ومن المتوقع أن تبلغ أسعار خام غرب تكساس الوسيط حوالي 81 دولارًا أمريكيًا في عام 2035، وفقًا لـ LongForecast، بينما تتوقع CoinCodex أن يصل إلى 420 دولارًا أمريكيًا في عام 2040، وأن يتجاوز 1500 دولار أمريكي بحلول عام 2050. وبشكل عام، قد تُحدد ظروف السوق لما بعد عام 2030 بالتفاعل بين انخفاض الطلب في بعض القطاعات، ونمو العرض المحدود، وتغير أولويات الطاقة العالمية.
الأسئلة الشائعة
ما هي توقعات النفط لعام 2026؟
يتوقع المحللون عمومًا أن يكون عام 2026 عامًا أكثر هدوءًا في أسعار النفط، حيث تشير معظم توقعات النفط الخام إلى أن سعر خام برنت يتراوح بين 56 و137 دولارًا للبرميل، وخام غرب تكساس الوسيط يتراوح بين 52 و62 دولارًا. ويعكس هذا زيادة متوقعة في المخزونات مقارنةً بالسنوات السابقة، ونموًا متواضعًا في الطلب، وإدارة مستمرة من أوبك+ للإمدادات لمنع أي انخفاضات أكبر.
ما هي التوقعات التحليلية لأسعار النفط في عام 2027؟
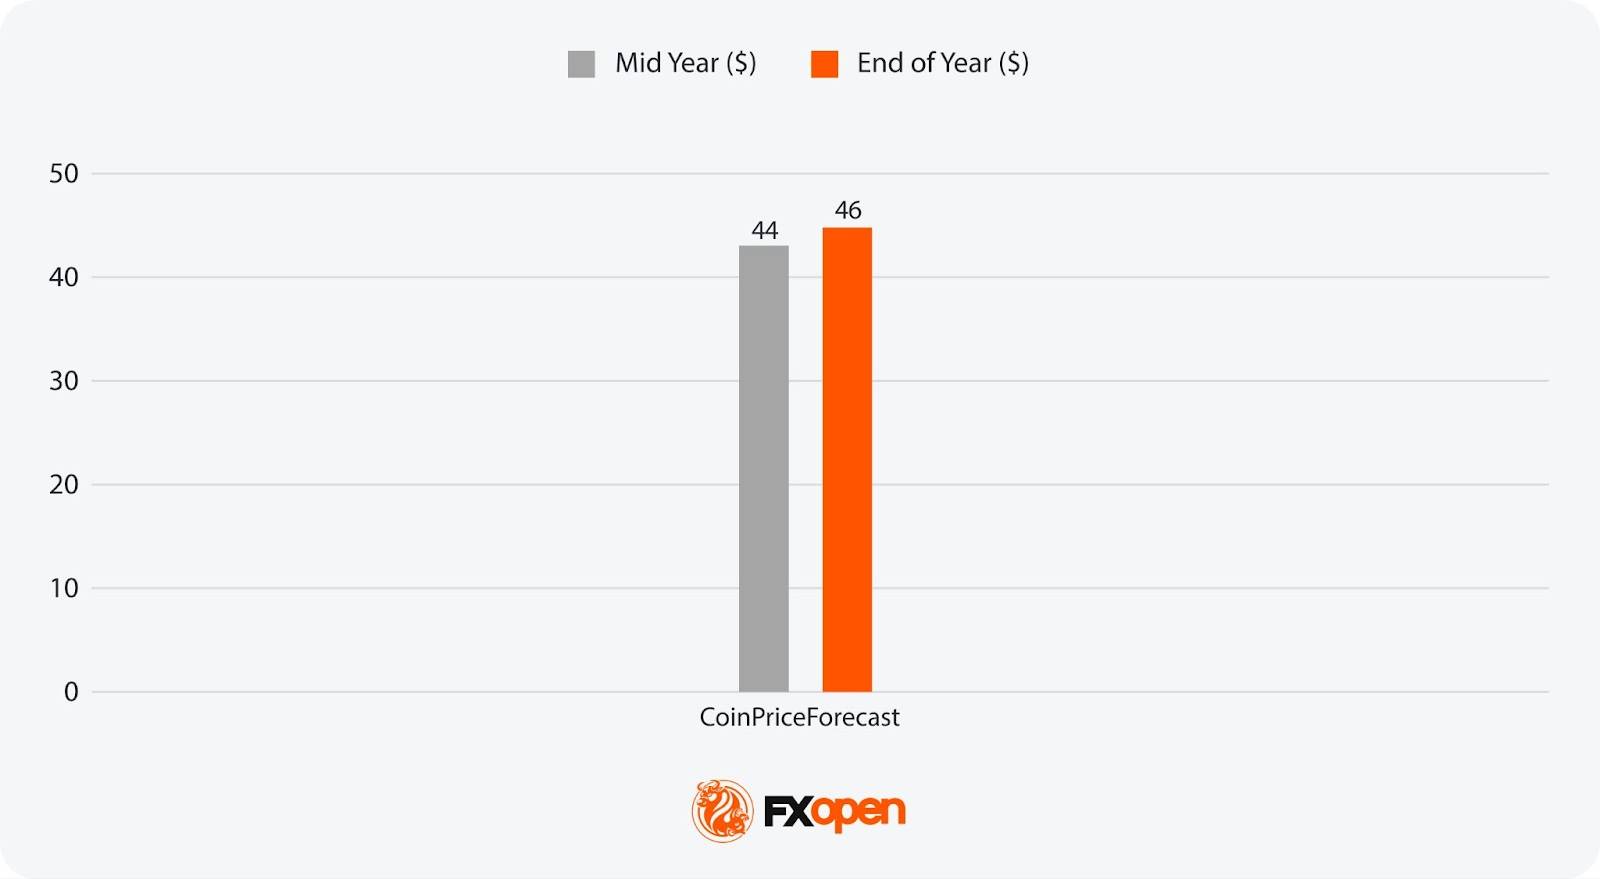
التوقعات التحليلية لأسعار النفط لعام ٢٠٢٧ محدودة، لكن بعض المصادر تُقدم نطاقات إرشادية. تُقدّر LongForecast سعر خام برنت بين ٥٧ و٨٥ دولارًا للبرميل، بينما تُقدّر CoinPriceForecast سعر خام غرب تكساس الوسيط بين ٥٠ و٥٢ دولارًا. قد يتوقف توازن السوق في ذلك الوقت على ما إذا كان نمو العرض سيتباطأ بسبب انخفاض الاستثمار.
ما هو السعر المتوقع للنفط الخام في عام 2030؟
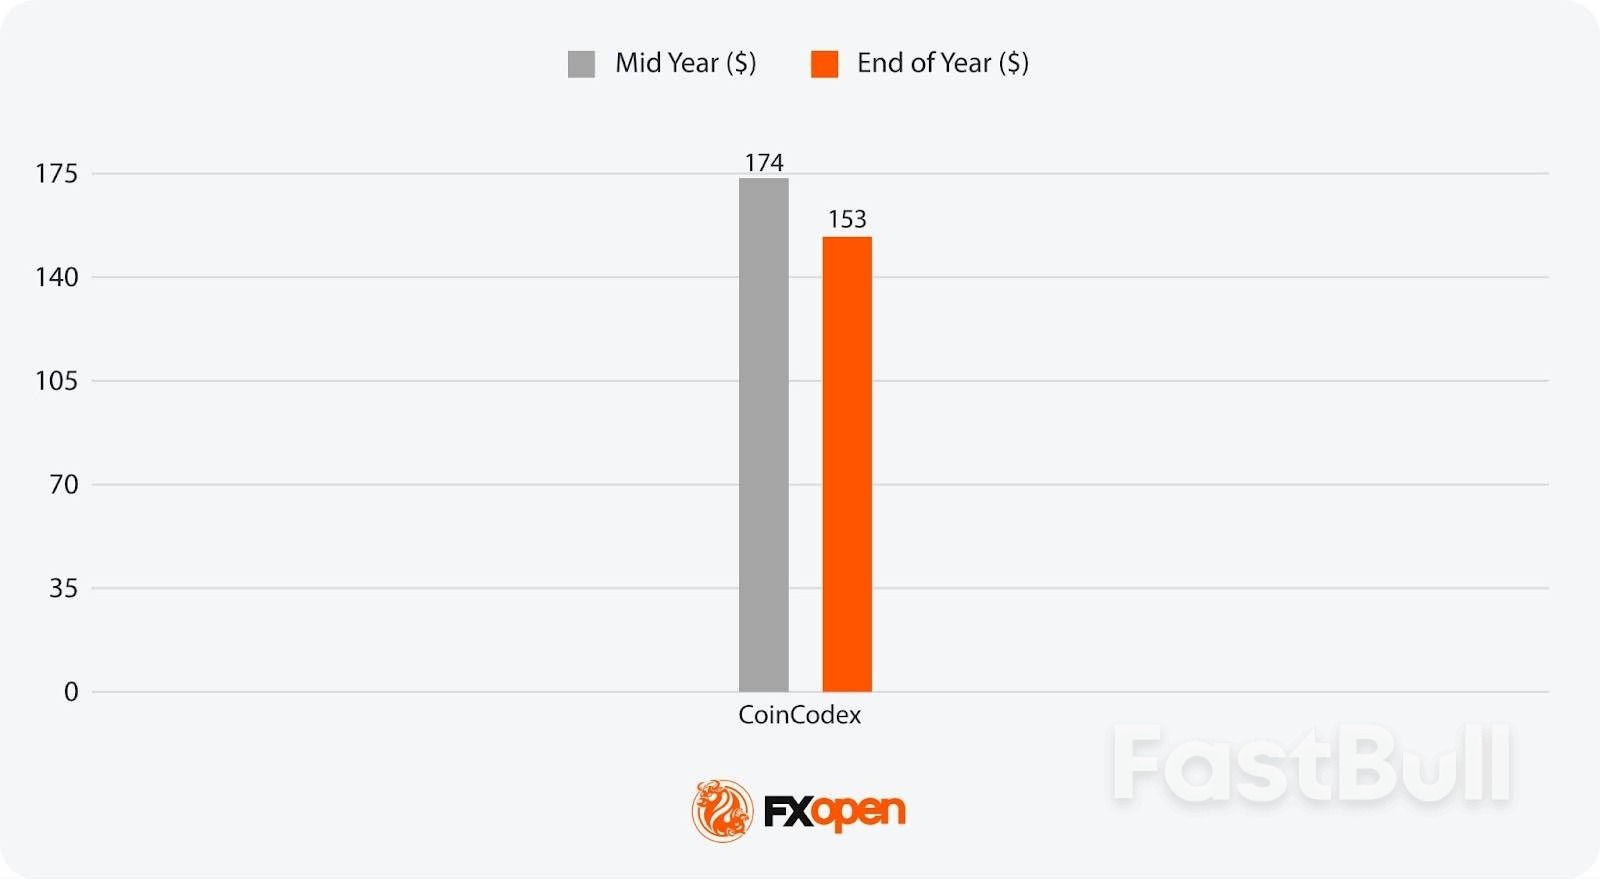
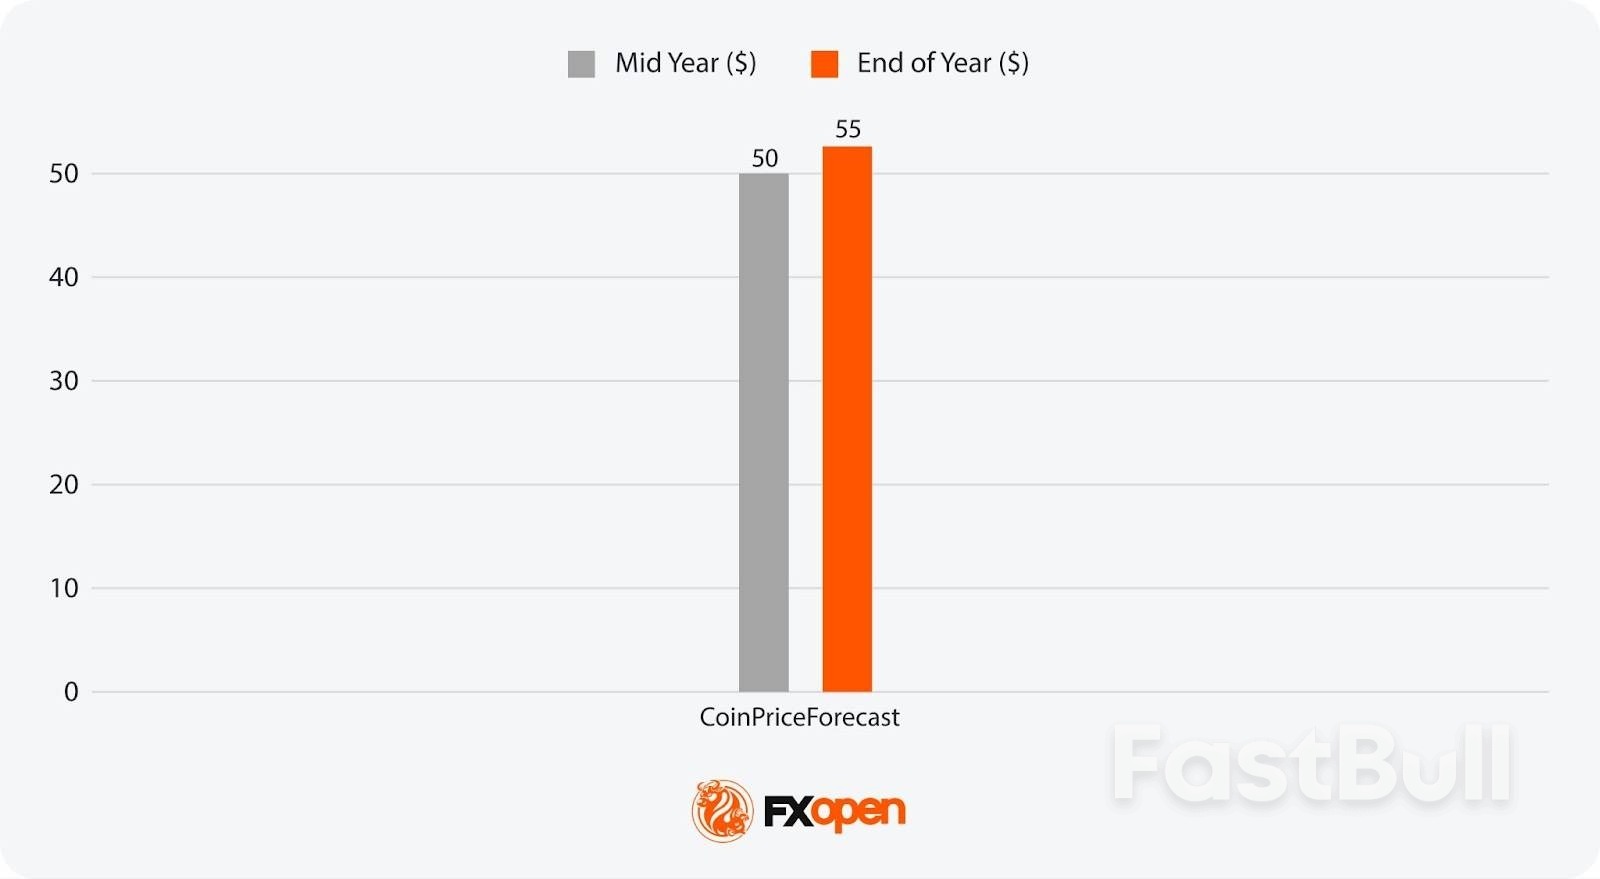
التوقعات التحليلية طويلة المدى نادرة، لكن كوين كودكس أشارت إلى أن سعر خام برنت قد يصل إلى 174 دولارًا للبرميل، بينما وضعت كوين برايس فوركاست توقعاتها لسعر خام غرب تكساس الوسيط بين 50 و55 دولارًا. تعكس هذه التباينات حالة من عدم اليقين بشأن اتجاهات الطلب، وسياسات التحول في مجال الطاقة، ومستويات الاستثمار.
هل يمكن أن ترتفع أسعار النفط؟
وبحسب المحللين، فإن الأسعار قد ترتفع في ظل ظروف السوق الأكثر صرامة أو خلال انقطاع الإمدادات، ولكنها قد تتراجع أيضاً في سنوات الفائض.
هل يمكن أن يكون النفط استثمارًا جيدًا في عام 2025؟
يتيح تداول العقود مقابل الفروقات للمتداولين المشاركة في السوق بغض النظر عما إذا كان سعر الأصل يرتفع أو ينخفض، مما يسمح لهم بالاستفادة من تحركات الأسعار المتقلبة صعودًا وهبوطًا.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك


