


- XAUUSD
- XAGUSD
- WTI
- USDX


أسعار السوق
تحليل التداول
مستخدم
24/7
التقويم الاقتصادي
تعليم
البيانات
- الاسم
- أحدث قيمة
- السابق









مجموعة من البيانات الأمريكية تسلط الضوء على الاقتصاد الأمريكي مع تصاعد حرب الرسوم الجمركية. تقارير الناتج المحلي الإجمالي وتضخم نفقات الاستهلاك الشخصي والوظائف غير الزراعية تتصدر عناوين الأسبوع. بنك اليابان يبقي على أسعار الفائدة لكنه قد يخفض توقعات النمو. منطقة اليورو ومؤشر أسعار المستهلك الأسترالي أيضًا على جدول الأعمال، الكنديون يتوجهون إلى صناديق الاقتراع.
شعرت الأسواق المالية أخيرًا ببعض الارتياح خلال الأسبوع الماضي عندما منح الرئيس الأمريكي ترامب المستثمرين بصيص أمل نادر بوجود ضوء في نهاية نفق الحرب التجارية. ومع ذلك، سرعان ما بدأ الضوء يخفت مجددًا، حيث اتخذ الصراع التجاري منعطفًا معقدًا آخر بعد أن اتضح أن تراجع إدارة ترامب في المواجهة مع الصين ليس بالحجم المتوقع سابقًا.
لم يُثبت نهج ترامب المُعتمد على الترغيب والترهيب في مساعيه لإقناع الصين بالجلوس على طاولة المفاوضات فعاليته، خاصةً وأن الترغيب والترهيب أقل بكثير من الترهيب. بالنسبة لبكين، تصاعدت الحرب التجارية إلى مستوى أصبح فيه الكبرياء الوطني على المحك، ولذلك فهي لا تتراجع بسهولة كما توقع ترامب. وهذا يُمثل بالفعل مشكلة للبيت الأبيض، الذي أشار إلى استعداد إدارة ترامب لخفض معدل التعريفة الجمركية الباهظ البالغ 145% في غضون أسبوعين إلى ثلاثة أسابيع في حال التوصل إلى اتفاق.
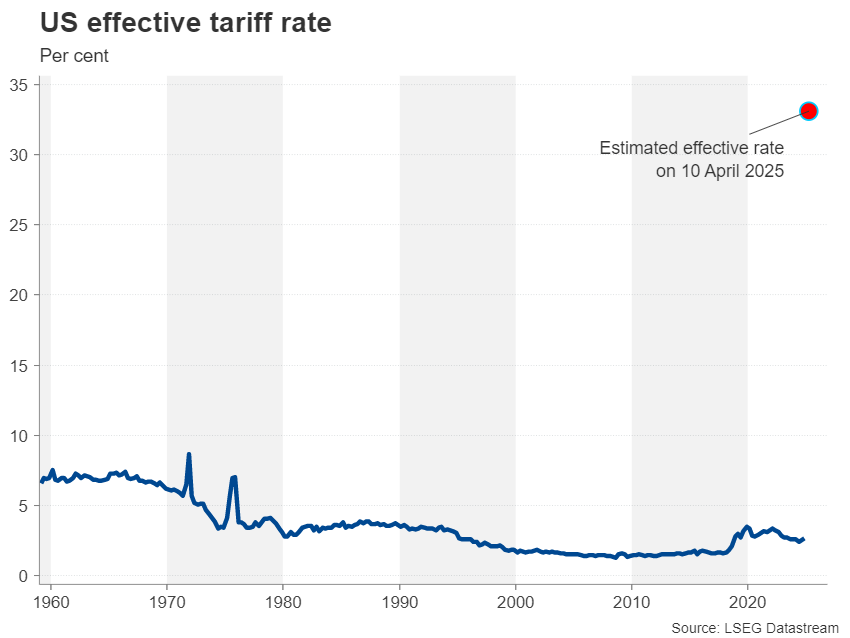
لكن وفقًا لمسؤولين صينيين، لم يبدأ الجانبان المحادثات بعد، مما يُثير الشكوك حول تكتيك ترامب التفاوضي. علاوة على ذلك، فإن التنازلات الأخرى، مثل الرسوم الجمركية على السيارات الأمريكية، لا تزال بعيدة المنال، حيث هدد ترامب برفعها على السيارات المستوردة من كندا.
كل هذا يُفاقم حالة عدم اليقين التي تواجهها الشركات الأمريكية بدلًا من أن يُقدم بعض الوضوح. لذا، فرغم أن إقرار البيت الأبيض بمراقبته لاضطرابات السوق وحرص ترامب على إبرام اتفاقيات تجارية مع شركاء أمريكا التجاريين الرئيسيين يُعدّ علامة إيجابية، إلا أنه لا يُخفف المخاوف المباشرة بشأن الآفاق الاقتصادية للبلاد.
ستتأجج هذه المخاوف أو تخف خلال الأسبوع المقبل، مع صدور سلسلة من البيانات الاقتصادية المهمة. يُستهل يوم الثلاثاء بمؤشر ثقة المستهلك لشهر أبريل وبيانات الوظائف الشاغرة في شهر مارس. أما يوم الأربعاء، فسيتم رصد التقديرات الأولية لنمو الناتج المحلي الإجمالي عن كثب، وسط توقعات بانكماش الاقتصاد الأمريكي في الربع الأول.
ويقدر نموذج الناتج المحلي الإجمالي لبنك الاحتياطي الفيدرالي في أتلانتا انخفاضًا سنويًا بنسبة 2.2% في الناتج المحلي الإجمالي، لكن المحللين وفقًا لاستطلاع أجرته رويترز يتوقعون نموًا بنسبة 0.4%، وهو انخفاض حاد عن وتيرة النمو في الربع الرابع البالغة 2.4%.
سيصدر يوم الأربعاء أيضًا مسح ADP للتوظيف، إلى جانب أحدث أرقام التضخم والاستهلاك في نفقات الاستهلاك الشخصي. من المتوقع أن يرتفع مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي، وهو مؤشر بالغ الأهمية، بنسبة 0.1% على أساس شهري في مارس، ليصل إلى معدل سنوي قدره 2.5%، وهو ما يمثل انخفاضًا عن معدل 2.8% السابق.
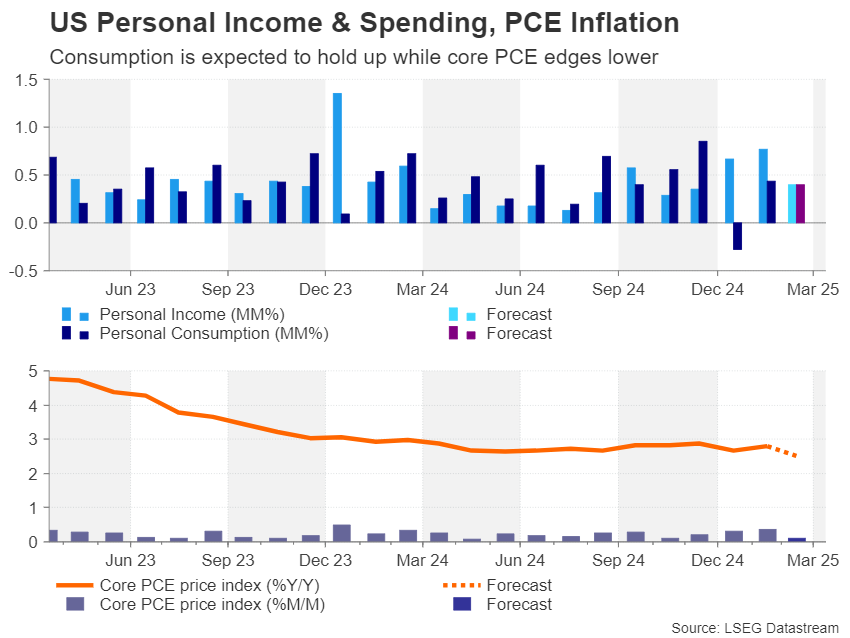
من المتوقع أن يحافظ الاستهلاك الشخصي على نموه الشهري بنسبة 0.4%، مما يشير إلى أن الأسر الأميركية تواصل الإنفاق بمعدل صحي.
Other data on Wednesday will include the Chicago PMI as well as pending home sales. On Thursday, the Challenger Layoffs for April might attract some attention but the bigger focus that day will be the ISM manufacturing PMI. The index is expected to have declined in April from 49.0 to 47.9, with investors also likely to track the direction of the employment and prices sub-indices.
The real highlight, however, will be Friday’s nonfarm payrolls report, amid the intense speculation about how soon the Fed will cut rates. Jobs growth is projected to have slowed from 228k in March to 130k in April, with the unemployment rate staying unchanged at 4.2%. Average earnings probably grew by 0.3% in April.
A disappointing NFP print, combined with a soft core PCE reading could bolster expectations of a 25-basis-point rate cut in June as opposed to July, though bets for the May meeting would likely remain very low. For the US dollar, a worrying set of data would almost certainly be negative, but on Wall Street, stocks could rise if increased rate cut hopes are not overshadowed by recession fears.
The Bank of Japan is not anticipated to announce any changes to its monetary policy settings when it meets on Thursday, as policymakers take time to assess the impact of Donald Trump’s tariffs on the Japanese economy before deciding whether to hike interest rates again.
Inflation in Japan edged up to 3.2% y/y in March as per the core CPI measure and the BoJ remains confident that the recent wage growth momentum is now becoming more sustainable. However, the downside risks to growth have increased markedly since February when Trump unleashed the first of many waves of tariffs, with Japan not being spared from the universal 10% levies, nor the sectoral tariffs on steel and autos.
The BoJ is therefore expected to lower its growth forecasts in its latest quarterly Outlook Report. The question is whether the Bank will also cut its inflation projections or keep them more or less unchanged. Policymakers don’t think at this stage that tariffs pose a significant danger to their inflation goal so they will probably keep the door to future rate hikes wide open.
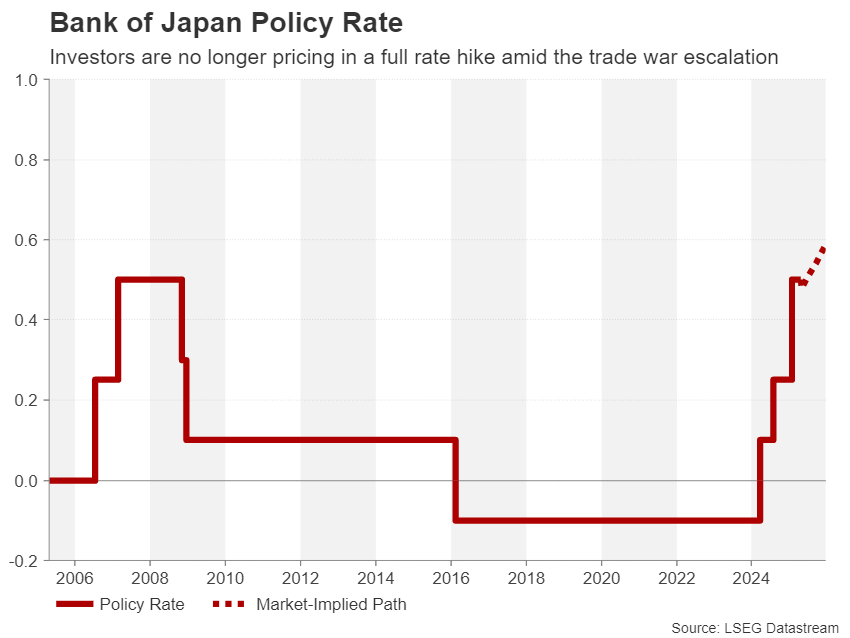
If Governor Ueda goes a step further and explicitly signals that further rate hikes are likely in the coming months, this could boost the yen, which is enjoying strong safe-haven demand lately.
In terms of data, the preliminary industrial output for March is due on Wednesday, to be followed by some jobs stats on Friday.
The flash PMI numbers for April painted a grim picture for the Eurozone economy as businesses were hit by a new round of duties. With the impact of the US tariffs on global trade only now being felt, investors will probably ignore the preliminary GDP figures for the first quarter that are out on Wednesday.
Even if the euro area notched up impressive growth in the first three months of the year, this is unlikely to dampen rate cut expectations for the European Central Bank as inflation is falling and growth forecasts are being downgraded. ECB policymakers have already slashed rates by a total of 175 bps and have strongly hinted that they’re not done yet.
If Friday’s flash CPI data shows that inflationary pressures continue to subside, the ECB will have little reason to pause. The headline rate of CPI moderated to 2.2% y/y in March and is forecast to ease further to 2.0% in April.
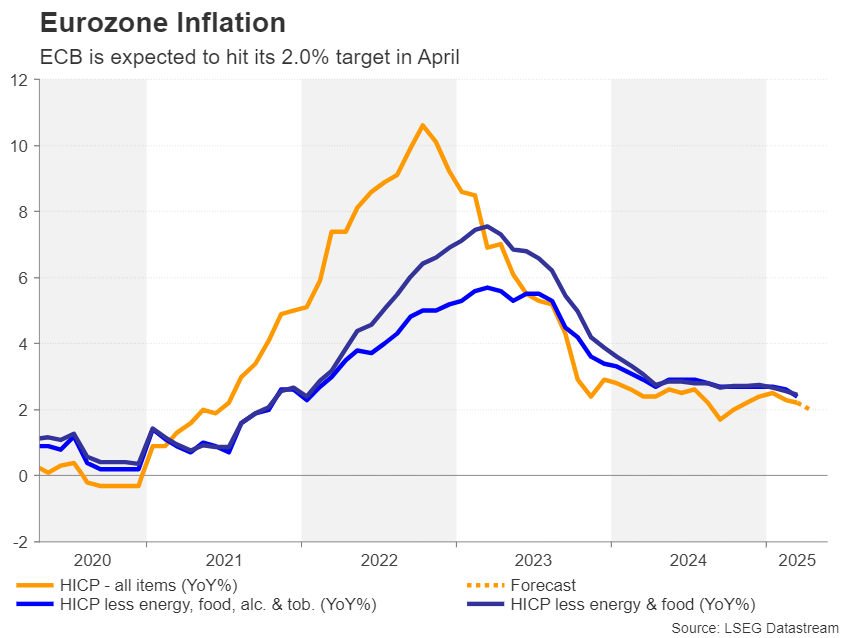
The euro could come under some pressure if the CPI prints are on the soft side, but the primary driver in the FX domain will be the US dollar, and specifically, sentiment towards Trump’s trade policies. Fresh efforts by the White House to defuse tensions could spur another bounce in the US dollar, setting back the euro’s uptrend.
Inflation will also be in the spotlight in Australia where the quarterly CPI readings will be published on Wednesday. The Reserve Bank of Australia has only cut rates once during this cycle amid slow progress in getting inflation under control.
The monthly measure dipped from 2.5% to 2.4% y/y in February in a huge relief after rising for three consecutive months. The quarterly figure covering the first three months of 2025 is expected to inch lower too. But for the RBA, the underlying gauges of CPI might be more important. If they extend their decline in Q1 and the monthly rate also falls, there would be nothing stopping the RBA from cutting rates in May.
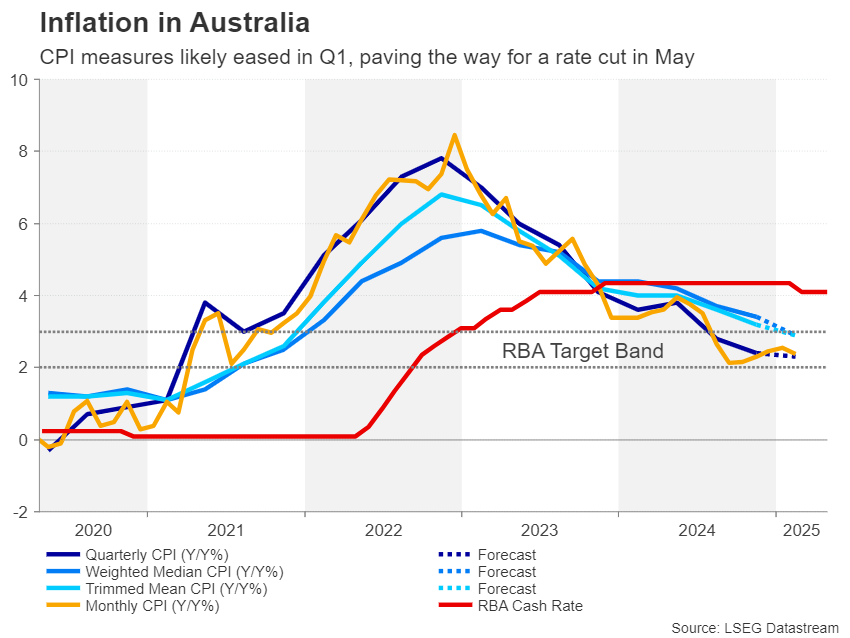
However, this may not necessarily trigger much reaction in the Australian dollar, as a 25-bps rate cut is already fully priced in for May and for almost every other meeting in the remainder of the year.
Aussie traders will also be watching the manufacturing PMIs out of China for any signs that the steep US levies are hurting the world’s second largest economy. Both the official and Caixin manufacturing PMIs are due on Wednesday.
Canadians will be voting in a general election on Monday after former Bank of England and Bank of Canada governor Mark Carney called a snap vote following Justin Trudeau’s resignation. Carney’s Liberal party was all set to lose the election until Trump’s trade tirade reinvigorated the party among voters.
Trudeau’s and Carney’s handling of Trump’s threats to Canada’s economy as well as its sovereignty appear to have earned them plaudits, pushing the Liberals ahead of the Conservatives, who were poised for victory before the trade war escalation.
There’s still room for surprises, however, as the Liberals may fail to win a majority, and with their current coalition partners, the New Democratic Party, expected to lose most of its seats, a hung parliament may not go down well with Canada’s stock market and the local dollar.
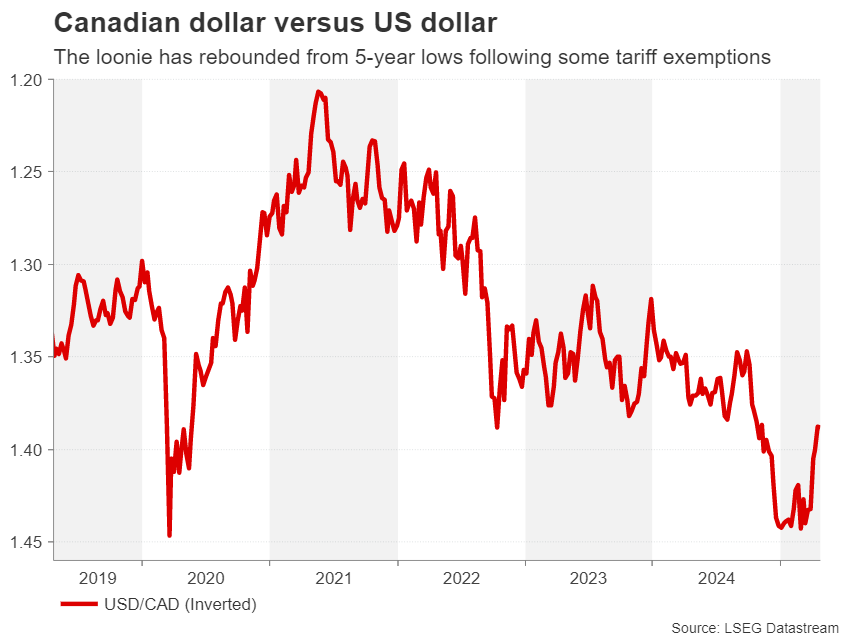
ولكن إذا نجح الليبراليون في تأمين الأغلبية، فقد يرتفع الدولار الكندي قليلاً، على الرغم من أنه من المرجح أن يستفيد أكثر من فوز المحافظين المفاجئ، حيث تعهدوا بتخفيضات ضريبية أكبر.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.
لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.
بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.
لم تسجّل الدخول
سجل الدخول لعرض المزيد من الميزات


تسجيل الدخول
الاشتراك


