• تجارة
  • أسعار السوق
  • ينسخ
  • منافسة
  • 24/7
  • تقويم
  • سؤال وجواب
  • محادثة
المرشحات
الأصول
الحالي
سعر الشراء
سعر البيع
أعلى
أدنى
صافي التغير
% التغير
السبريد
مصدر
SPX
S&P 500 Index
7692.80
7692.80
7692.80
7732.21
7690.94
-51.18
-0.66%
--
--
DJI
Dow Jones Industrial Average
52165.99
52165.99
52165.99
52405.88
52086.13
-309.11
-0.59%
--
--
IXIC
NASDAQ Composite Index
26095.83
26095.83
26095.83
26286.46
26053.16
-454.01
-1.71%
--
--
USDX
مؤشر الدولار الأمريكي
101.842
101.842
101.922
102.270
101.755
-0.116
-0.11%
--
--
EURUSD
اليورو/الدولار الأمريكي
1.11623
1.11623
1.11632
1.11733
1.11042
+0.00101
+ 0.09%
--
--
GBPUSD
الجنيه الاسترليني/الدولار الأمريكي
1.33617
1.33617
1.33628
1.33796
1.32955
+0.00375
+ 0.28%
--
--
XAUUSD
Gold / US Dollar
4008.77
4008.77
4009.20
4068.79
4005.19
-58.47
-1.44%
--
--
WTI
Light Sweet Crude Oil
101.455
101.455
101.485
101.530
99.081
+0.250
+ 0.25%
--
--

حساب المجتمع

حسابات الإشارة
--
حسابات الربح
--
حسابات الخسارة
--
عرض المزيد

كن مزود إشارة

بيع إشارات التداول لكسب دخل إضافي

عرض المزيد

دليل لتداول النسخ

ابدأ بسهولة وثقة

عرض المزيد

حسابات الإشارات للأعضاء

جميع حسابات الإشارات

أفضل عائد
  • أفضل عائد
  • أفضل P/L
  • أفضل MDD
الأسبوع الماضي
  • الأسبوع الماضي
  • الشهر الماضي
  • السنة الماضية

جميع المسابقات

  • الجميع
  • تحديثات ترامب
  • الأسهم
  • العملات المشفرة
  • البنوك المركزية
  • يوصي
  • الأخبار المميزة
اعرض الأهم فقط
مشاركة

حذر ترامب من أن فوز الديمقراطيين في انتخابات التجديد النصفي سيؤدي إلى كساد اقتصادي مماثل لما حدث عام 1929.

مشاركة

يتوقع ترامب انخفاضاً حاداً في أسعار النفط والبنزين.

مشاركة

الرئيس الأوكراني زيلينسكي: لدى أوكرانيا معلومات استخباراتية تفيد بأن روسيا تخطط لشن جولة جديدة من الهجمات الصاروخية الباليستية، وتحتاج إلى اتخاذ تدابير مضادة.

مشاركة

أغلقت العقود الآجلة للنفط الخام في بورصة شنغهاي للعقود الآجلة على انخفاض بنسبة 1.96% خلال التداولات الليلية، عند 721.50 يوانًا للبرميل. كما أغلقت العقود الآجلة للذهب في شنغهاي على انخفاض بنسبة 1.02%، والعقود الآجلة للفضة على انخفاض بنسبة 4.10%.

مشاركة

اقترح الرئيس الأمريكي ترامب إعادة تسمية مضيق هرمز إلى مضيق ترامب.

مشاركة

ترامب: تعمل الولايات المتحدة مع فنزويلا لاستخراج ملايين البراميل من النفط لتزويد الولايات المتحدة.

مشاركة

أكد الرئيس الأمريكي ترامب مجدداً نيته تغيير اسم خليج المكسيك إلى خليج الولايات المتحدة.

مشاركة

الرئيس الأمريكي ترامب: لقد كانت كندا ودودة مع الولايات المتحدة مؤخراً.

مشاركة

زعيم المعارضة الفنزويلية ماتشادو: يجب ضمان حصول أولئك الذين يساعدون في عملية الانتقال على الدعم.

مشاركة

زعيم المعارضة الفنزويلية ماتشادو: يجب على الحكومة المقبلة تشكيل لجنة تقصي الحقائق. كما يجب أن تكون هناك عملية قضائية انتقالية.

مشاركة

زعيم المعارضة الفنزويلية ماتشادو: ستلعب الولايات المتحدة دوراً في فنزويلا على المدى الطويل.

مشاركة

أفاد مكتب عمليات التجارة البحرية في المملكة المتحدة (MTO) أن مسؤول الأمن في الشركة أبلغ المكتب بأن ناقلة النفط التابعة للشركة أصيبت بقذيفة مجهولة الهوية أثناء عبورها مضيق هرمز.

مشاركة

وكالة فيتش للتصنيف الائتماني: التضخم يتجاوز نمو الأجور، مما يضع قدرة المستهلكين في منطقة اليورو على الصمود أمام الاختبار.

مشاركة

أغلقت العقود الآجلة للقصدير في بورصة لندن للمعادن على انخفاض قدره 1020 دولارًا.

مشاركة

أغلقت العقود الآجلة للنحاس في بورصة لندن للمعادن على انخفاض قدره 121 دولارًا أمريكيًا عند 14,356 دولارًا أمريكيًا للطن. في المقابل، ارتفعت العقود الآجلة للألومنيوم بمقدار 6 دولارات أمريكية لتصل إلى 3,078 دولارًا أمريكيًا للطن. كما ارتفعت العقود الآجلة للزنك بمقدار 20 دولارًا أمريكيًا لتصل إلى 3,883 دولارًا أمريكيًا للطن. وارتفعت العقود الآجلة للرصاص بمقدار 16 دولارًا أمريكيًا لتصل إلى 1,915 دولارًا أمريكيًا للطن. بينما انخفضت العقود الآجلة للنيكل بمقدار 69 دولارًا أمريكيًا لتصل إلى 15,536 دولارًا أمريكيًا للطن. وانخفضت العقود الآجلة للقصدير بمقدار 1,020 دولارًا أمريكيًا لتصل إلى 49,697 دولارًا أمريكيًا للطن. أما العقود الآجلة للكوبالت، فقد استقرت عند 33,510 دولارًا أمريكيًا للطن.

مشاركة

انخفضت العقود الآجلة للذهب في نيويورك إلى ما دون 4020 دولارًا للأونصة، بانخفاض قدره 0.78% خلال اليوم.

مشاركة

انخفض سعر الذهب الفوري إلى ما دون 4010 دولارات للأونصة، بانخفاض قدره 1.41% خلال اليوم.

مشاركة

ترامب: كان على الولايات المتحدة أن تضرب إيران لمنعها من الحصول على أسلحة نووية.

مشاركة

أكد الرئيس الأمريكي ترامب مجدداً أن الصراع مع إيران سينتهي قريباً.

مشاركة

زعيم المعارضة الفنزويلية ماتشادو: إن الانتقال المنظم في فنزويلا يصب في مصلحة الولايات المتحدة ونصف الكرة الغربي بأكمله.

التوقيت
الحالي
المتوقع
السابق
التأثير (PR)
جنوب أفريقيا مؤشر أسعار المنتجين PPI السنوي (أيلول/سبتمبر)

ا:--

ا: --

ا: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
منطقة اليورو توقعات التضخم الاستهلاكي (أکتوبر)

ا:--

ا: --

ا: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
منطقة اليورو توقعات أسعار المبيعات (أکتوبر)

ا:--

ا: --

ا: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
منطقة اليورو مؤشر المناخ الصناعي (أکتوبر)

ا:--

ا: --

ا: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
منطقة اليورو مؤشر ثقة المستهلك النهائي (أکتوبر)

ا:--

ا: --

ا: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
منطقة اليورو مؤشر الثقة الاقتصادية (أکتوبر)

ا:--

ا: --

ا: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
منطقة اليورو مؤشر ازدهار قطاع الخدمات (أکتوبر)

ا:--

ا: --

ا: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
إيطاليا متوسط معدل العائد على مزاد السندات الايطالية BTP
لمدة 5 سنوات

ا:--

ا: --

ا: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
إيطاليا متوسط معدل العائد على مزاد السندات الايطالية BTP لمدة 10سنوات

ا:--

ا: --

ا: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
أمريكا طلبات إعانة البطالة الأولية الأسبوعية متوسط 4 أسابيع (معدل موسميا)

ا:--

ا: --

ا: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
أمريكا طلبات الإعانة على البطالة المستمرة الأسبوعية (معدل موسميا)

ا:--

ا: --

ا: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
أمريكا نفقات الاستهلاك الشخصي الحقيقية الشهرية (أيلول/سبتمبر)

ا:--

ا: --

ا: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
أمريكا مؤشر أسعار نفقات الاستهلاك الشخصي PCE الشهري (أيلول/سبتمبر)

ا:--

ا: --

ا: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
أمريكا الدخل شخصي الشهري (أيلول/سبتمبر)

ا:--

ا: --

ا: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
أمريكا مؤشر أسعار نفقات الاستهلاك الشخصي PCE السنوي (معدل موسميا) (أيلول/سبتمبر)

ا:--

ا: --

ا: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
أمريكا مؤشر أسعار نفقات الاستهلاك الشخصي PCE الأولي الفصلي (معدل موسميا) (الربع 3)

ا:--

ا: --

ا: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
أمريكا مؤشر أسعار نفقات الاستهلاك الشخصي PCE الأساسي الشهري (أيلول/سبتمبر)

ا:--

ا: --

ا: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
أمريكا "انكماش إجمالي الناتج المحلي الأولي الفصلي
GDP(معدل موسميا)" (الربع 3)

ا:--

ا: --

ا: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
أمريكا نفقات الاستهلاك الشخصي الحقيقية الفصلية التمهيدية (الربع 3)

ا:--

ا: --

ا: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
أمريكا مؤشر أسعار الإنفاق الاستهلاكي الشخصي الأساسي السنوي ربع سنوي أولي (SA) (الربع 3)

ا:--

ا: --

ا: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
أمريكا النفقات الشخصية شهريا (معدل موسميا) (أيلول/سبتمبر)

ا:--

ا: --

ا: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
أمريكا إجمالي الناتج المحلي GDP الحقيقي السنوي الأولي الفصلي (معدل موسميا) (الربع 3)

ا:--

ا: --

ا: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
أمريكا طلبات إعانة البطالة الأولية الأسبوعية (معدل موسميا)

ا:--

ا: --

ا: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
أمريكا مؤشر أسعار نفقات الاستهلاك الشخصي PCE الأساسي السنوي (أيلول/سبتمبر)

ا:--

ا: --

ا: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
منطقة اليورو معدل الودائع للبنك المركزي الأوروبي

ا:--

ا: --

ا: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
منطقة اليورو معدل إعادة التمويل الرئيسي للبنك المركزي الأوروبي

ا:--

ا: --

ا: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
منطقة اليورو سعر الإقراض الهامشي للبنك المركزي الأوروبي

ا:--

ا: --

ا: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
بيان السياسة النقدية للبنك المركزي الأوروبي
المؤتمر الصحفي للبنك المركزي الأوروبي
أمريكا تغير مخزونات الغاز الطبيعي الأسبوعي من إدارة معلومات الطاقة الأمريكية

ا:--

ا: --

ا: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
أمريكا مؤشر أسعار نفقات الاستهلاك الشخصي PCE من بنك الاحتياطي الفيدرالي في دالاس الشهري (أيلول/سبتمبر)

--

ا: --

ا: --

البرازيل مؤشر الصافي الرواتب CAGED (أيلول/سبتمبر)

--

ا: --

ا: --

أمريكا سندات الخزانة التي تحتفظ بها البنوك المركزية الأجنبية أسبوعيا

--

ا: --

ا: --

كوريا الجنوبية مبيعات التجزئة شهريا (أيلول/سبتمبر)

--

ا: --

ا: --

كوريا الجنوبية مخرجات الصناعة شهريا (أيلول/سبتمبر)

--

ا: --

ا: --

كوريا الجنوبية الإنتاج الصناعي الشهري (معدل موسميا) (أيلول/سبتمبر)

--

ا: --

ا: --

اليابان مؤشر أسعار المستهلك CPI في طوكيو الشهري (أکتوبر)

--

ا: --

ا: --

اليابان نسبة الباحثين عن وظيفة (أيلول/سبتمبر)

--

ا: --

ا: --

اليابان مؤشر أسعار المستهلك CPI في طوكيو السنوي (أکتوبر)

--

ا: --

ا: --

اليابان مؤشر أسعار المستهلك CPI الأساسي في طوكيو السنوي (أکتوبر)

--

ا: --

ا: --

اليابان معدل البطالة (أيلول/سبتمبر)

--

ا: --

ا: --

اليابان مؤشر أسعار المستهلك CPI في طوكيو (باستثناء. الأغذية والطاقة) (أکتوبر)

--

ا: --

ا: --

اليابان مبيعات التجزئة شهريا (معدل موسميا) (أيلول/سبتمبر)

--

ا: --

ا: --
اليابان مبيعات التجزئة سنويا (أيلول/سبتمبر)

--

ا: --

ا: --
اليابان الإنتاج الصناعي الشهري (أيلول/سبتمبر)

--

ا: --

ا: --

اليابان الإنتاج الصناعي التمهيدي السنوي (أيلول/سبتمبر)

--

ا: --

ا: --

اليابان المخزون الصناعي شهريا (أيلول/سبتمبر)

--

ا: --

ا: --

اليابان مبيعات التجزئة (أيلول/سبتمبر)

--

ا: --

ا: --

أستراليا مؤشر أسعار المنتجين PPI السنوي (الربع 3)

--

ا: --

ا: --

أستراليا مؤشر أسعار المنتجين PPI الفصلي (الربع 3)

--

ا: --

ا: --

اليابان سعر الفائدة المعياري

--

ا: --

ا: --

بيان السياسة النقدية
اليابان طلبات البناء سنويا (أيلول/سبتمبر)

--

ا: --

ا: --

اليابان عدد المساكن الجديدة قيد الانشاء سنوي (أيلول/سبتمبر)

--

ا: --

ا: --

فرنسا إجمالي الناتج المحلي السنوي التمهيدي
GDP (معدل موسميا) (الربع 3)

--

ا: --

ا: --

المؤتمر الصحفي لبنك اليابان
تركيا مؤشر الثقة الاقتصادية (أکتوبر)

--

ا: --

ا: --

المملكة المتحدة مؤشر أسعار المساكن على مستوى البلاد (على أساس شهري) (أکتوبر)

--

ا: --

ا: --

المملكة المتحدة مؤشر أسعار المساكن على مستوى البلاد (على أساس سنوي) (أکتوبر)

--

ا: --

ا: --

فرنسا مؤشر أسعار المنتجين PPI الشهري (أيلول/سبتمبر)

--

ا: --

ا: --

ألمانيا معدل البطالة (معدل موسميا) (أکتوبر)

--

ا: --

ا: --

سؤال وجواب الخبراء
    • الجميع
    • غرفة الدردشة
    • مجموعات
    • أصدقاء
    SHIZEN flag
    EuroTrader
    @SHIZENThis heavily depends on the trade mate, it's not a general rule
    @EuroTraderi didn't know this is another part o should work on before
    SHIZEN flag
    EuroTrader
    @SHIZENHowever, i can tell you that even when adding some weight to the lots, you should take a calculated risk
    @EuroTraderyes I've heard of this many times, thank you sir
    EuroTrader flag
    SHIZEN
    @EuroTraderokay maybe I'll work on this too
    @SHIZENyeah please do and if you need any guidance, I'm always here to help
    EuroTrader flag
    SHIZEN
    @EuroTraderi didn't know this is another part o should work on before
    @SHIZENWhy not brother, you should work on every part of your trading to be profitable mate
    SHIZEN flag
    EuroTrader
    @SHIZENWhy not brother, you should work on every part of your trading to be profitable mate
    @EuroTraderokay air
    SHIZEN flag
    EuroTrader
    @SHIZENWhy not brother, you should work on every part of your trading to be profitable mate
    @EuroTraderDo you have other markets for me?
    EuroTrader flag
    SHIZEN
    @EuroTraderDo you have other markets for me?
    @SHIZENIt depends if you are trading them mate, I'm watching gold, BTC and EURUSD
    EuroTrader flag
    SHIZEN
    @EuroTraderDo you have other markets for me?
    @SHIZENI've shared the EURUSD with you earlier so which one do you want to get in?
    SHIZEN flag
    EuroTrader
    @SHIZENI've shared the EURUSD with you earlier so which one do you want to get in?
    @EuroTraderyes that's true
    SHIZEN flag
    EuroTrader
    @SHIZENI've shared the EURUSD with you earlier so which one do you want to get in?
    @EuroTraderwgat can you say about your overall bias on gold?
    EuroTrader flag
    SHIZEN
    @EuroTraderwgat can you say about your overall bias on gold?
    @SHIZENWell mate from what I'm seeing on the chart, I can say that we are still bullish on gold
    EuroTrader flag
    SHIZEN
    @EuroTraderwgat can you say about your overall bias on gold?
    @SHIZENEven looking at the daily timeframe you can tell what's happening over there
    SHIZEN flag
    EuroTrader
    @SHIZENEven looking at the daily timeframe you can tell what's happening over there
    @EuroTraderokay can you share it with me
    SHIZEN flag
    EuroTrader
    @SHIZENEven looking at the daily timeframe you can tell what's happening over there
    @EuroTraderi want to really see what it looks like from the higher timeframe
    EuroTrader flag
    SHIZEN
    @EuroTraderi want to really see what it looks like from the higher timeframe
    @SHIZENAlright mate, hold on let me get you my chart on gold
    EuroTrader flag
    EuroTrader flag
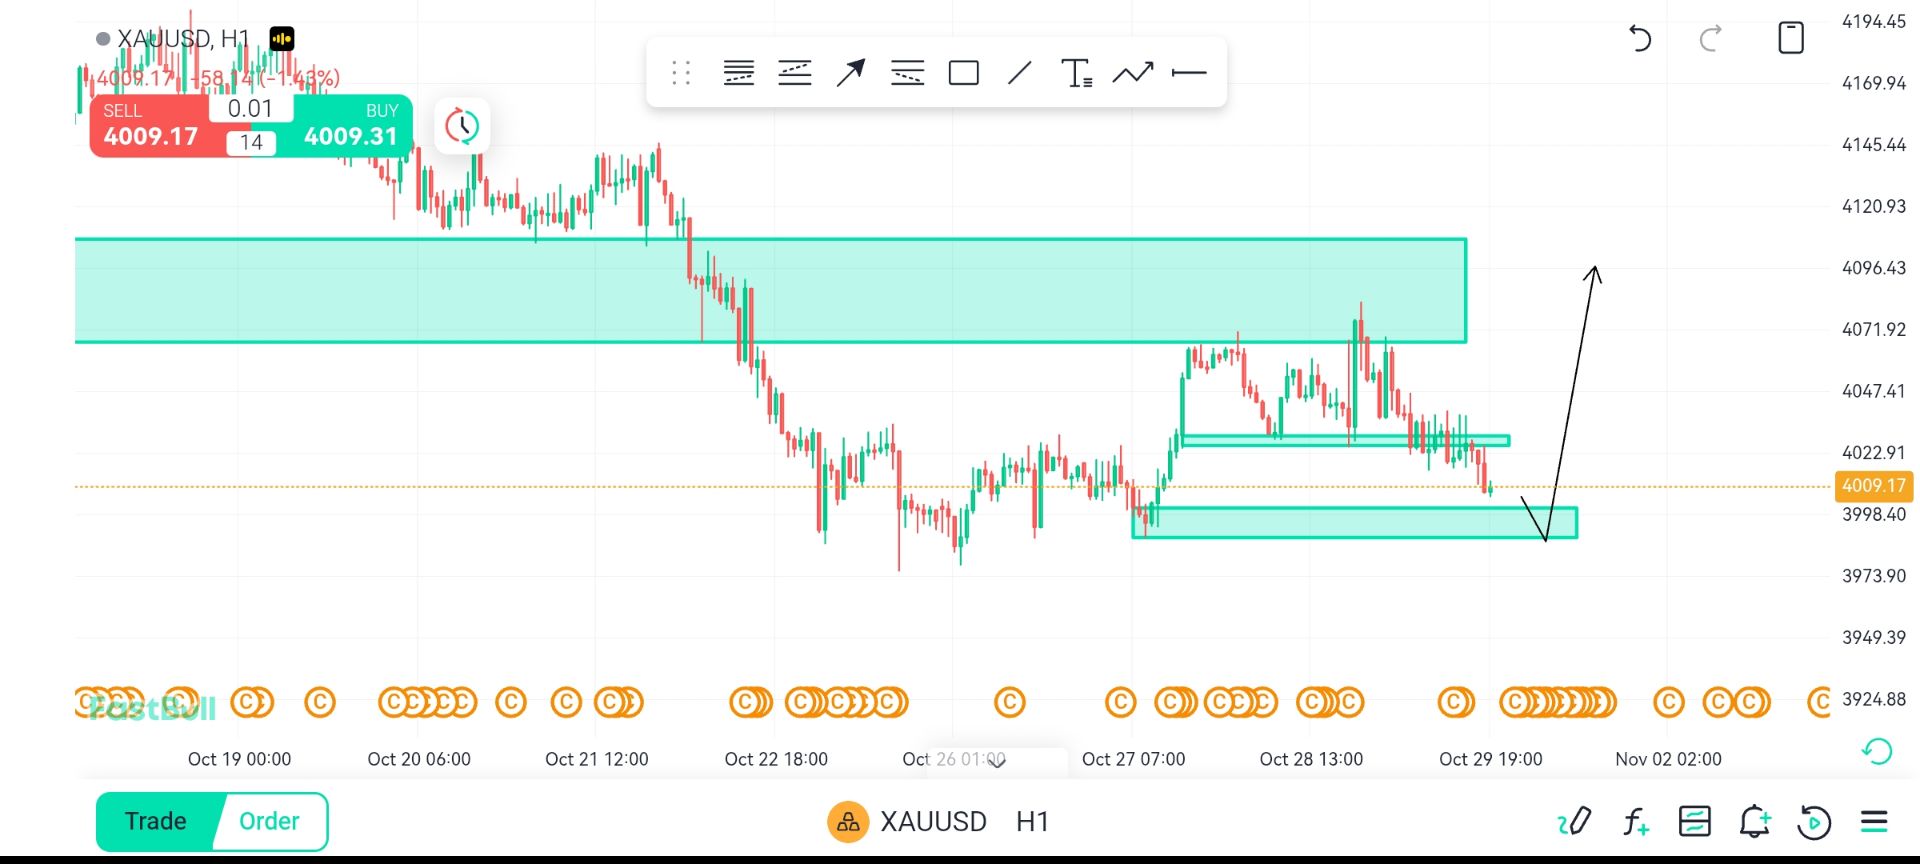
    EuroTrader
    @SHIZENHere looking at this, you can agree with me that gold is still struggling to push above
    EuroTrader flag
    EuroTrader
    @SHIZENHere looking at this, you can agree with me that gold is still struggling to push above
    @SHIZENIdeally I'm waiting for it to come to this level and bounce back up
    SHIZEN flag
    EuroTrader
    @SHIZENIdeally I'm waiting for it to come to this level and bounce back up
    @EuroTraderokay that's true
    SHIZEN flag
    EuroTrader
    @SHIZENIdeally I'm waiting for it to come to this level and bounce back up
    @EuroTraderSo price going below will be your invalidation point right?
    أكتب هنا...
    أضف اسم الأصل أو الكود

      لا توجد البينات المعلقة

      الجميع
      تحديثات ترامب
      الأسهم
      العملات المشفرة
      البنوك المركزية
      يوصي
      الأخبار المميزة
      • الجميع
      • الصراع بين روسيا وأوكرانيا
      • نقطة اشتعال الشرق الأوسط
      • الجميع
      • الصراع بين روسيا وأوكرانيا
      • نقطة اشتعال الشرق الأوسط

      بحث
      منتج

      جدول دائما مجاني

      محادثة سؤال وجواب الخبراء
      المرشحات التقويم الاقتصادي البيانات أداة
      العضوية سمات
      مخزن البيانات اتجاهات السوق بيانات مؤسسية سياسة أسعار الفائدة الاقتصاد الكلي

      اتجاهات السوق

      معنويات المضاربة في السوق دفتر الطلبات الترابط

      أهم مؤشرات

      جدول دائما مجاني
      السوق

      أخبار مالية

      24/7 تحليل التداول تعليم

      أحدث المشاهدات

      أحدث

      الإشارة

      ينسخ الترتيب إشارات AI كن مزود إشارة تصنيف AI
      منافسة
      Brokers

      ملخص الوسطاء التقييم الترتيب الجهات التنظيمية أخبار المطالبات
      قائمة الوسطاء أداة مقارنة وسطاء الفوركس مقارنة الفوارق الحية الاحتيال
      سؤال وجواب الشكوى فيديوهات التحذير من الاحتيال نصائح لاكتشاف الاحتيال
      المزيد

      عمل
      الحادث
      توظيف من نحن دعاية مركز المساعدة

      البطاقة البيضاء

      Broker API

      API البيانات

      المكونات الإضافية للويب

      برنامج التابعة لها

      الجوائز تقييم المؤسسة IB Seminar فعالية صالون معرض
      فيتنام تايلاند سنغافورة دبي
      لقاء المعجبين جلسة مشاركة الاستثمار
      قمة FastBull معرض BrokersView
      البحث الأخيرة
        الأكثر بحثا
          أسعار السوق
          تحليل التداول
          مستخدم
          24/7
          التقويم الاقتصادي
          تعليم
          البيانات
          • الاسم
          • أحدث قيمة
          • السابق

          عرض جميع نتائج البحث

          لا توجد بيانات

          اسمح، تنزيل الآن

          Faster Charts, Chat Faster!

          تحميل
          العربية
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          فتح حساب
          بحث
          منتج
          جدول دائما مجاني
          السوق
          أخبار مالية
          الإشارة

          ينسخ الترتيب إشارات AI كن مزود إشارة تصنيف AI
          منافسة
          Brokers

          ملخص الوسطاء التقييم الترتيب الجهات التنظيمية أخبار المطالبات
          قائمة الوسطاء أداة مقارنة وسطاء الفوركس مقارنة الفوارق الحية الاحتيال
          سؤال وجواب الشكوى فيديوهات التحذير من الاحتيال نصائح لاكتشاف الاحتيال
          المزيد

          عمل
          الحادث
          توظيف من نحن دعاية مركز المساعدة

          البطاقة البيضاء

          Broker API

          API البيانات

          المكونات الإضافية للويب

          برنامج التابعة لها

          الجوائز تقييم المؤسسة IB Seminar فعالية صالون معرض
          فيتنام تايلاند سنغافورة دبي
          لقاء المعجبين جلسة مشاركة الاستثمار
          قمة FastBull معرض BrokersView

          السياسة النقدية في الاستجابة لصدمات التعريفات الجمركية

          الملخص:

          لقد أشعل فوز دونالد ترامب في الانتخابات الرئاسية الأميركية الأخيرة نقاشا جديدا حول التأثيرات الاقتصادية الكلية للرسوم الجمركية والاستجابة المناسبة لها من قِبَل السياسة النقدية. ويزعم هذا العمود أنه حتى لو كان هناك اتفاق واسع النطاق على أن الرسوم الجمركية الجديدة من المرجح أن تكون تضخمية بالنسبة للولايات المتحدة، فإن الوضع الحالي يطرح عوامل مختلفة تشير إلى أنه قد يكون من الأفضل للسياسة أن تركز بشكل أكبر على الانخفاض غير الفعّال في الناتج.

          لقد أعادت نتائج الانتخابات الرئاسية الأميركية الأخيرة إشعال النقاش حول التأثيرات الاقتصادية الكلية للرسوم الجمركية، والاستجابة النقدية المناسبة للحرب التجارية. خلال إدارة ترامب الأولى، ارتفعت الرسوم الجمركية الأميركية على الصادرات الصينية سبعة أضعاف بين عامي 2018 و2020، وظلت مرتفعة في عهد إدارة بايدن. والأمر الأكثر أهمية هو أن الاتجاهات السياسية العالمية تشير إلى إضعاف كبير للإجماع العالمي فيما يتعلق بالتجارة الحرة وتنذر ببيئة جديدة قد تواجه فيها البنوك المركزية هذا النوع الجديد من الصدمات بتواتر متزايد.
          لقد أجريت العديد من الأبحاث الحديثة حول التأثيرات الكلية لصدمات السياسة التجارية في سياق نماذج التجارة الحقيقية، أو في تمارين تجريبية دون النظر في السياسة النقدية. ولكن من الواضح أن عواقب الاحتكاكات التجارية تشكل تحديًا للبنوك المركزية: كيف ينبغي لها أن تستجيب لخطوة إلى الوراء في التقدم نحو زيادة التكامل التجاري، مع تأثيرات كبيرة محتملة على التضخم والنشاط الاقتصادي والأرصدة الخارجية وأسعار الصرف الحقيقية؟ في ورقة بحثية حديثة (بيرجين وكورسيتي 2023)، درسنا الاستجابات المثلى للسياسة النقدية لصدمات التعريفات الجمركية من مختلف الأنواع. في هذا العمود، نقوم بتحديث التحليل واستخلاص الدروس المناسبة للوضع الحالي.
          في ورقتنا البحثية، ندرس الاستجابات المثلى للسياسة النقدية لصدمات التعريفات الجمركية باستخدام نموذج كينزي جديد (سعر ثابت) للاقتصاد المفتوح القياسي المعزز بسلاسل القيمة الدولية في الإنتاج، أي أن السلع المستوردة تستخدم في إنتاج السلع المحلية والصادرات. وهذا يعني أن زيادة الحماية الجمركية للمصدرين المحليين ترفع تكلفة الإنتاج للشركات المحلية. طوال تحليلنا، نفترض أن حصة المدخلات المستوردة في الإنتاج قريبة من التقديرات المستندة إلى جداول المدخلات والمخرجات الأمريكية لعام 2011 (ولكننا نتحقق أيضًا من استنتاجاتنا الرئيسية التي تختلف عن هذه الحصة). يفترض تحليلنا الرئيسي انتقالًا كبيرًا للتعريفات الجمركية إلى أسعار المستهلك، ولكننا نثبت أيضًا متانة نتائجنا الرئيسية في إثراء النموذج بقطاع توزيع يحد من انتقالها. أخيرًا، نفترض أن السلطات النقدية لا تستغل التأثيرات العابرة للحدود لمتابعة سياسات إفقار الجار، أي أننا نستبعد التلاعب الانتهازي بسعر الصرف.
          ولتلخيص رسالتنا الرئيسية: حتى لو كان هناك اتفاق واسع النطاق على أن التعريفات الجمركية الجديدة التي فرضها ترامب من المرجح أن تكون تضخمية بالنسبة للولايات المتحدة، فمن غير الواضح أن الاستجابة المثلى للسياسة النقدية لهذه التعريفات الجمركية ينبغي أن تركز على مكافحة هذه التأثيرات التضخمية من خلال الانكماش النقدي. وتجمع صدمات التعريفات الجمركية بين عناصر من اضطرابات الطلب والعرض، ومن المحتم أن تواجه السياسة النقدية مقايضة صعبة بين اعتدال التضخم ودعم النشاط الاقتصادي؛ والواقع أن المعايرة المعقولة لنموذجنا تشير إلى أن الاستجابة النقدية المثلى لمثل هذا السيناريو قد تنطوي على التوسع النقدي. ويؤكد تحليلنا أنه في حين تعتمد الاستجابة النقدية المثلى للتعريفات الجمركية على عدة عوامل، فإن (أ) احتمالية أن تكون التعريفات الجمركية متبادلة في حرب تجارية، (ب) درجة اعتماد الإنتاج المحلي على السلع الوسيطة المستوردة، و(ج) الدور الخاص الذي يلعبه الدولار الأميركي باعتباره العملة المهيمنة في فواتير التجارة الدولية. ونناقش حالات مختلفة بدورها.

          الحجة لصالح تشديد السياسة النقدية: التعريفات الجمركية الأحادية الجانب دون إجراءات انتقامية

          ولنتأمل أولاً الأساس المنطقي لتشديد السياسة النقدية. وسوف يتضح هذا بوضوح في سيناريو تفرض فيه الولايات المتحدة من جانب واحد تعريفات جمركية على المشتريات المحلية من السلع الأجنبية لتعزيز الطلب على السلع المحلية، الأمر الذي يتسبب في التضخم في الأسعار التي يدفعها المستهلكون والمنتجون المحليون الذين يستخدمون المدخلات المستوردة.
          في الشكل 1، نستخدم نموذجنا لتتبع آثار صدمة التعريفات الجمركية الأحادية الجانب. وتوضح الخطوط المتقطعة تأثير مثل هذه الصدمة بمرور الوقت مع إبقاء أسعار الفائدة ثابتة: يرتفع الناتج المحلي الإجمالي والتضخم في الولايات المتحدة، لكنهما يتحركان في الاتجاه المعاكس في الشريك التجاري للولايات المتحدة (الدولة الأجنبية). وعند سعر الصرف الجاري، يتحول الميزان التجاري للولايات المتحدة إلى فائض.السياسة النقدية في الاستجابة لصدمات التعريفات الجمركية_1
          بالنظر إلى هذه النتائج الأساسية، يمكن أن يكون الدافع وراء سياسة الانكماش النقدي في الداخل (الولايات المتحدة) هو الحاجة إلى تعديل التضخم ــ وهو ما يتوافق مع التوسع النقدي في الخارج لتعديل الانكماش. ولكن يمكن العثور على دافع آخر في حقيقة مفادها أن التباعد في موقف السياسة الداخلية والخارجية يعمل على رفع قيمة العملة المحلية، وهو ما قد يساعد في خفض السعر الفعلي للسلع الأجنبية التي يراها المستهلكون المحليون، وبالتالي تعويض التأثير المشوه للرسوم الجمركية على الأسعار النسبية.
          وتمثل هذه الاعتبارات الأساس لسلوك المتغيرات الكلية في ظل السياسة المثلى، والتي يتم رسمها على شكل خط متصل في الشكل. وتعمل السلطات النقدية الأميركية على كبح جماح التضخم، وهو ما يخدم في حالتنا أيضاً في تخفيف الارتفاع المحلي في الناتج. ويعمل انخفاض الطلب وارتفاع قيمة الدولار على تقليص الفائض التجاري إلى حد ما. وفي الخارج، تدعم السلطات النقدية النشاط على حساب التضخم، مما يساهم جزئياً في تصحيح السعر النسبي الدولي للسلع المشوهة بسبب التعريفات الجمركية.
          As we show in our paper, the conclusions so far remain valid also when the degree of exchange rate pass through is low across all borders, i.e. prices are sticky in the currency of the export destination country. A low pass through reduces the effect of currency depreciation on relative prices, and monetary policy cannot rely on currency depreciation to redirect global demand towards own traded goods. Yet, in response to a unilateral tariff, the optimal stance is still contractionary at home and expansionary abroad.

          The case for monetary expansions: Trade wars

          Where our paper is more innovative is in showing that the optimal policy is generally expansionary in the case of a symmetric tariff war – say, if the foreign country retaliates with equivalent tariffs on imports of US goods. In this case, the US experiences not only higher inflation but also a drop in output, driven by the fall in global demand induced by the hike in trade costs. Trade wars present policymakers with a choice between moderating headline inflation with a monetary contraction, or instead moderating its negative impact on output and employment with a monetary expansion. 
          The trade-off confronting central banks is illustrated by the dashed lines in Figure 2, drawn for a symmetric war, under the assumptions that the pass through of the exchange rate on border prices is very high. The contractionary effects of the tariff war include a deep drop in gross exports worldwide. Inflation spikes, while output falls.السياسة النقدية في الاستجابة لصدمات التعريفات الجمركية_2
          A trade-off between inflation and unemployment is obviously not unfamiliar to policymakers. If it were generated by a standard supply shock – say, a fall in productivity – standard macro models would suggest optimal policy would choose monetary contraction to stabilise inflation. However, as stressed in our analysis, tariffs are quite different from a standard productivity shock, in that they combine elements of supply shocks with demand shocks, and the optimal policy consequently tends to be quite different.  One way to see this is that while a tariff war raises the average price of all consumption goods, including imports, the contraction in global demand tends to reduce the prices set by domestic firms. In other words, tariffs raise CPI inflation but tend to depress PPI inflation. In a retaliatory trade war, it is optimal to expand and stabilise PPI inflation despite the hike in CPI inflation hitting consumers. This is shown by the solid lines in Figure 2, drawn for one country (the conclusion applies symmetrically of course to all countries engaging in the trade war).
          While we have demonstrated above that tariff shocks are quite different from productivity shocks, it is also important not to confuse tariff shocks with cost-push markup shocks. First, a home tariff shock only affects the prices of imported goods, while markup shocks are typically envisioned as affecting domestically produced goods. Second, the revenue generated by a tariff shock accrues to the importing country, while the profits from higher markups go to firms in the exporting country. Third, tariffs are imposed directly on the buyer, thus added on top of the price set by the exporter. Our model highlights the unique nature of tariff shocks relative to these other supply disturbances; even while monetary contraction is the optimal response to adverse productivity or markup shocks in the context of our model, monetary expansion is the optimal response to a tariff shock generating inflation.
          Our analysis fully accounts for the fact that production in the US uses a high share of imported intermediate inputs, i.e. higher production costs amplify the supply-side implications of the tariff relative to the demand implications. Indeed, in our quantitative exercises, we find that the optimal response to a trade war becomes contractionary at a particularly high share of imported intermediate inputs in production. But based on input–output estimates of this share (and extensive robustness analysis in which we vary the share), we believe that our benchmark conclusion (prescribing an expansionary monetary stance) can be expected to be more relevant empirically.

          The ‘privilege’ of issuing the dominant currency in international trade

          The US dollar has a special role as the dominant currency used in international trade of goods. It is well known that if the prices of imports in all countries are sticky in dollar units, the US (the dominant currency country) can rely to a much larger extent on monetary policy as a stabilisation tool. That is, it should be in a better position to redress the distortionary effects of the tariff shock on own output and employment, with relevant implications for the rest of the world.
          ولنتأمل أولا حرب التعريفات الجمركية، الموضحة في الشكل 3 (مرة أخرى، ترسم الخطوط المتقطعة سيناريو عدم وجود سياسة، والخطوط المتصلة سيناريو السياسة الأمثل). ومن حيث التأثير، فإن الحرب عبارة عن صدمة انكماشية عالمية. ففي الدولة ذات العملة المهيمنة، أصبحت الاستجابة النقدية المثلى الآن أكثر توسعية نسبيا، حيث تستطيع السلطات النقدية الوطنية معالجة نقص الطلب العالمي دون تغذية التضخم في المدخلات المستوردة على الحدود ــ فالواردات بالدولار تتحرك قليلا جدا مع انخفاض قيمة الدولار. والتوسع في الدولة ذات العملة المهيمنة يشكل خبرا طيبا للدولة الأخرى: فهو يحتوي على انخفاض الطلب العالمي ويقلل التضخم المستورد هناك (انخفاض قيمة الدولار يعني أن المستوردين في الخارج يدفعون سعرا أرخص بالعملة المحلية على الحدود). وبسبب هذا، فحتى لو كانت زيادات التعريفات الجمركية متناظرة تماما، فإن الدولة الأخرى تكون في وضع مختلف. فبدلا من مضاهاة التوسع في الولايات المتحدة، تلجأ إلى انكماش طفيف مقدما لاحتواء التضخم. ولاحظ أنه في حين ينخفض ​​الناتج المحلي الإجمالي في كلا البلدين، فإنه ينخفض ​​بدرجة أقل في الدولة التي تصدر العملة المهيمنة. وينخفض ​​الدولار الأميركي في هذا السيناريو.السياسة النقدية في الاستجابة لصدمات التعريفات الجمركية_3
          وكما ناقشنا أعلاه، ففي حالة فرض التعريفات الجمركية من جانب واحد من جانب الدولة ذات العملة المهيمنة، فإن الطلب العالمي على الصادرات من جانب هذه الدولة لا يعاني من آثار التعريفات الجمركية الانتقامية. ومن ثم، يصبح التضخم مصدر قلق أكثر إلحاحاً بالنسبة للسلطات النقدية ــ والموقف الأمثل هو الانكماش. وقد يكون الانكماش أقوى الآن، لأن ارتفاع قيمة الدولار له آثار أقل إزاحة للسلع الأميركية في السوق الدولية. والانكماش الأقوى له تداعيات عالمية. وفي الخارج يصبح الموقف الأمثل توسعياً ــ لتحفيز الطلب المحلي في مواجهة انخفاض الصادرات إلى الولايات المتحدة ــ وهو ما يتسامح مع التضخم ويفاقم انخفاض قيمة العملة. وفي هذا السيناريو، ترتفع قيمة الدولار الأميركي بشكل حاد.

          الاستنتاجات

          وقد تضع صدمات التعريفات الجمركية صناع السياسات أمام خيار صعب بشكل خاص بين تقليص التضخم وفجوة الناتج. وتشير عدة عوامل في الوضع الحالي إلى أنه حتى في حين من المرجح أن تكون التعريفات الجمركية تضخمية، فقد يكون من الأفضل للسياسة أن تركز بشكل أكبر على الانخفاض غير الفعّال في الناتج. وتشمل هذه العوامل احتمالية أن يتم الرد بالمثل على التعريفات الجمركية الأميركية في حرب تعريفات جمركية، وحقيقة أن التهديدات الجمركية الحالية تبدو أكثر تركيزا على السلع الاستهلاكية النهائية بدلا من المدخلات الوسيطة في الإنتاج المحلي، وحقيقة أن الدولار الأميركي يتمتع بمكانة غير متكافئة في التجارة العالمية كعملة مهيمنة.
          المصدر:CEPR
          تحذيرات المخاطر وإخلاء المسؤولية عن قرارات الاستثمار
          أنت تفهم وتقّر بأن هناك درجة عالية من المخاطر التي ينطوي عليها التداول باستعمال هذه الاستراتيجيات. هناك احتمال التعرض للخسارة عند اتباع أي من استراتيجيات أو مناهج الاستثمار. يتم توفير المحتوى على الموقع من قبل المساهمين والمحللين لدينا بهدف نشر المعلومات فقط. أنت وحدك المسؤول عن تحديد ما إذا كانت أي من أصول التداول أو الأوراق المالية أو استراتيجية أو أي منتج آخر مناسب لك بناء على أهدافك الاستثمارية ووضعك المالي.
          المفضلة
          مشاركة
          FastBull
          حقوق النشر © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          منتج
          جدول

          محادثة

          سؤال وجواب الخبراء
          المرشحات
          التقويم الاقتصادي
          البيانات
          أداة
          العضوية
          سمات
          وظيفة
          أسعار السوق
          تداول النسخ
          إشارات AI
          منافسة
          24/7
          تحليل التداول
          تعليم
          شركة
          توظيف
          من نحن
          اتصل بنا
          دعاية
          تحميل FastBull
          مركز المساعدة
          الإنطباعات والملاحظات
          اتفاقية المستخدم
          سياسة الخصوصية
          بيان حماية المعلومات الشخصية
          عمل

          البطاقة البيضاء

          Broker API

          API البيانات

          المكونات الإضافية للويب

          صانع ملصقات مجاني قابل للتخصيص

          برنامج التابعة لها

          الإفصاح عن المخاطر

          يمكن أن تكون مخاطر الخسارة كبيرة عند تداول الأصول المالية مثل الأسهم أو العملات الأجنبية أو السلع أو العقود الآجلة أو السندات أو صناديق الاستثمار المتداولة أو العملات المشفرة. قد تتعرض لخسارة كامل الأموال التي تودعها لدى شركة الوساطة. لذلك، يجب أن تفكر مليًا فيما إذا كانت هذه التجارة مناسبة لك في ضوء ظروفك ومواردك المالية.

          لا ينبغي الاقدام على الاستثمار دون إجراء التدقيق و الأبحاث اللاّزمة أو التشاور مع مستشاريك الماليين. قد لا يناسبك محتوى موقعنا ، لأننا لا نعرف حالتك المالية واحتياجاتك الاستثمارية. من المحتمل أن معلوماتنا المالية قد يكون لها زمن انتقال أو تحتوي على معلومات غير دقيقة، لذلك يجب أن تكون مسؤولاً بالكامل عن أي من معاملاتك وقراراتك الاستثمارية. لن تكون الشركة مسؤولة عن خسارة أي من أموالك.

          بدون الحصول على إذن من موقع الويب، لا يُسمح لك بنسخ رسومات الموقع أو النصوص أو العلامات التجارية. حقوق الملكية الفكرية في المحتوى أو البيانات المدرجة في هذا الموقع مملوكة لمزوديها و بورصات التداول.

          لم تسجّل الدخول

          سجل الدخول لعرض المزيد من الميزات

          الاتصال بالوسيط
          كن مزود إشارة
          مركز المساعدة
          خدمة العملاء
          الوضع الداكن
          ألوان ارتفاع/انخفاض الأسعار

          تسجيل الدخول

          الاشتراك

          الموقع
          مخطط التصميم
          شاشة كاملة
          الافتراضي إلى المخطط
          تفتح صفحة المخطط افتراضيًا عند زيارة fastbull.com